猜你想问
今日银行间债券市场主要交易动态是什么?
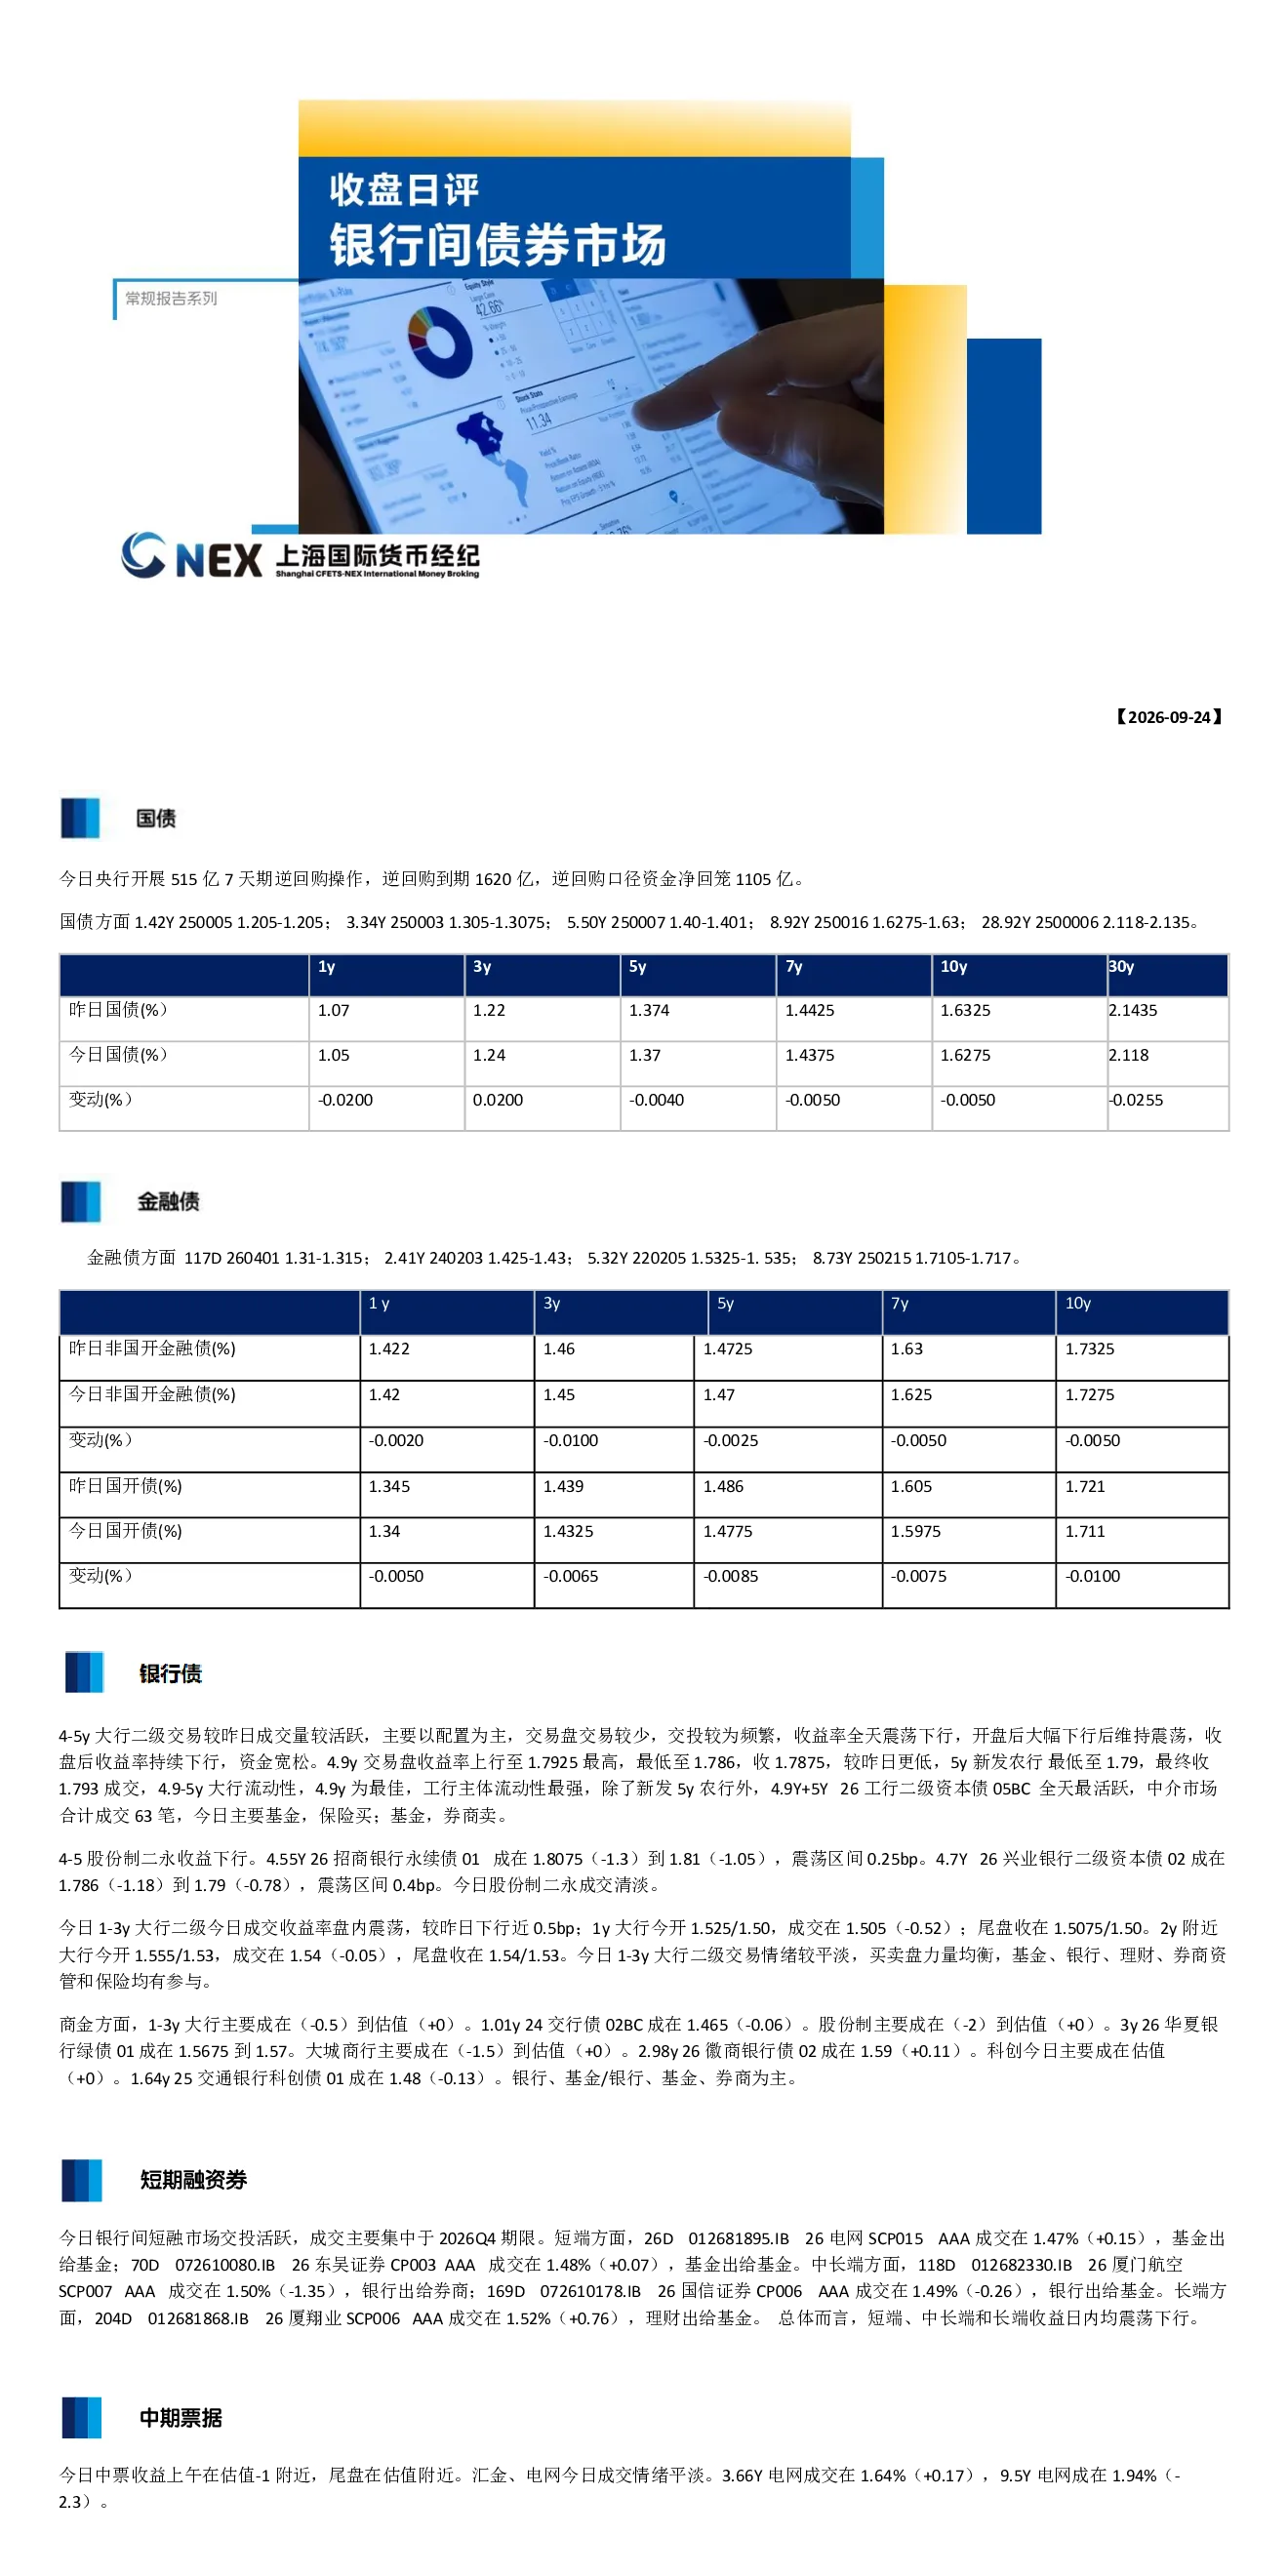
今日央行开展515亿7天期逆回购操作,逆回购到期1620亿,逆回购口径资金净回笼1105亿。国债收益率整体震荡下行,金融债收益率亦呈现下行趋势。4-5年期大行二级交易活跃,主要以配置为主,收益率全天震荡下行,4.9年期收益率最低至1.786%,最终收1.7875%。4-5年期股份制二永收益下行,成交清淡。1-3年期大行二级成交收益率盘内震荡,较昨日下行近0.5bp,交易情绪平淡。商金方面,1-3年期大行主要成交在估值附近,股份制主要成交在估值下方,科创债成交一般。银行间短融市场交投活跃,成交主要集中于2026Q4期限,短端、中长端和长端收益日内均震荡下行。中票收益上午在估值-1附近,尾盘在估值附近,好名字整体成交在估值-2到估值+1,3-5年期好名字整体成交在估值-3到估值+2,5Y+好名字成交收益率主要集中在1.75%-2.50%。交易所信用债全天交投较为清淡,基金、券商、保险、理财、银行均有参与,1年内券商债多成交在估值附近,1-3年非券商债成交尚可,多成交在估值-1附近,5Y+非券商债成交寥寥,科创债成交一般。
银行间债券市场未来发展趋势如何?
从今日市场表现来看,银行间债券市场整体呈现震荡下行趋势,尤其国债和金融债收益率下行明显。4-5年期大行二级交易活跃,主要以配置为主,显示机构对中长期债券的配置需求仍在。短融市场交投活跃,集中于2026Q4期限,表明市场对未来流动性有一定预期。交易所信用债交投清淡,5Y+非券商债成交寥寥,显示投资者对长期信用风险的偏好较低。总体而言,市场情绪较为谨慎,机构配置为主,对中长期债券需求相对稳定,但高收益债仍面临卖压,市场整体风险偏好不高。
报告中提到的主要交易品种有哪些?
报告中提到的主要交易品种包括国债、金融债、大行二级债、股份制二永、1-3年期大行二级债、商金债、银行间短融、中票、交易所信用债等。其中,国债和金融债收益率整体震荡下行,4-5年期大行二级债交易活跃,收益率下行明显,4.9年期收益率最低至1.786%。短融市场交投活跃,集中于2026Q4期限,收益震荡下行。交易所信用债交投清淡,1年内券商债成交在估值附近,1-3年非券商债成交尚可,5Y+非券商债成交寥寥。科创债成交一般。
当前银行间债券市场整体状况如何?
当前银行间债券市场整体呈现震荡下行态势,但市场情绪较为谨慎。国债和金融债收益率下行,显示市场对利率走势有一定预期。4-5年期大行二级债交易活跃,主要以配置为主,表明机构对中长期债券的需求相对稳定。短融市场交投活跃,集中于2026Q4期限,显示市场对未来流动性有一定预期。交易所信用债交投清淡,5Y+非券商债成交寥寥,显示投资者对长期信用风险的偏好较低。总体而言,市场整体风险偏好不高,机构配置为主,但对高收益债仍存在卖压,市场整体流动性相对充裕但需求偏弱。
投资银行间债券市场需注意哪些风险?
投资银行间债券市场需注意以下风险:首先,市场整体风险偏好不高,高收益债仍存在卖压,投资者需关注信用风险变化。其次,交易所信用债交投清淡,5Y+非券商债成交寥寥,显示投资者对长期信用风险的偏好较低,需警惕长期债券的流动性风险。此外,市场情绪较为谨慎,机构配置为主,对中长期债券需求相对稳定,但若经济环境变化可能导致利率走势不确定性增加,需关注利率风险。最后,城投板块担保结构点心债供给稀缺,部分买盘转向担保结构美元债,显示市场对特定信用结构的偏好变化,需关注信用结构变化带来的风险。