猜你想问
这份铅产业周报的核心内容是什么?
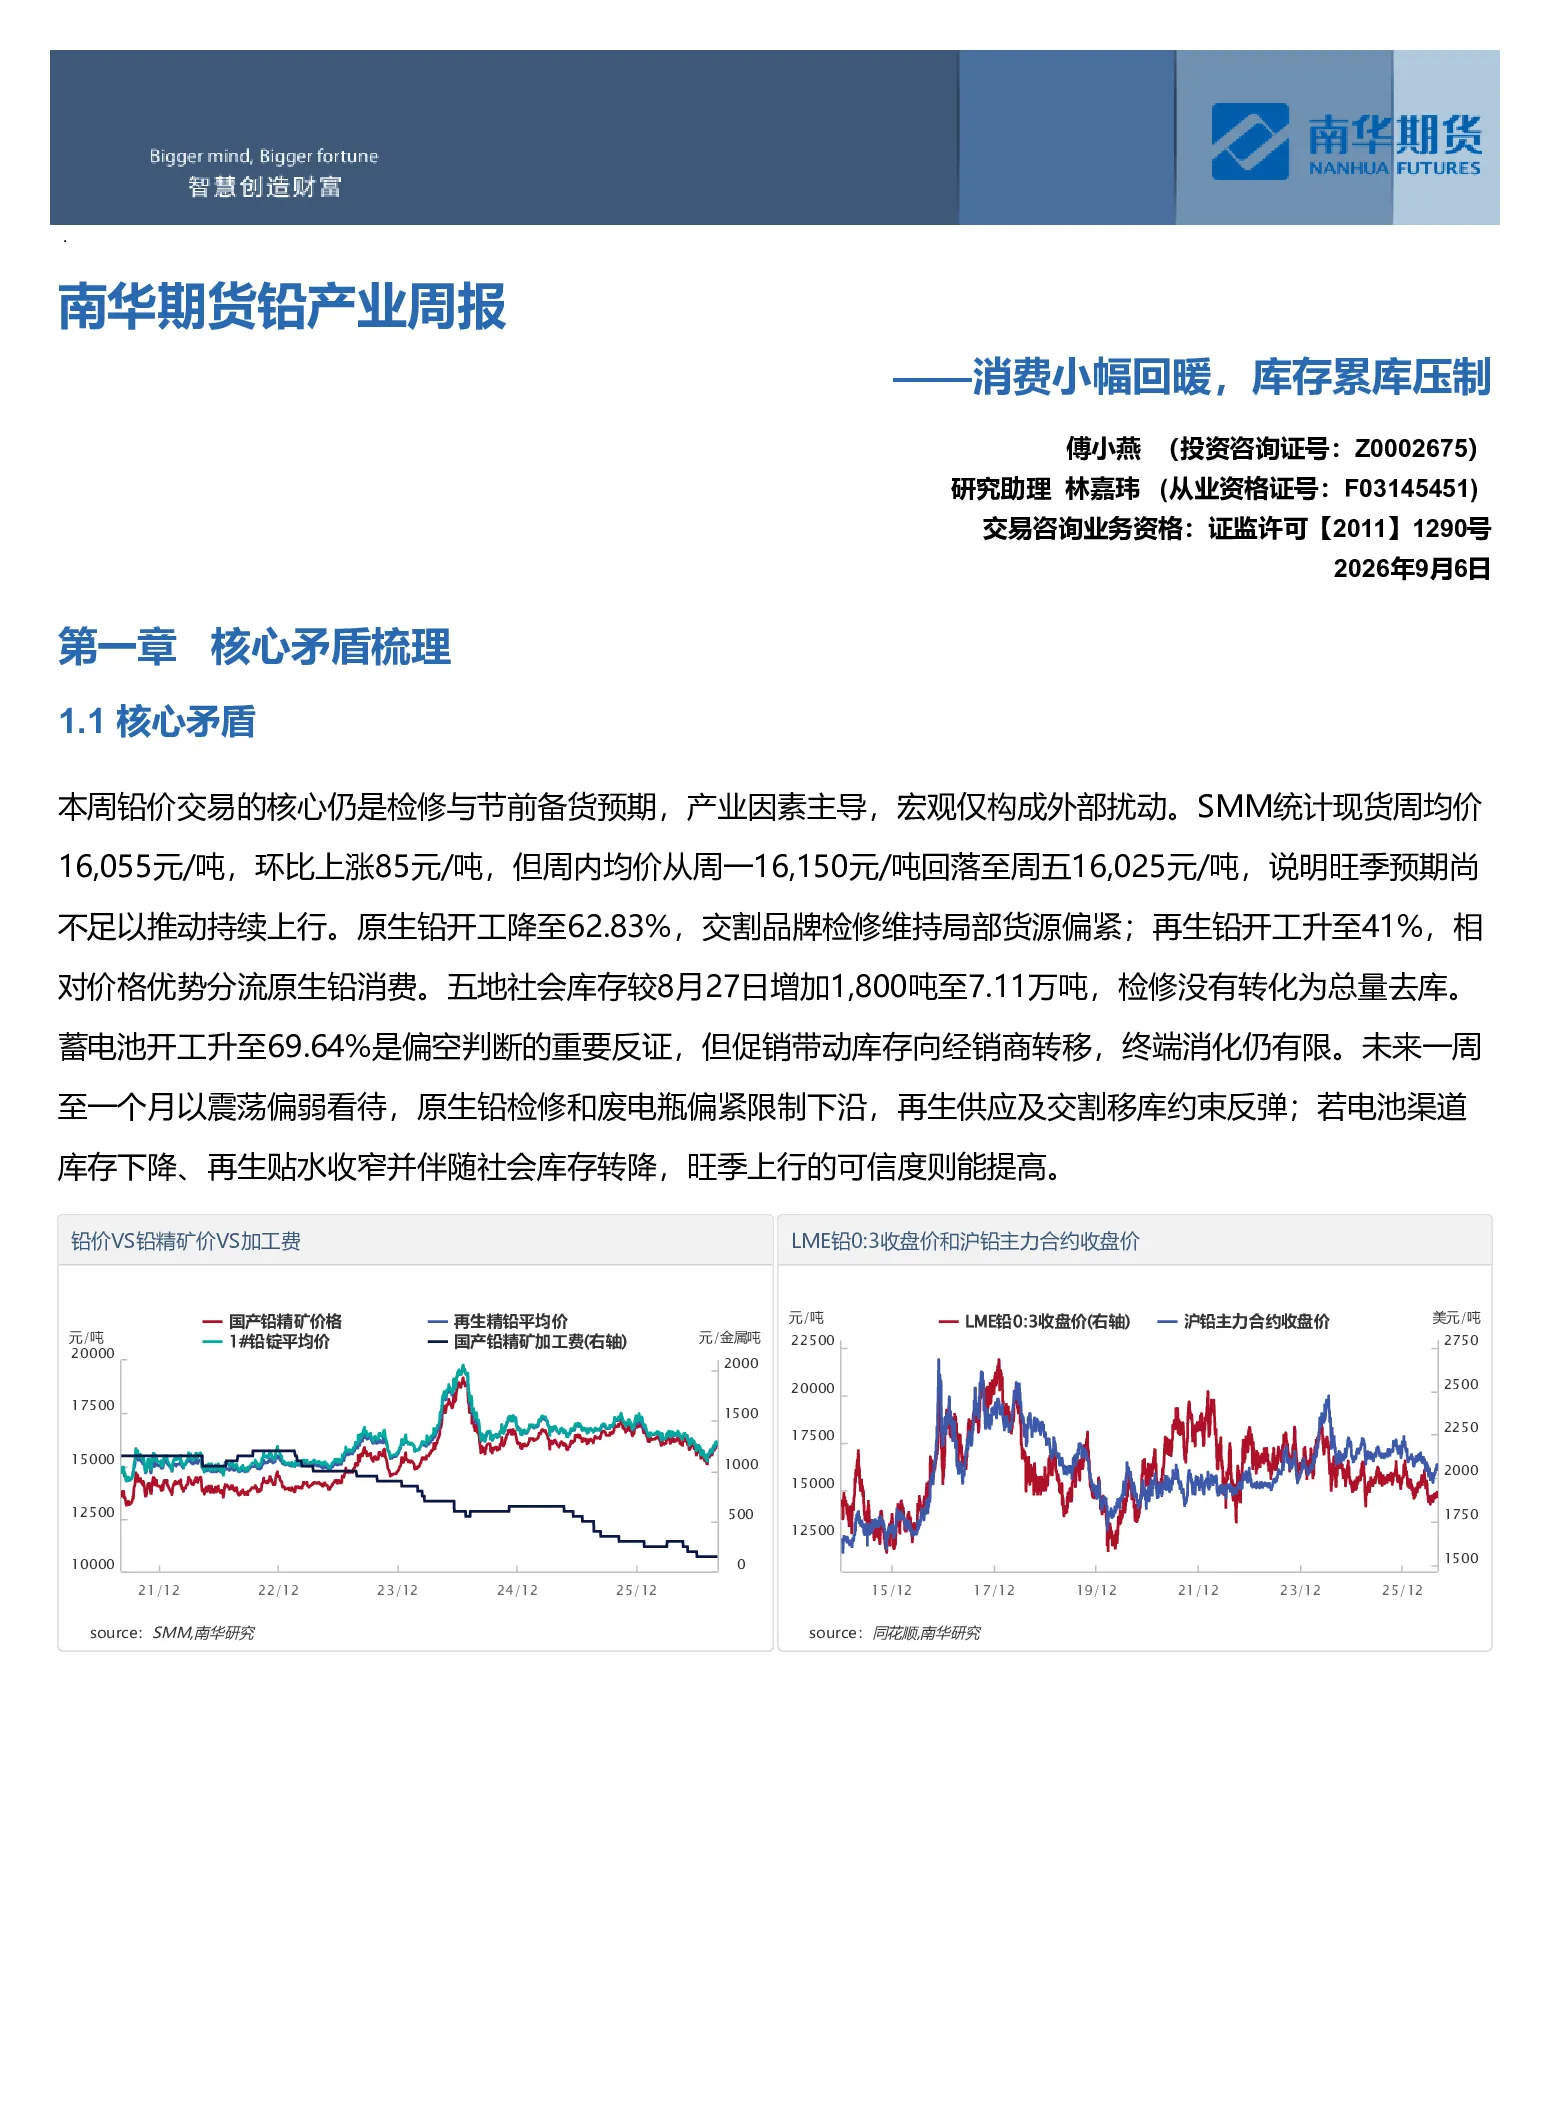
本周铅价交易的核心矛盾仍是检修与节前备货预期,产业因素主导,宏观仅构成外部扰动。原生铅开工降至62.83%,交割品牌检修维持局部货源偏紧;再生铅开工升至41%,相对价格优势分流原生铅消费。五地社会库存较8月27日增加1,800吨至7.11万吨,检修没有转化为总量去库。蓄电池开工升至69.64%是偏空判断的重要反证,但促销带动库存向经销商转移,终端消化仍有限。未来一周至一个月以震荡偏弱看待。
铅产业未来发展趋势如何?
22026年铅的结构矛盾在于废电瓶回收约束与再生冶炼产能弹性并存。铅价上涨会修复回收和冶炼收益,诱发供给回补,限制单靠旺季预期推动的趋势;原料紧张又会延缓复产,形成成本支撑。白银、锑锡等副产品收益使不同炼厂盈亏分化,不能用统一成本线判断全部产能退出。年内方向仍取决于电池终端消化能否快于再生供应恢复。
报告重点分析了哪些方向?
报告重点分析了原生铅检修与节前备货预期对价格的影响,以及社会库存回升和再生铅供应增加对价格的压制。同时,报告还分析了蓄电池开工上升对终端需求的影响,以及再生铅成本和库存变化对价格的影响。此外,报告还关注了跨市价差和进口窗口的变化情况。
当前铅市场现状如何判断?
当前铅市场以震荡偏弱看待。原生铅检修和废电瓶偏紧限制下沿,再生供应及交割移库约束反弹。若电池渠道库存下降、再生贴水收窄并伴随社会库存转降,旺季上行的可信度则能提高。下周参考区间15,950—16,350元/吨附近。
这份研报有哪些风险提示?
报告提示的风险包括环保政策变化、矿端扰动以及新国标需求不及预期。环保政策收紧可能影响铅矿开采和冶炼活动;矿端扰动可能导致铅供应不稳定;新国标需求不及预期可能影响蓄电池行业对铅的需求,进而影响铅价。
你可能感兴趣
南华期货铅产业周报:消费小幅回暖,库存累库压制20260906
南华期货2026-09-06
铅产业周报:累库压制下,注意成本支撑止跌趋势
南华期货2026-03-16
南华期货铅产业周报:累库预期压制价格20260201
南华期货2026-02-01
铅产业周报:累库预期压制价格
南华期货2026-02-01
南华期货铅产业周报:累库预期压制铅价
南华期货2025-11-03
南华期货铅产业周报:累库预期压制铅价20251102
南华期货2025-11-02
沪铝消费季节性回暖 沪铅节后累库幅度高于同期
五矿期货2025-10-09
铅锌日评:消费淡季拖累铅价,低库存支撑有限;宏观压制减弱,低库存为锌价提供支撑
宏源期货2023-04-24
招期基本金属锌铅周报:锌累库压制反弹空间,铅交割博弈成本防线
招商期货2025-07-11
铅周报:如期累库压制 铅价筑底运行
铜冠金源期货2024-10-14