猜你想问
这份研报主要分析了什么内容?
这份研报主要分析了天然橡胶近期偏强运行的原因。核心观点包括厄尔尼诺气候预期导致的东南亚减产风险、国内橡胶社会库存稳中有降、需求端现实偏弱但预期偏强等因素。报告指出,市场已开始交易四季度乃至明年年初的供应收缩预期,库存去化、合成胶比价抬升、金九银十预期等因素共同推动期价上行。
天然橡胶行业未来发展趋势如何?
天然橡胶行业未来发展趋势受多重因素影响。一方面,全球厄尔尼诺气候预期增强,泰国、印尼等核心产区面临高温干旱风险,可能导致橡胶树生长受抑制,有效割胶天数减少,供给弹性下降。另一方面,东南亚胶树普遍树龄老化,新增种植面积有限,进一步加剧了供给端的压力。同时,下游轮胎需求存在“金九银十”的传统旺季预期,以及中东地缘扰动导致合成橡胶成本走高,天然橡胶比价优势显现,可能对天胶形成额外需求支撑。
研报重点分析了哪些方向?
研报重点分析了三个方向:一是厄尔尼诺预期持续增强减产冲击,东南亚产区面临高温干旱风险,市场已开始交易四季度乃至明年年初的供应收缩预期;二是国内橡胶社会库存稳中有降,青岛保税区库存缓慢被动去库,但去库主要源于海外供给边际收缩,非下游消费拉动;三是需求端现实偏弱、预期偏强,国内轮胎企业开工维持区间震荡,但市场对轮胎终端需求存在修复预期,合成橡胶成本走高也推动天然橡胶比价优势显现。
当前天然橡胶市场现状如何?
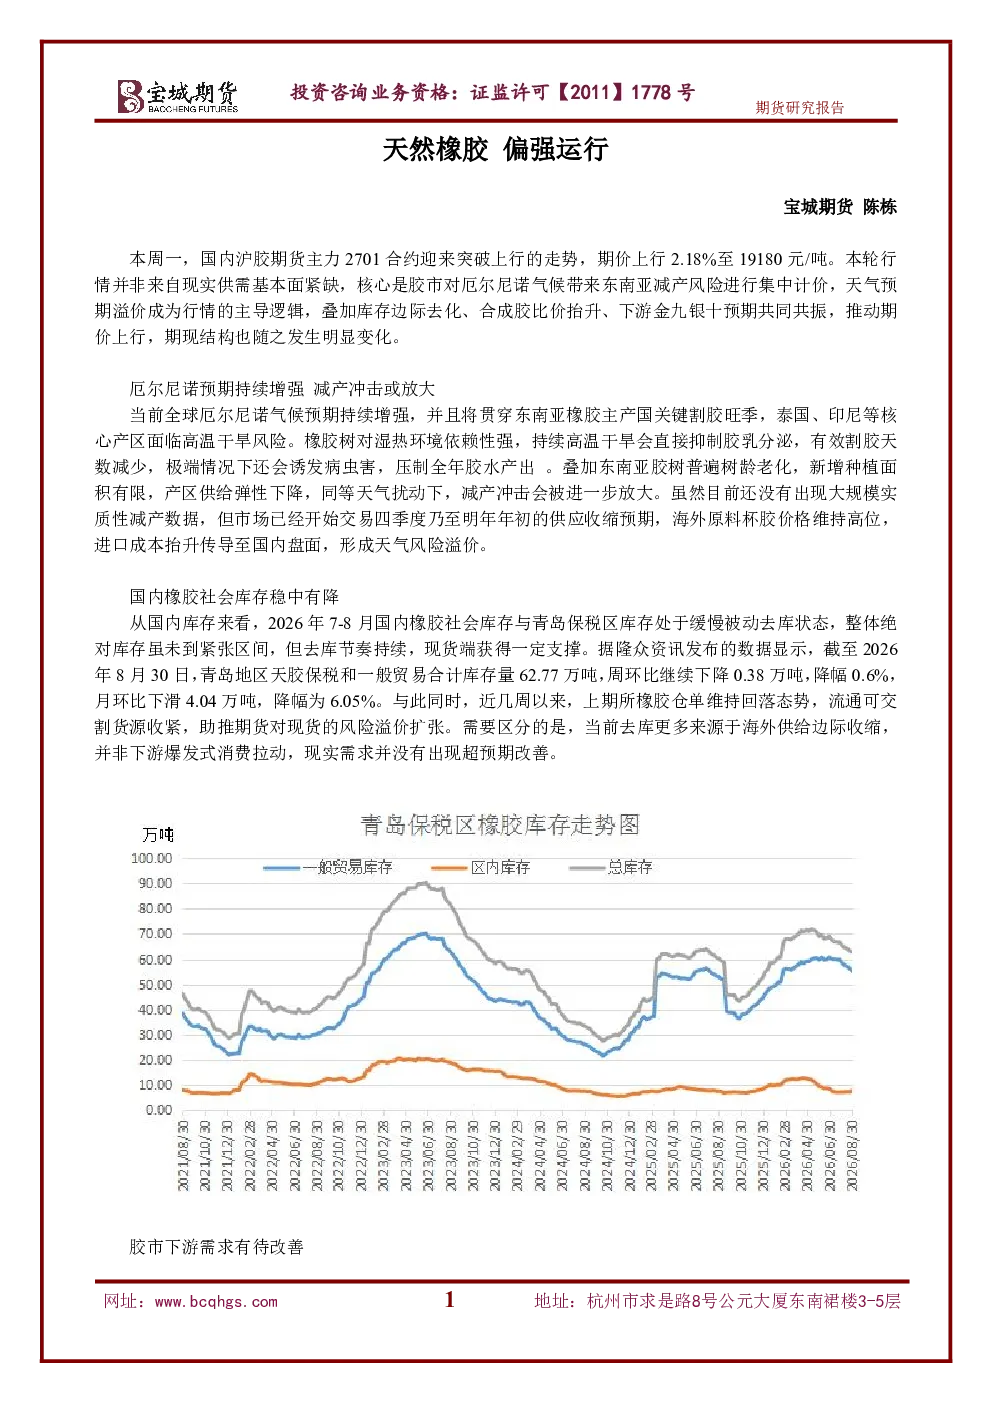
当前天然橡胶市场现状表现为沪胶期货主力合约走强,期价上涨,期现结构发生明显变化。市场集中计价东南亚减产风险,天气预期溢价成为主导逻辑。国内橡胶社会库存与青岛保税区库存缓慢被动去库,整体绝对库存虽未紧张,但去库节奏持续,现货端获得一定支撑。上期所橡胶仓单维持回落,流通可交割货源收紧,助推期货对现货的风险溢价扩张。但下游轮胎企业按需采购为主,大规模主动补库尚未落地,现实需求未超预期改善。
研报提示了哪些风险?
研报提示了几个风险:首先,若东南亚主产区迎来有效降雨,干旱风险解除,厄尔尼诺溢价将快速回落,限制胶价上行空间。其次,下游轮胎企业利润承压,高价原料接受能力有限,也会限制胶价上行空间。再次,短期行情能否延续,关键在于东南亚产区实际降水、胶水产出数据能否验证减产预期。最后,需跟踪国内轮胎企业开工补库、橡胶到港库存变化,警惕天气预期证伪后盘面快速回调风险。