猜你想问
医疗器械板块近期业绩表现如何?
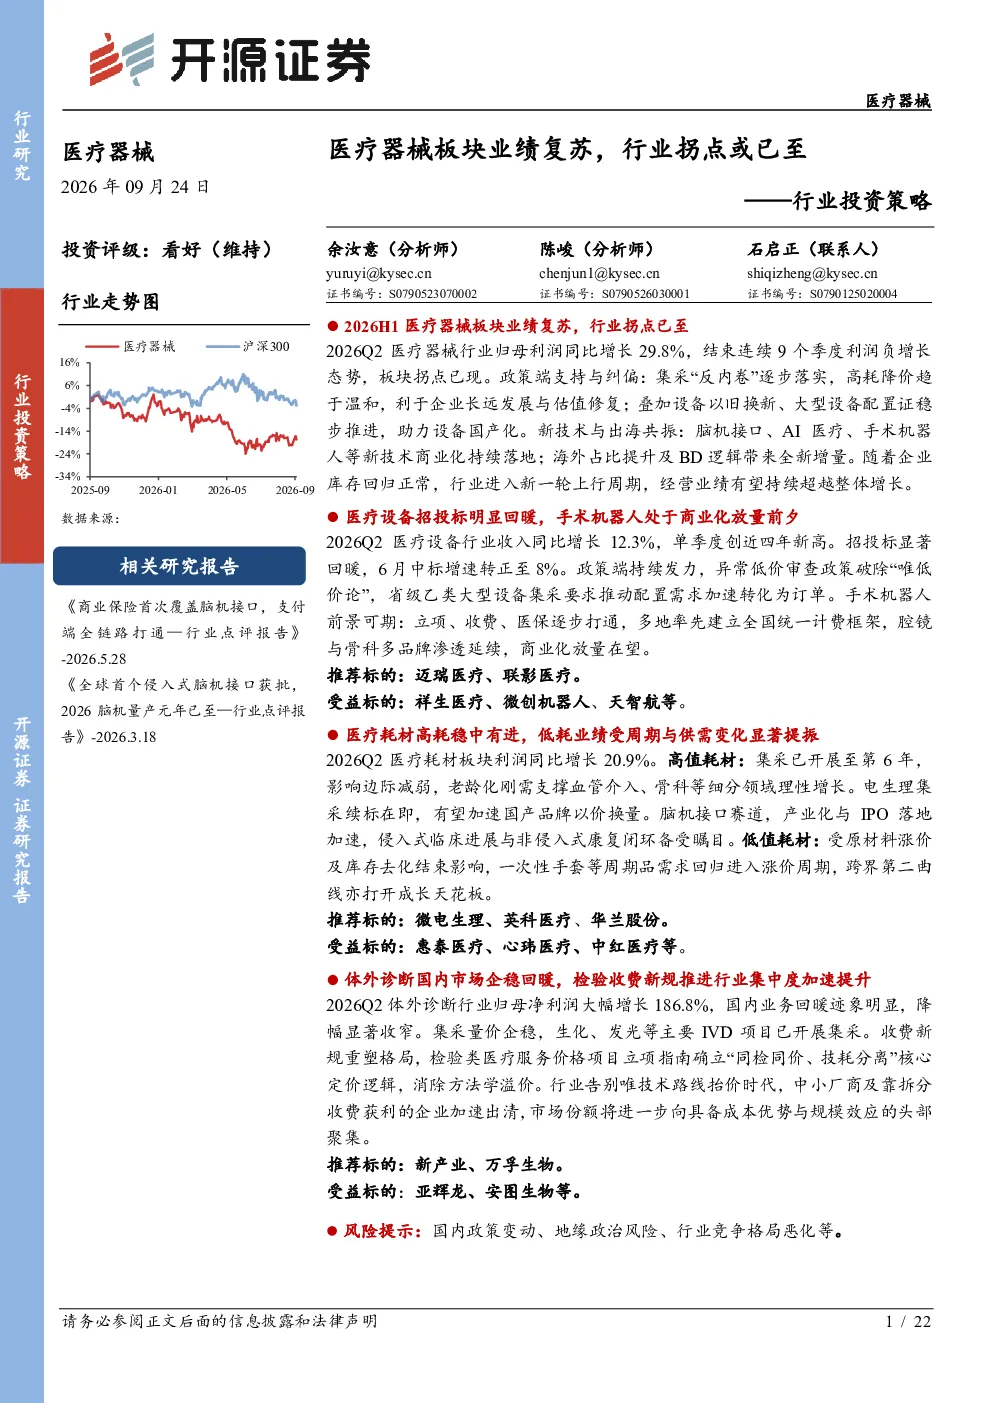
2026年Q2医疗器械行业归母净利润同比增长29.8%,结束连续9个季度负增长。收入同比增长11.3%,合计归母净利润120.2亿元,显示出行业整体业绩回暖趋势。政策支持如集采纠偏、设备以旧换新等助力行业发展,新技术如脑机接口、AI医疗等商业化落地,海外市场占比提升也带来增量。
医疗器械行业未来发展趋势是什么?
医疗器械行业未来发展趋势包括政策支持逐步落实,高耗降价趋于温和,有利于企业长远发展与估值修复。新技术如脑机接口、AI医疗、手术机器人等商业化持续落地,推动行业创新。同时,设备国产化进程加速,海外市场占比提升及BD逻辑带来全新增量,行业拐点或已至。
研报重点分析了哪些医疗器械细分领域?
研报重点分析了医疗设备、医疗耗材和体外诊断三个细分领域。医疗设备方面,2026年Q2收入同比增长12.3%,招投标显著回暖,手术机器人领域商业化放量在望。医疗耗材方面,2026年Q2收入同比增长12.3%,利润同比增长20.9%,高值耗材集采影响边际减弱,低值耗材需求回归进入涨价周期。体外诊断方面,2026年Q2归母净利润同比增长186.8%,国内业务回暖明显,行业集中度加速提升。
当前医疗器械市场现状如何判断?
当前医疗器械市场现状表现为行业整体业绩回暖,结束连续负增长态势。政策环境改善,集采“反内卷”逐步落实,高耗降价趋于温和,为行业提供稳定发展基础。新技术商业化加速,如脑机接口、AI医疗等,推动行业创新。同时,国产化进程加速,海外市场占比提升,行业拐点或已至,市场前景向好。
该研报提示了哪些投资风险?
该研报提示的主要风险包括国内政策变动可能对行业产生影响,地缘政治风险可能带来不确定性,行业竞争格局恶化可能压缩企业利润空间。此外,新技术商业化落地存在不确定性,市场竞争加剧也可能导致价格战,这些因素均需投资者关注。
你可能感兴趣
建材行业策略周报:下游需求持续复苏,玻璃行业拐点或已至
建筑建材财通证券2023-04-16
证券研究报告行业专题报告:24Q1板块业绩同比改善,半导体行业复苏拐点已至
电子设备长城证券2024-05-13
机械设备行业周报:政策发力超预期,顺周期板块拐点或已至
机械设备开源证券2024-09-29
大众食品板块1月投资策略:拐点已至,布局改善
国信证券2022-01-07
2025年房地产行业年度策略:周期拐点已至,结构性复苏一触即发
房地产东吴证券2024-12-17
国联证券-公司季报点评-业绩短期承压,行业拐点或已至
国联证券2023-11-01
食品饮料行业大众品板块2022年及23Q1业绩综述:拐点已至,趋势向上
食品饮料安信证券2023-05-04
医药生物行业深度研究:原料药板块Q2拐点已至,营收及业绩环比持续改善
医药生物太平洋证券2024-09-22
计算机2023年三季报总结:板块分化明显,复苏拐点已至
信息技术财通证券2023-11-06
2023年一季报点评:复苏拐点已至,新材料板块持续发力
民生证券2023-05-05