猜你想问
豪威集团CIS业务有哪些新兴增长来源?
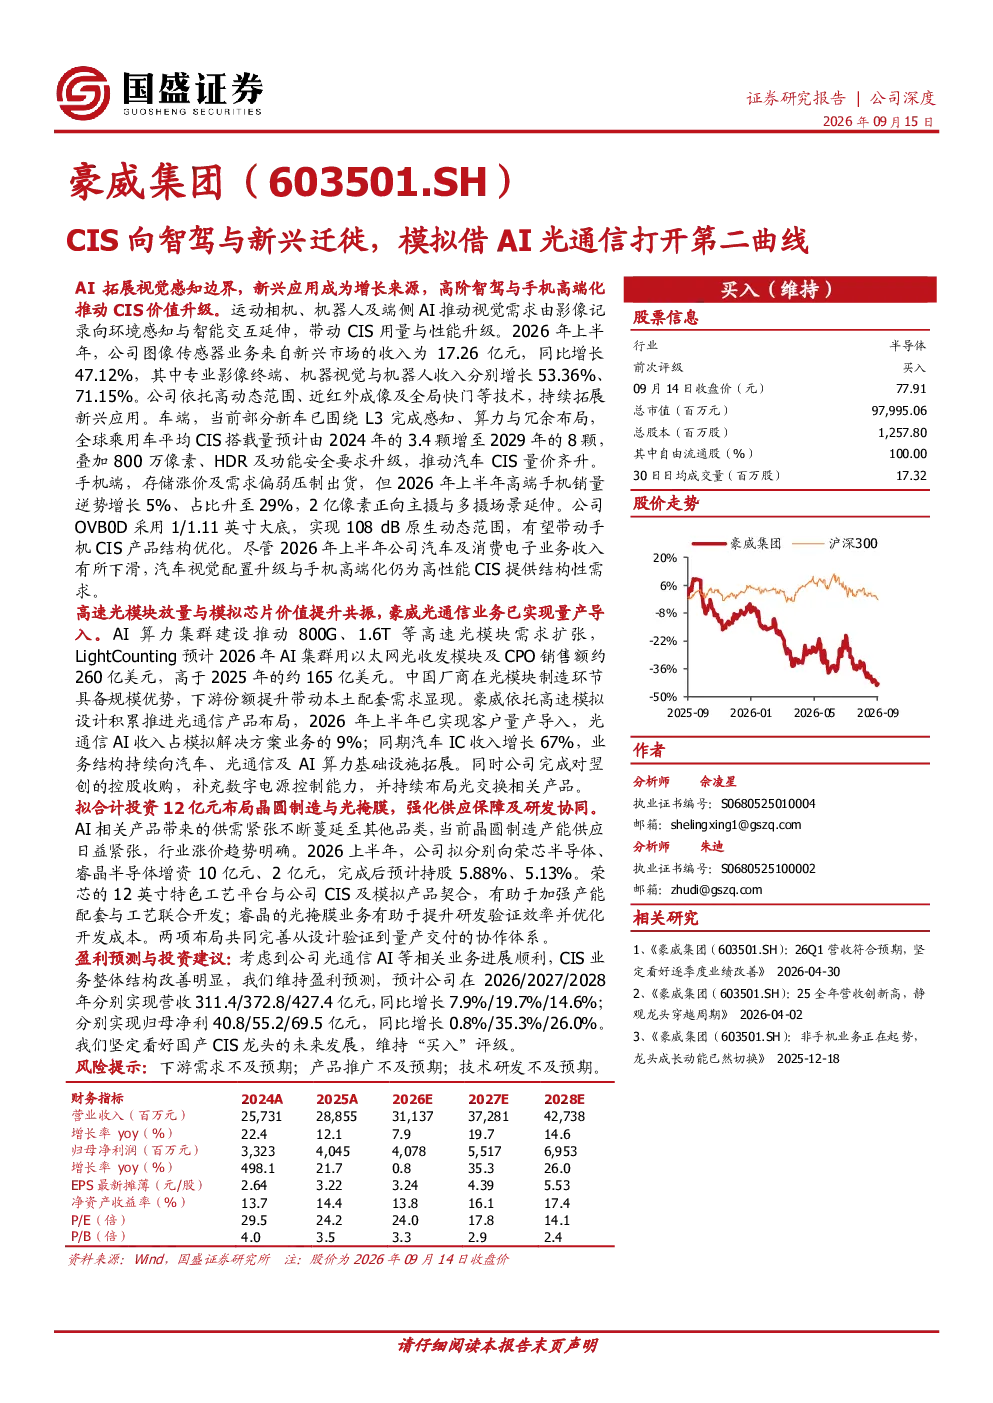
豪威集团的CIS业务正从运动相机、机器人及端侧AI等新兴应用中获得增量。2026年上半年,公司图像传感器业务来自新兴市场的收入达到17.26亿元,同比增长47.12%。这些新兴应用不仅推动了CIS的用量和性能升级,也为公司带来了显著的收入增长。特别是运动相机市场,2026年上半年销量达311.9万台,销售额达82.0亿元,同比增长超过90%。人形机器人市场同样表现强劲,2026年上半年全球出货量超过2.2万台,同比增长接近300%。这些新兴应用的快速发展,为豪威集团的CIS业务提供了广阔的增长空间。
智驾技术如何影响汽车CIS市场需求?
智驾技术的快速发展正推动汽车CIS市场的量价齐升。随着L3自动驾驶技术的逐步落地,单车对CIS的需求量将显著增加。预计到2029年,全球汽车CIS需求将达到每辆车8颗,其中中国市场将达到每辆车9.2颗。这意味着汽车CIS市场的规模将持续扩大,为豪威集团等CIS供应商带来更多商机。同时,单颗CIS的价值量也在提升,因为更高性能的传感器能够支持更复杂的自动驾驶功能。这种量价齐升的趋势,将使汽车成为CIS业务的重要增长引擎。
豪威集团在模拟业务方面有哪些布局?
豪威集团在模拟业务方面正积极布局光通信和AI算力基础设施。随着AI算力集群建设的加速,高速互联需求不断扩张,推动光通信市场规模提升。预计2026年光通信器件市场规模将达到294亿美元。豪威集团已成功将模拟业务延伸至光通信领域,并实现下游客户的量产导入,光通信AI业务收入占比已达9%。此外,公司还通过投资荣芯半导体和睿晶半导体,加强上游晶圆制造和光掩膜配套能力,进一步强化供应链保障。这些布局不仅为公司开辟了新的增长曲线,也为国内模拟芯片厂商切入高速光通信供应链提供了重要机遇。
当前CIS市场面临哪些主要挑战?
当前CIS市场面临的主要挑战包括产能和供应链压力。AI电源需求的增长叠加8英寸晶圆产能的收缩,导致晶圆代工价格持续上涨。预计2026年下半年,8英寸及12英寸成熟制程代工价格仍有上涨空间。这种产能紧张的局面,可能影响CIS产品的成本和交付周期。此外,产业链的稳定性和供应链的安全性也是需要关注的问题。虽然豪威集团通过参股荣芯半导体和睿晶半导体等措施加强供应链布局,但整个行业的供应链仍需持续优化以应对潜在风险。这些挑战要求公司不断提升自身的技术实力和供应链管理能力。
豪威集团未来几年的业绩预期如何?
根据研报分析,豪威集团未来几年的业绩预期呈现稳健增长态势。预计公司2026年至2028年的营收将分别达到311.4亿元、372.8亿元和427.4亿元,同比增长7.9%、19.7%和14.6%。在净利润方面,预计2026年至2028年将分别实现40.8亿元、55.2亿元和69.5亿元,同比增长0.8%、35.3%和26.0%。这些数据反映出公司业务结构持续优化,新兴市场和高附加值产品的贡献不断提升。尽管面临一定的市场挑战,但公司整体发展前景乐观,有望实现持续增长。