猜你想问
沃什加息周期是否已开启?
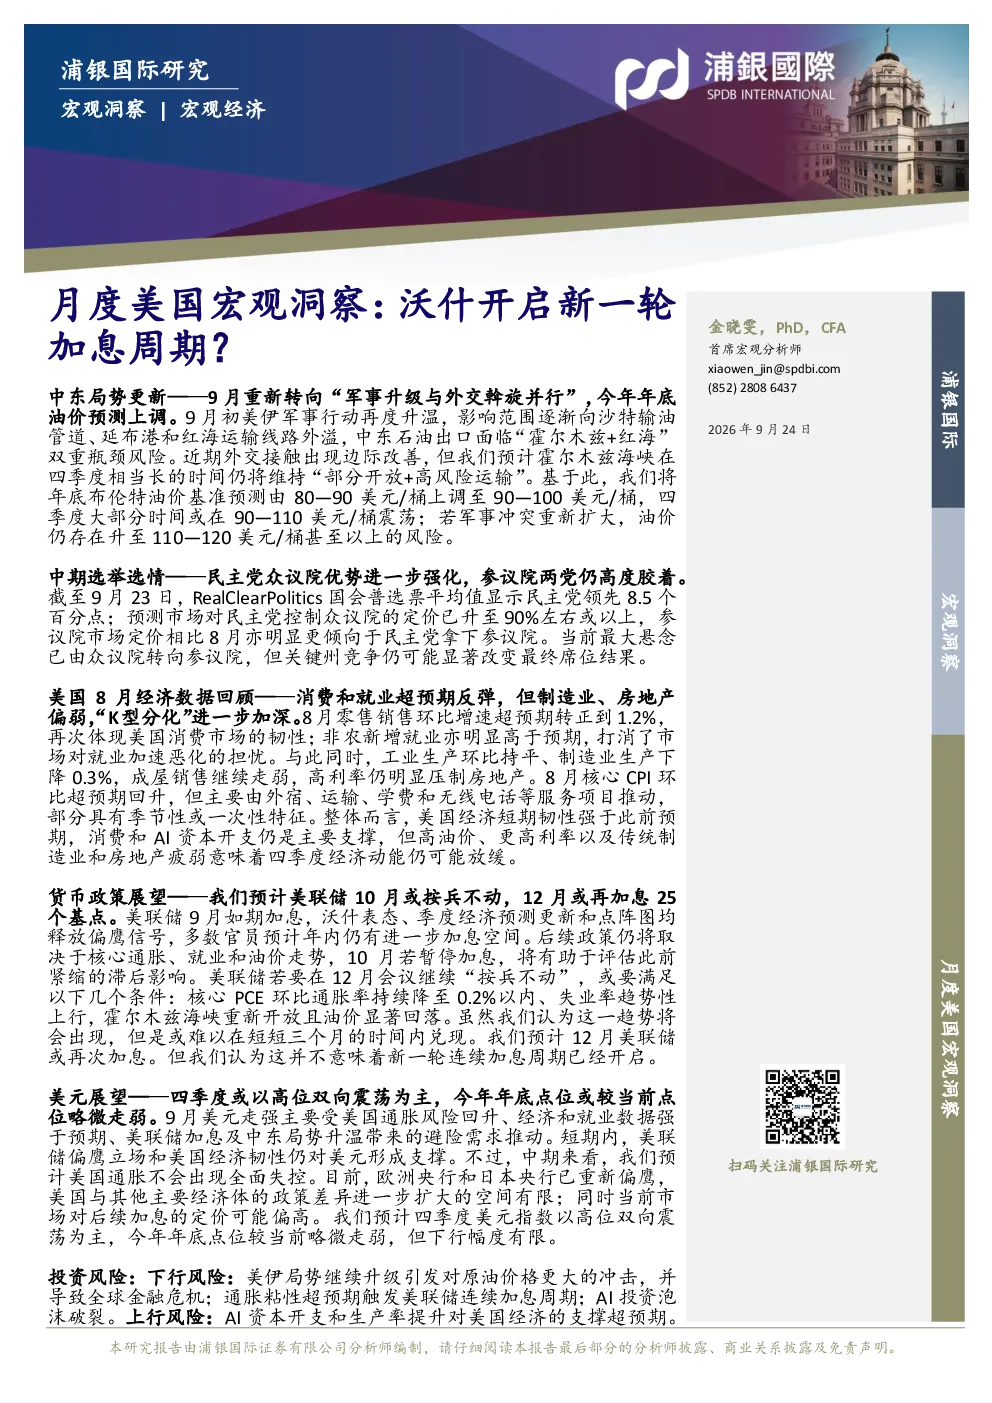
研报分析美联储9月如期加息,沃什表态释放偏鹰信号,但预计10月或按兵不动,12月或再加息25个基点。后续政策仍将取决于核心通胀、就业和油价走势,10月若暂停加息,将有助于评估此前紧缩的滞后影响。12月美联储或再次加息,但这不代表新一轮加息周期的开启。
中东局势如何影响美国经济?
9月初美伊军事行动升温,中东石油出口面临“霍尔木兹+红海”双重瓶颈风险,布伦特油价基准预测上调至90—100美元/桶。霍尔木兹海峡在四季度相当长的时间仍将维持“部分开放+高风险运输”,若军事冲突扩大,油价或升至110—120美元/桶以上,对通胀和经济动能形成压力。
美国8月经济数据有何亮点和隐忧?
8月零售销售环比增速超预期转正到1.2%,非农新增就业明显高于预期,显示消费和就业超预期反弹。但制造业生产环比持平、制造业生产下降0.3%,成屋销售继续走弱,高利率压制房地产,“K型分化”进一步加深。核心CPI环比超预期回升,主要由服务项目推动,短期经济韧性强于此前预期,但高油价、更高利率及传统制造业和房地产疲弱意味着四季度经济动能可能放缓。
美元近期走势如何?
9月美元走强主要受美国通胀风险回升、经济和就业数据强于预期、美联储加息及中东局势升温带来的避险需求推动。短期内,美联储偏鹰立场和美国经济韧性仍对美元形成支撑。四季度或以高位双向震荡为主,今年年底点位或较当前点位略微走弱。中长期看,美国通胀不会出现全面失控,欧洲央行和日本央行已重新偏鹰,美国与其他主要经济体的政策差异进一步扩大的空间有限。
研报提示哪些风险?
中东局势持续紧张可能引发油价飙升,对通胀和经济造成冲击;美联储加息路径存在不确定性,后续政策仍将取决于核心通胀、就业和油价走势;美国经济“K型分化”加剧,高利率压制房地产和传统制造业,四季度经济动能可能放缓;美元指数四季度或以高位双向震荡为主,年底点位或较当前水平略微走弱,但下行幅度有限。
你可能感兴趣
月度美国宏观洞察:沃什再次放鹰,美联储9月会加息吗?
浦银国际2026-08-31
月度宏观洞察:中国期待政策继续发力,美国加息周期未完待续
浦银国际2023-09-01
美联储“鹰派”加息,沃什开启独立之路——2026年9月美联储议息会议点评
国泰海通证券2026-09-17
月度中国宏观洞察:新一轮政策支持开启,中期改革计划已清晰
浦银国际2024-07-29
——2026年9月美联储议息会议点评:美联储鹰派加息,沃什开启独立之路
国泰海通证券2026-09-17
美国全景高频跟踪:沃什再放鹰,9月加息重回视野
文化传媒东方财富2026-08-31
美国加息的蝴蝶效应(一):美元指数新一轮升值周期已经开启
中泰证券2015-07-28
美国加息的蝴蝶效应(一):美元指数新一轮升值周期已经开启
齐鲁证券2015-07-29