猜你想问
这份研报主要分析了什么内容?
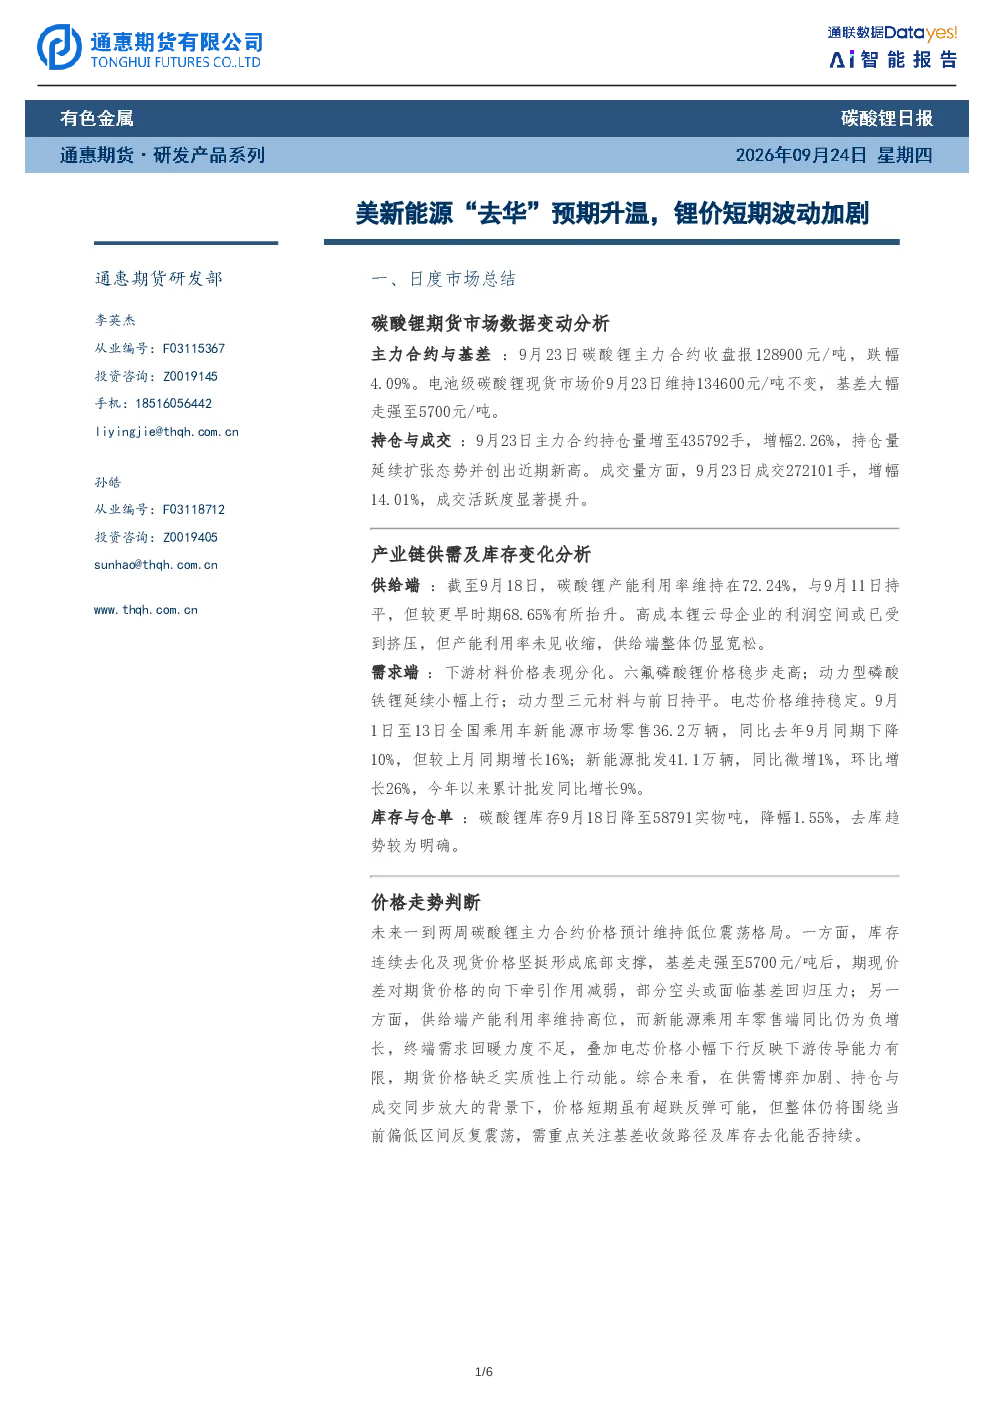
本研报主要分析了美新能源“去华”预期升温背景下,碳酸锂市场的供需变化、价格走势及产业链动态。报告详细解读了主力合约与基差的变化,指出9月23日碳酸锂主力合约收盘报128900元/吨,跌幅4.09%,而电池级碳酸锂现货市场价维持134600元/吨不变,基差大幅走强至5700元/吨。同时,持仓量增至435792手,成交量达272101手,显示市场活跃度提升。报告还深入分析了供给端产能利用率维持在72.24%,需求端材料价格分化,六氟磷酸锂价格走高至122000元/吨,动力型磷酸铁锂小幅上行至52855元/吨,库存去库趋势明确,但新能源乘用车零售端同比仍为负增长,终端需求回暖力度不足,期货价格缺乏实质性上行动能。综合来看,报告认为价格短期虽有超跌反弹可能,但整体仍将围绕当前偏低区间反复震荡。
新能源赛道未来发展趋势如何?
新能源赛道未来发展趋势呈现多面性。供给端,碳酸锂产能利用率维持在高位,但高成本锂云母企业利润空间受挤压,整体供给仍显宽松。需求端,下游材料价格表现分化,六氟磷酸锂和动力型磷酸铁锂价格稳步走高,但动力型三元材料和电芯价格维持稳定,显示需求结构分化。市场零售数据显示,9月1日至13日全国乘用车新能源市场零售36.2万辆,同比去年9月同期下降10%,但较上月同期增长16%;新能源批发41.1万辆,同比微增1%,环比增长26%,今年以来累计批发同比增长9%。尽管批发数据向好,但终端零售同比仍负增长,表明需求回暖力度不足。此外,美新能源“去华”预期升温可能进一步影响供需格局,需持续关注产业链各环节的动态变化。
报告重点分析了哪些方向?
报告重点分析了碳酸锂市场的供需平衡、价格走势及产业链库存变化。在供给端,报告指出碳酸锂产能利用率维持在72.24%,供给端整体仍显宽松,但高成本锂云母企业利润空间受挤压。需求端,报告分析了下游材料价格分化,如六氟磷酸锂价格走高至122000元/吨,动力型磷酸铁锂小幅上行至52855元/吨,但电芯价格维持稳定,显示需求传导存在滞后。库存方面,碳酸锂库存9月18日降至58791实物吨,去库趋势较为明确。价格走势方面,报告预测未来一到两周碳酸锂主力合约价格预计维持低位震荡格局,主要基于库存去化、现货价格坚挺形成的底部支撑,以及供给端产能利用率高位和需求端回暖力度不足的双重制约。基差走强至5700元/吨后,期现价差对期货价格的向下牵引作用减弱,部分空头或面临基差回归压力。
当前市场现状如何判断?
当前市场现状呈现供需博弈加剧、价格短期震荡的格局。供给端,碳酸锂产能利用率维持在72.24%,供给整体仍显宽松,但高成本锂云母企业利润空间受挤压。需求端,下游材料价格分化,六氟磷酸锂和动力型磷酸铁锂价格稳步走高,但新能源乘用车零售端同比仍为负增长,显示终端需求回暖力度不足。库存方面,碳酸锂库存连续去化,9月18日降至58791实物吨,去库趋势明确。价格走势方面,主力合约价格9月23日收盘报128900元/吨,跌幅4.09%,但基差大幅走强至5700元/吨,持仓量增至435792手,成交量达272101手,显示市场活跃度提升。报告认为,在供需博弈加剧、持仓与成交同步放大的背景下,价格短期虽有超跌反弹可能,但整体仍将围绕当前偏低区间反复震荡,需重点关注基差收敛路径及库存去化能否持续。
研报提示哪些风险?
研报提示的主要风险在于供需失衡和需求端回暖不确定性。供给端,碳酸锂产能利用率维持高位,供给端整体仍显宽松,若新能源乘用车零售端同比持续负增长,终端需求回暖力度不足,可能进一步压制价格。需求端,下游材料价格传导存在滞后,电芯价格小幅下行反映下游传导能力有限,若需求端未能有效拉动,价格缺乏实质性上行动能。此外,美新能源“去华”预期升温可能对产业链各环节产生影响,需关注其具体落地情况和市场反应。基差走强至5700元/吨后,部分空头或面临基差回归压力,需警惕市场情绪变化对价格的影响。综合来看,需持续关注产业链各环节的动态变化,以及供需关系能否形成新的平衡点。