猜你想问
这份研报主要分析了什么内容?
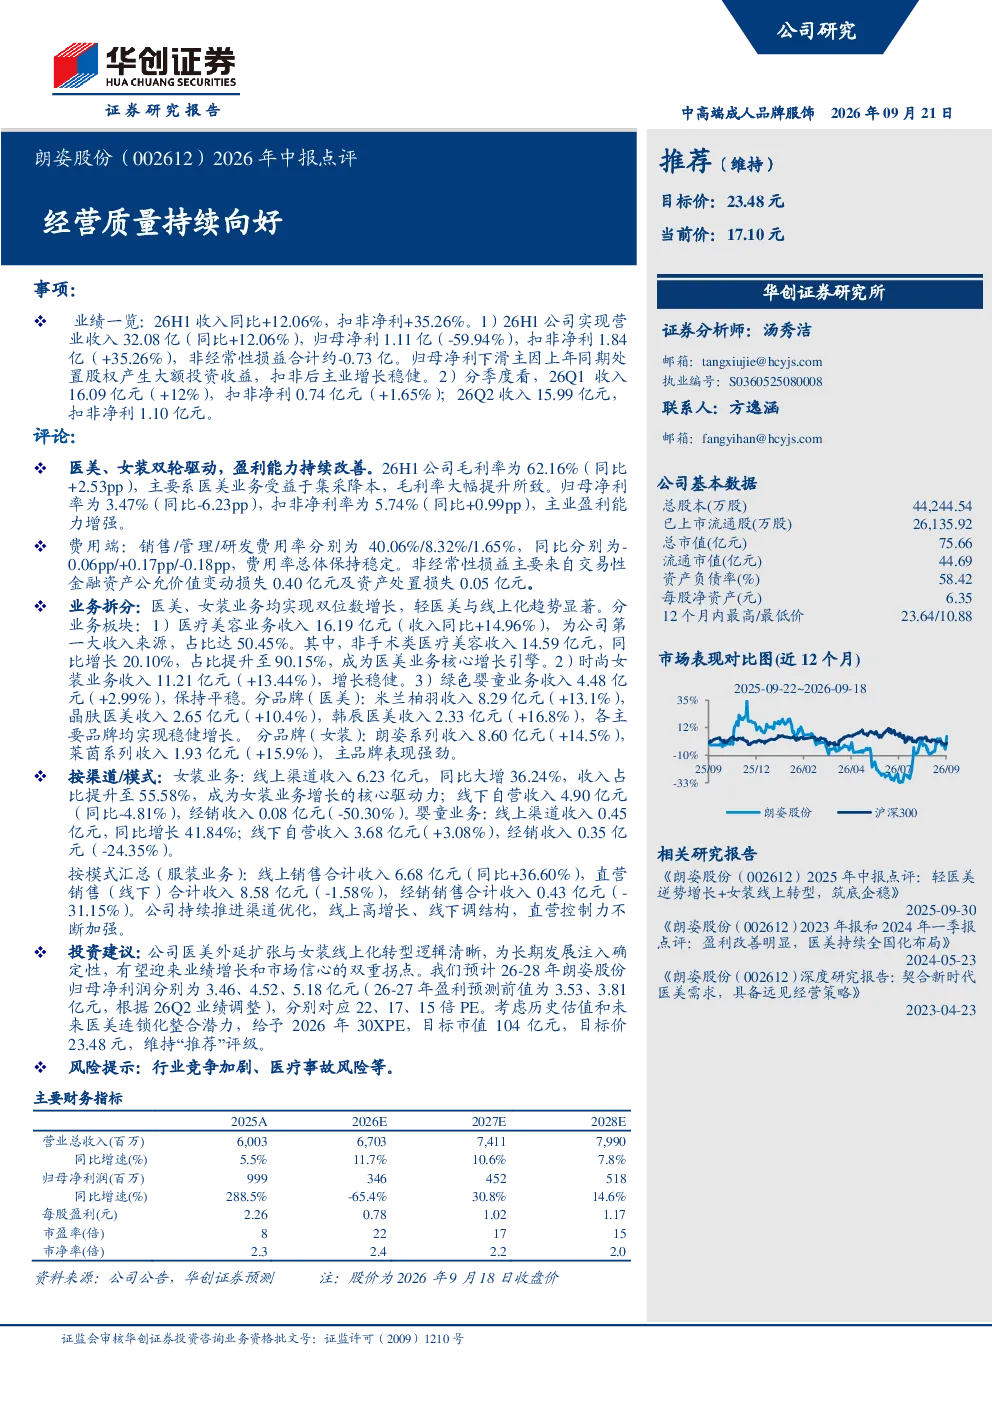
这份研报主要分析了朗姿股份2026年上半年的经营情况,包括业绩表现、经营质量、业务拆分、渠道模式以及投资建议等方面。报告显示,公司上半年营业收入同比增长12.06%,扣非净利润同比增长35.26%,显示主业增长稳健。医美业务和非手术类医疗美容收入增长显著,成为核心增长引擎。公司持续推进渠道优化,线上销售高增长,线下调结构,直营控制力加强。研报还给出了未来几年的盈利预测和投资评级。
医美行业的发展趋势如何?
医美行业的发展趋势呈现多元化、规范化和科技化的特点。随着消费者对美的追求不断提升,医美市场规模持续扩大。同时,行业监管趋严,推动行业规范化发展。科技赋能医美服务,如数字化诊疗、AI辅助等技术逐渐应用,提升服务效率和体验。非手术类医疗美容因其创伤小、恢复快等优势,成为增长热点。品牌连锁化、市场化竞争加剧,头部企业优势明显。
研报重点分析了朗姿股份的哪些方面?
研报重点分析了朗姿股份的经营质量、业务拆分和渠道模式。在经营质量方面,报告关注了毛利率、净利率和费用率的变动情况,指出医美业务受益集采降本毛利率大幅提升,扣非净利率显示主业盈利能力增强。业务拆分方面,报告详细分析了医美、时尚女装和绿色婴童业务的收入增长和品牌表现,医美业务和非手术类医疗美容成为核心增长引擎。渠道模式方面,报告强调了公司线上渠道的高增长和线下渠道的调整优化,直营控制力加强。
当前市场对朗姿股份的评价如何?
当前市场对朗姿股份的评价较为积极。报告显示公司经营质量持续向好,医美业务增长强劲,女装线上化转型成效显著,未来几年盈利预测乐观,给予“推荐”评级。市场关注公司医美外延扩张和女装线上化转型的逻辑,认为这些举措为长期发展注入确定性。同时,市场也关注行业竞争加剧和医疗事故风险等潜在问题。
研报提示了哪些风险因素?
研报提示了行业竞争加剧和医疗事故风险等风险因素。医美行业竞争激烈,新进入者不断涌现,可能导致市场份额分散和价格战。医疗事故风险是医美行业的固有风险,一旦发生重大事故,可能对公司品牌形象和经营造成负面影响。此外,宏观经济波动、政策变化等外部因素也可能对公司的经营业绩产生影响。