猜你想问
华大智造2026年半年报核心内容有哪些?
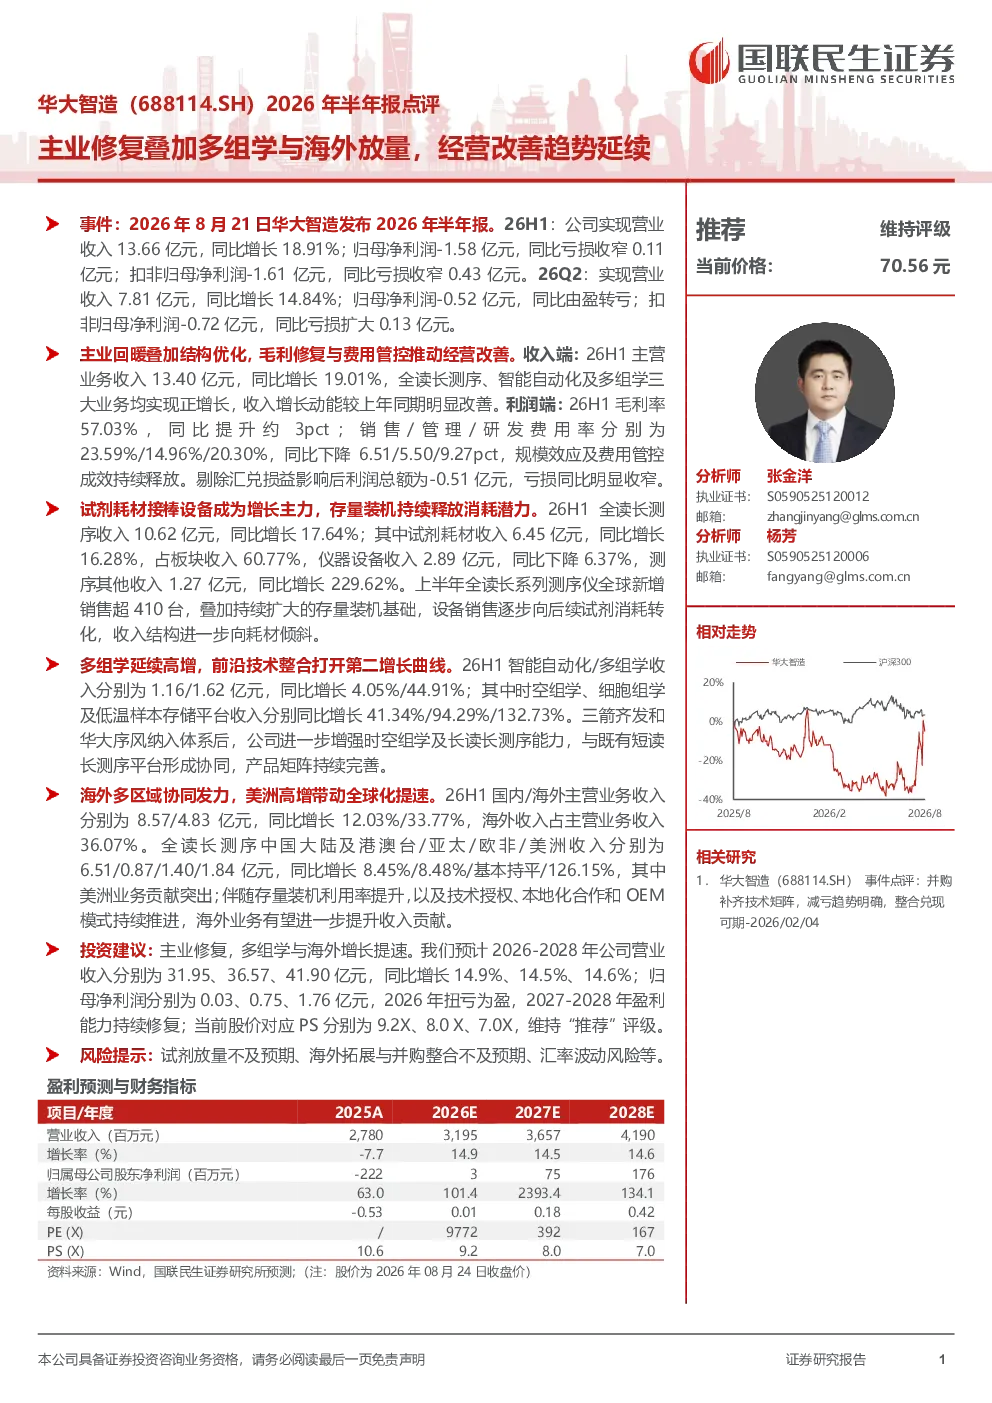
华大智造2026年半年报显示公司经营改善趋势延续。26H1实现营业收入13.66亿元,同比增长18.91%,归母净利润同比亏损收窄;26Q2实现营业收入7.81亿元,同比增长14.84%,归母净利润同比由盈转亏。报告维持“推荐”评级,当前价格70.56元。报告指出主业回暖与结构优化,26H1主营业务收入同比增长19.01%,全读长测序、智能自动化及多组学业务均实现正增长。毛利率提升约3个百分点至57.03%,销售/管理/研发费用率分别同比下降6.51/5.50/9.27个百分点。
华大智造所在赛道行业发展趋势如何?
华大智造所在赛道为生物科技及测序设备领域,2026年半年报显示行业持续向多组学、智能化方向发展。全读长测序收入同比增长17.64%,试剂耗材成为增长主力,占板块收入60.77%。多组学业务高增,智能自动化/多组学收入同比增长4.05%/44.91%,时空组学、细胞组学及低温样本存储平台收入分别同比增长41.34%/94.29%/132.73%。海外业务提速,26H1海外收入同比增长33.77%,美洲业务贡献突出(同比增长126.15%)。
华大智造报告重点分析了哪些方向?
华大智造报告重点分析了主业回暖、结构优化及多组学高增。报告显示26H1主营业务收入同比增长19.01%,全读长测序、智能自动化及多组学业务均实现正增长。毛利率提升约3个百分点至57.03%,销售/管理/研发费用率分别同比下降6.51/5.50/9.27个百分点。试剂耗材成为增长主力,全读长测序仪全球新增销售超410台,收入结构向耗材倾斜。多组学业务高增,时空组学、细胞组学及低温样本存储平台收入分别同比增长41.34%/94.29%/132.73%
当前华大智造的市场现状如何判断?
华大智造市场现状显示公司经营改善趋势延续,26H1实现营业收入13.66亿元,同比增长18.91%,归母净利润同比亏损收窄。26Q2实现营业收入7.81亿元,同比增长14.84%,归母净利润同比由盈转亏。报告指出主业回暖与结构优化,全读长测序、智能自动化及多组学业务均实现正增长。毛利率提升约3个百分点至57.03%,销售/管理/研发费用率分别同比下降6.51/5.50/9.27个百分点。海外业务提速,26H1海外收入同比增长33.77%,美洲业务贡献突出(同比增长126.15%)。
华大智造研报提示了哪些风险?
华大智造研报提示了试剂放量不及预期、海外拓展与并购整合不及预期、汇率波动风险等。报告显示试剂耗材成为增长主力,但试剂放量不及预期将影响收入增长。海外业务提速,但海外拓展与并购整合不及预期将影响市场扩张。此外,汇率波动风险也可能对财务表现产生影响。