猜你想问
中国生物制药2026年中报核心内容有哪些?
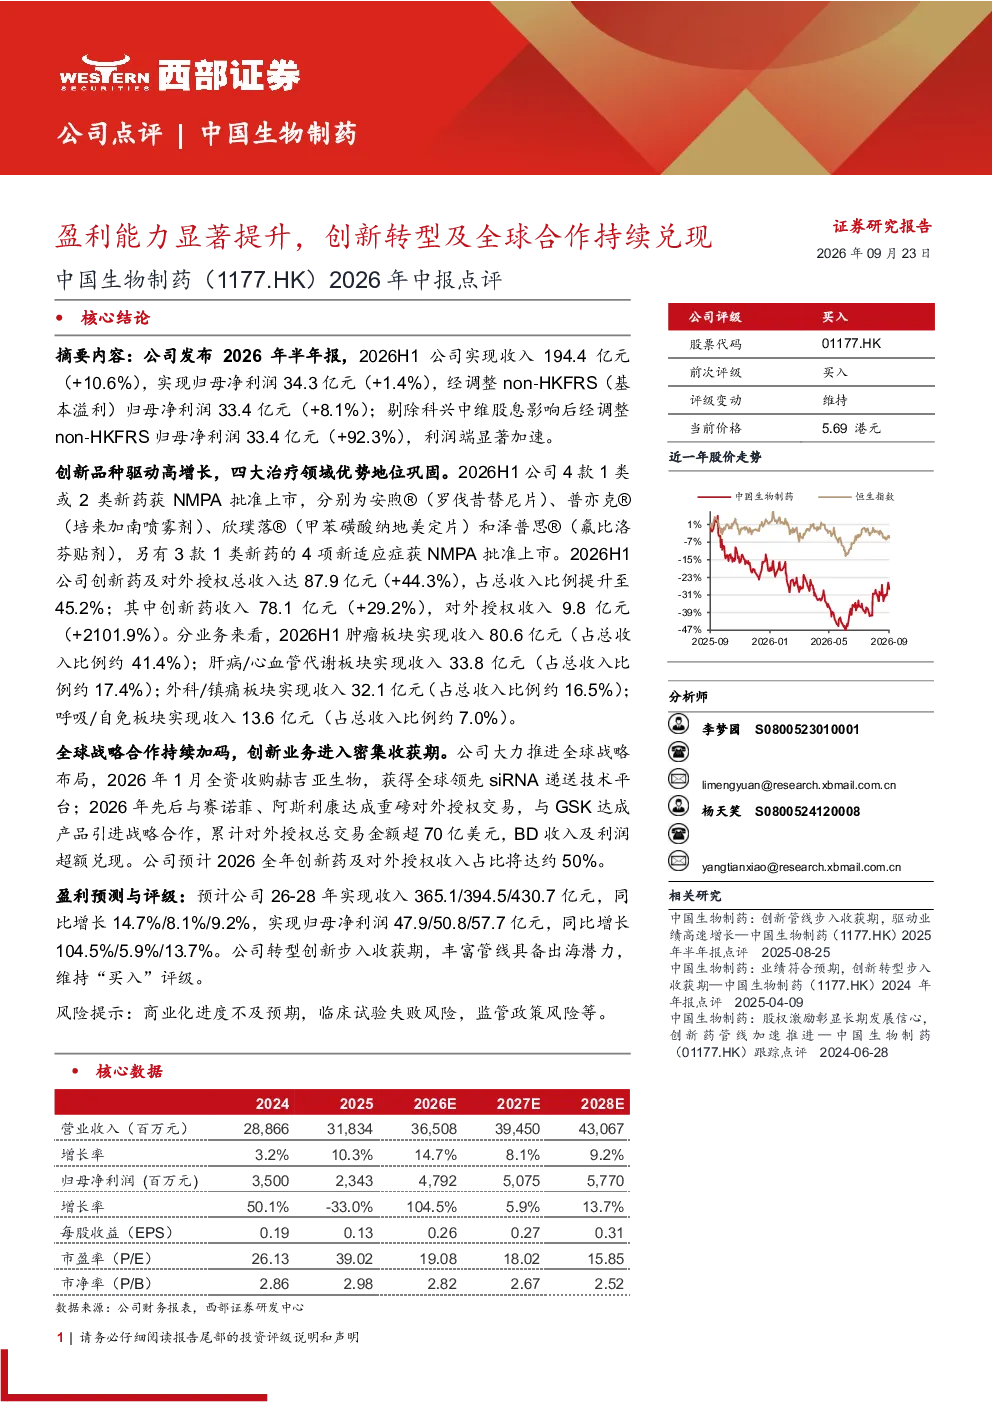
中国生物制药2026年半年报显示,公司盈利能力显著提升,2026H1实现收入194.4亿元(+10.6%),归母净利润34.3亿元(+1.4%),经调整non-HKFRS归母净利润33.4亿元(+8.1%),剔除科兴中维股息影响后归母净利润同比增长92.3%。创新品种驱动高增长,四大治疗领域优势地位巩固,2026H1创新药及对外授权总收入达87.9亿元(+44.3%),占总收入比例提升至45.2%。4款1类或2类新药获NMPA批准上市,创新药收入78.1亿元(+29.2%),对外授权收入9.8亿元(+2101.9%)。肿瘤板块收入80.6亿元(41.4%),肝病/心血管代谢板块收入33.8亿元(17.4%),外科/镇痛板块收入32.1亿元(16.5%),呼吸/自免板块收入13.6亿元(7.0%)。
医药行业创新药赛道发展趋势如何?
医药行业创新药赛道正经历快速发展,中国生物制药通过持续研发投入和全球合作,在创新药领域取得显著进展。2026H1创新药及对外授权总收入达87.9亿元(+44.3%),占总收入比例提升至45.2%,预计2026全年创新药及对外授权收入占比将达约50%。行业整体受益于技术进步、政策支持以及市场需求增长,创新药企通过自主研发和对外授权合作,加速产品管线布局和市场拓展,推动行业向高附加值方向发展。
中国生物制药2026年中报重点分析了哪些方向?
中国生物制药2026年半年报重点分析了公司盈利能力提升、创新转型及全球合作成果。报告显示,公司通过创新品种驱动高增长,四大治疗领域(肿瘤、肝病/心血管代谢、外科/镇痛、呼吸/自免)收入结构优化,创新药及对外授权业务成为增长引擎。同时,公司通过全资收购赫吉亚生物、与赛诺菲、阿斯利康、GSK等达成战略合作,进一步巩固全球竞争力,预计2026全年创新药及对外授权收入占比将达约50%。
当前医药市场现状如何?
当前医药市场呈现创新驱动和国际化趋势,创新药企凭借研发实力和战略布局获得竞争优势。中国生物制药2026年半年报显示,公司创新药及对外授权总收入达87.9亿元(+44.3%),占总收入比例提升至45.2%,4款1类或2类新药获NMPA批准上市,创新药收入78.1亿元(+29.2%)。行业整体受益于技术进步、政策支持以及市场需求增长,头部企业通过自主研发和对外授权合作,加速产品管线布局和市场拓展,推动行业向高附加值方向发展。
研报提示了哪些风险?
研报提示中国生物制药面临多重风险,包括商业化进度不及预期、临床试验失败风险以及监管政策风险。商业化进度不及预期可能导致新药市场表现未达预期,影响公司收入增长。临床试验失败风险可能使研发投入无法转化为市场产品,影响公司长期发展。监管政策风险则涉及药品审批、定价等环节,可能对公司业务产生不确定性影响。此外,行业竞争加剧也可能对公司市场份额和盈利能力带来挑战。