猜你想问
中国生物制药2026年半年报核心内容有哪些?
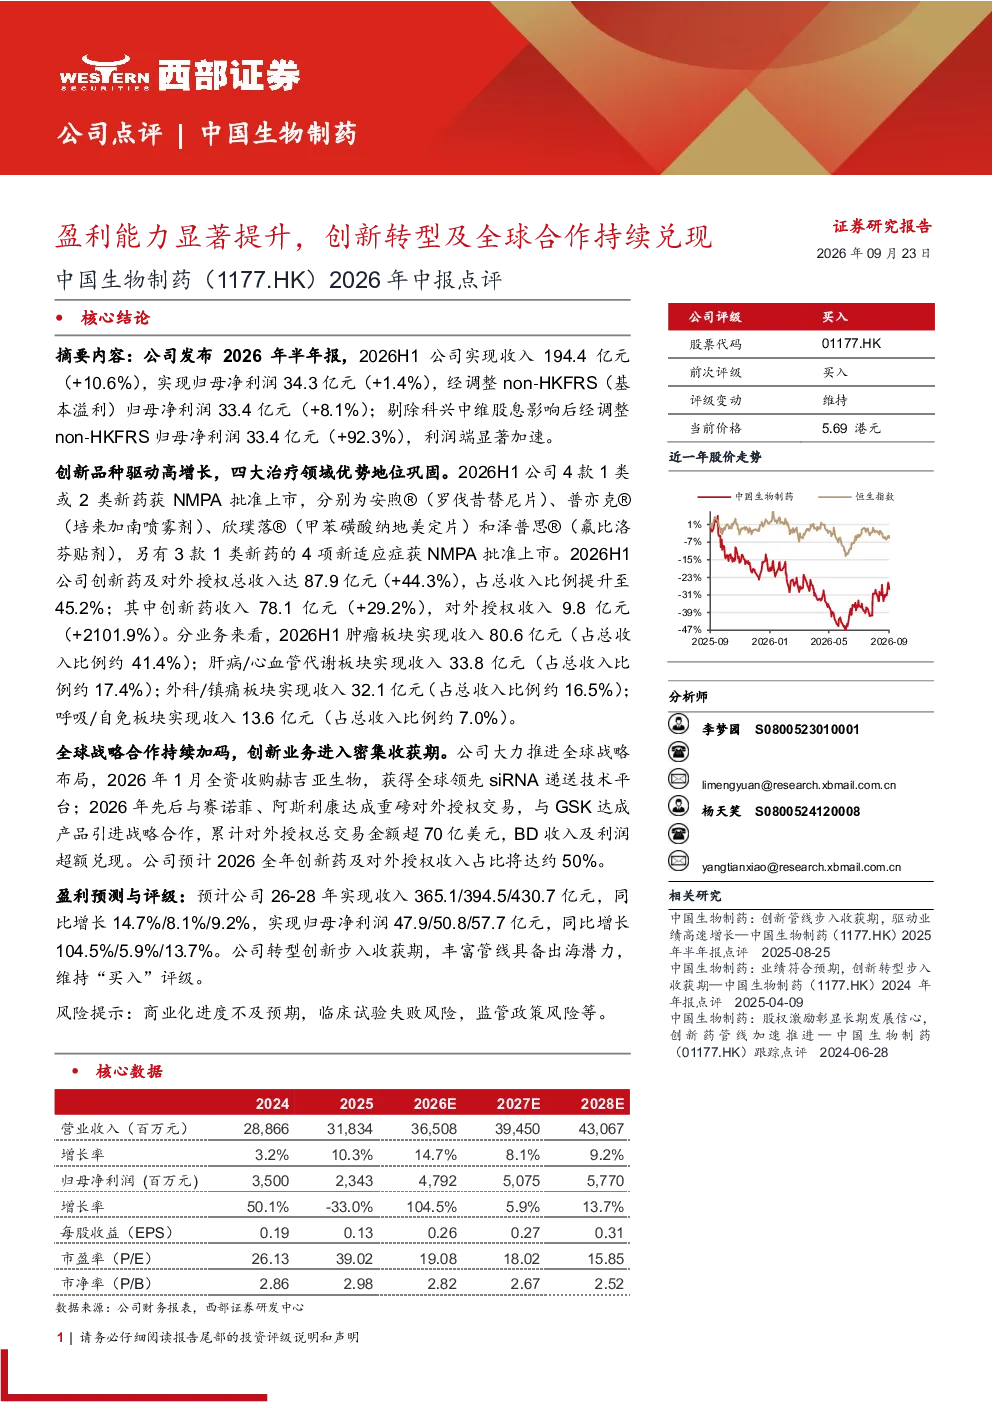
中国生物制药2026年半年报显示,公司盈利能力显著提升,创新转型及全球合作持续兑现。2026H1公司实现收入194.4亿元(+10.6%),归母净利润34.3亿元(+1.4%),经调整non-HKFRS归母净利润33.4亿元(+8.1%),剔除科兴中维股息影响后归母净利润33.4亿元(+92.3%),利润端显著加速。报告还提到公司4款1类或2类新药获NMPA批准上市,创新药及对外授权总收入达87.9亿元(+44.3%),占总收入比例提升至45.2%
医药行业创新赛道发展趋势如何?
医药行业创新赛道正加速发展,新药研发成为行业核心驱动力。中国生物制药通过持续投入创新药研发,获得多款新药上市批准,体现了行业创新投入的成果。同时,全球战略合作布局加码,如与赛诺菲、阿斯利康等达成重磅对外授权交易,显示行业国际化合作趋势明显。未来,创新药械及对外授权收入占比有望持续提升,成为行业增长的重要方向
报告重点分析了哪些业务板块?
报告重点分析了肿瘤、肝病/心血管代谢、外科/镇痛、呼吸/自免四大治疗领域。其中肿瘤板块收入占比最高,达41.4%,创新药及对外授权收入占比也最高。公司通过丰富管线布局和多领域协同发展,巩固了在关键治疗领域的优势地位。未来,公司预计创新药及对外授权收入占比将达约50%,创新业务进入密集收获期
当前医药市场现状如何判断?
当前医药市场呈现创新驱动和国际化加速的特征。中国生物制药的业绩增长得益于创新药械的持续获批和全球合作的推进,反映了行业创新投入的成效。同时,市场竞争加剧,企业通过对外授权等方式加速产品出海,提升全球竞争力。行业整体处于转型升级阶段,创新能力和国际化水平成为企业核心竞争优势
研报提示了哪些风险因素?
研报提示的主要风险包括商业化进度不及预期、临床试验失败风险和监管政策风险。商业化进度不及预期可能导致新药收入不及预期;临床试验失败将直接影响新药研发进度和产品上市前景;监管政策变化可能影响药品审批和市场准入。这些风险因素需关注,但研报未提及具体风险事件或概率