猜你想问
索辰科技2026年半年报主要有哪些业绩表现?
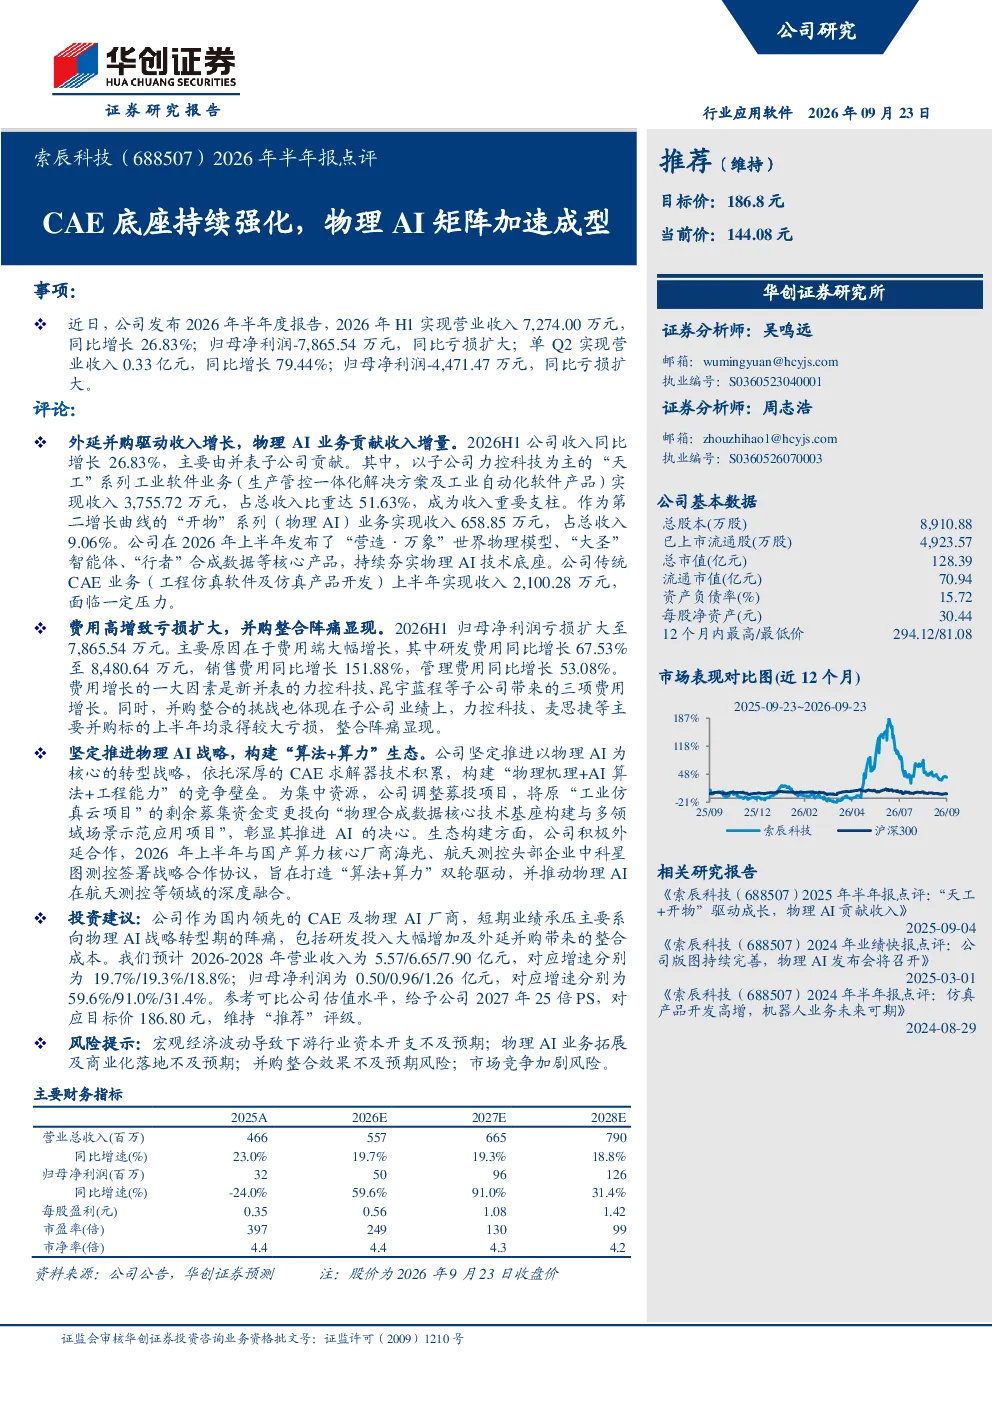
2026年上半年,索辰科技实现营业收入7,274.00万元,同比增长26.83%,主要得益于并表子公司贡献。单Q2营业收入0.33亿元,同比增长79.44%。但归母净利润亏损扩大至7,865.54万元,同比亏损扩大。子公司力控科技贡献收入3,755.72万元,占比51.63%;“开物”系列物理AI业务收入658.85万元,占比9.06%;传统CAE业务收入2,100.28万元,面临压力。研发费用同比增长67.53%至8,480.64万元,销售费用同比增长151.88%,管理费用同比增长53.08%,主要源于新并表子公司及并购整合成本。
物理AI行业发展趋势如何?
物理AI行业正加速发展,企业纷纷布局算法与算力生态。索辰科技坚定推进物理AI战略,发布“营造·万象”等核心产品,调整募投项目聚焦AI技术。与海光、中科星图等签署战略合作协议,构建“算法+算力”生态。行业未来将围绕仿真与AI深度融合,提升研发效率,推动产业数字化转型。
研报对索辰科技的重点分析方向是什么?
研报重点分析了索辰科技的业绩结构、战略进展及财务状况。公司业绩主要依赖并表子公司,物理AI业务占比提升但尚未盈利,传统CAE业务面临压力。公司通过发布新产品、调整募投项目及构建生态,加速物理AI布局。研发投入大幅增加,费用端压力明显。
当前市场对索辰科技有何判断?
市场关注索辰科技从传统CAE向物理AI转型的进展。公司上半年营收增长但利润亏损扩大,转型阵痛明显。未来三年预计营收增速19.7%/19.3%/18.8%,净利润增速59.6%/91.0%/31.4%,显示长期增长潜力。但短期整合成本及研发投入增加是主要挑战。
研报提示了哪些风险?
研报提示的风险包括宏观经济波动、物理AI业务拓展不及预期、并购整合效果不及预期、市场竞争加剧。公司物理AI业务尚处发展初期,市场接受度及商业化落地存在不确定性。同时,并购整合效果及新业务盈利能力仍需持续观察。市场竞争加剧也可能影响公司市场份额及盈利水平。