猜你想问
这份报告主要分析了哪些期货品种?
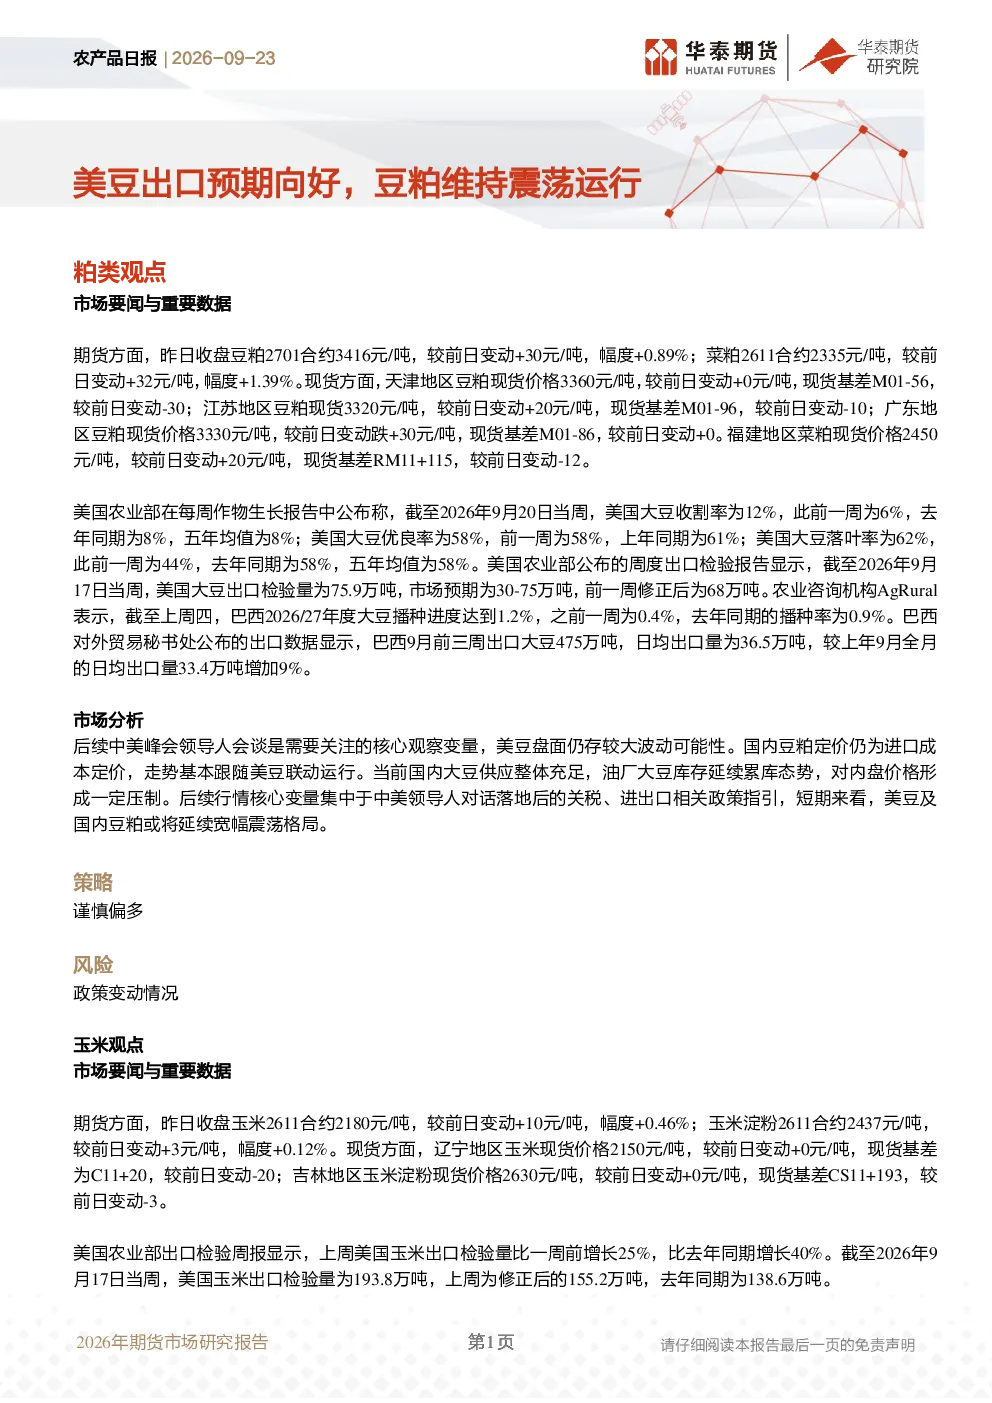
本报告重点分析了豆粕和玉米两个期货品种。豆粕方面,报告关注了2701合约和2611合约的价格波动,以及现货市场的价格变化。同时,报告还分析了美国大豆的收割率、优良率和出口检验量等数据,以及巴西大豆的播种进度和出口情况。玉米方面,报告分析了2611合约和玉米淀粉2611合约的价格走势,以及辽宁和吉林地区的现货价格。此外,报告还关注了美国玉米的出口检验量。
报告对豆粕市场的分析有哪些关键点?
报告指出,美豆盘面波动较大,国内豆粕价格跟随美豆联动,主要受进口成本定价。国内大豆供应充足,油厂库存累库,对内盘价格形成压制。报告认为,中美峰会关税及进出口政策是后市核心变量,短期市场可能呈现宽幅震荡。策略上建议谨慎偏多,主要风险在于政策变动。
报告如何看待玉米市场的未来发展趋势?
报告认为,下游饲料企业库存充足,新季玉米供给预计充裕,市场观望情绪浓厚,短期内可能无集中采购。新季玉米上市后,供给压力将进一步释放,需重点关注产量、上市节奏及天气情况。报告建议关注新季玉米产量、上市节奏、收获期天气,以及养殖端与深加工端的需求修复进度。策略上建议保持中性,主要风险在于收获阶段的天气情况。
当前豆粕和玉米市场处于什么状态?
豆粕市场方面,期货价格跟随美豆联动波动,现货价格部分地区上涨,但整体受进口成本和库存压制。美国大豆收割率低于去年同期,但出口量增加,巴西大豆播种和出口也在进行中。玉米市场方面,期货价格小幅上涨,现货价格持平,美国玉米出口量增加,下游库存充足,市场观望情绪较浓。
这份报告提示了哪些风险?
报告提示的主要风险包括政策变动。对于豆粕市场,中美峰会关税及进出口政策的变动可能对市场产生重大影响。对于玉米市场,收获阶段的天气情况是主要风险点,可能影响产量和上市节奏。此外,国内外大豆和玉米的供需关系变化也可能对市场价格产生影响。投资者需密切关注相关政策动态和天气情况。
你可能感兴趣
2026年期货市场研究报告 PVC上游开工下降,乙烯法成本支撑走强
华泰期货2026-07-17
2026年期货市场研究报告
华泰期货2026-06-04
2026年期货市场研究报告
华泰期货2026-03-20
2026年期货市场研究报告 中游持续分化
华泰期货2026-06-09
2026年期货市场研究报告 FICC周报:美元走强施压商品,关注持续性
华泰期货2026-06-28
2026年期货市场研究报告:关注美伊局势及美国PCE数据
金融华泰期货2026-08-26
果蔬日报 | 2026年期货市场研究报告:苹果弱势延续,红枣减仓走高
食品饮料华泰期货2026-08-26
液化天然气日报 2026年期货市场研究报告 俄罗斯亚马尔地区受到袭击,价格中枢继续上移
华泰期货2026-09-10
2026年期货市场研究报告 中游回落
华泰期货2026-09-10
2026年期货市场研究报告
华泰期货2026-09-08