猜你想问
烧碱山东江苏累库是什么意思?
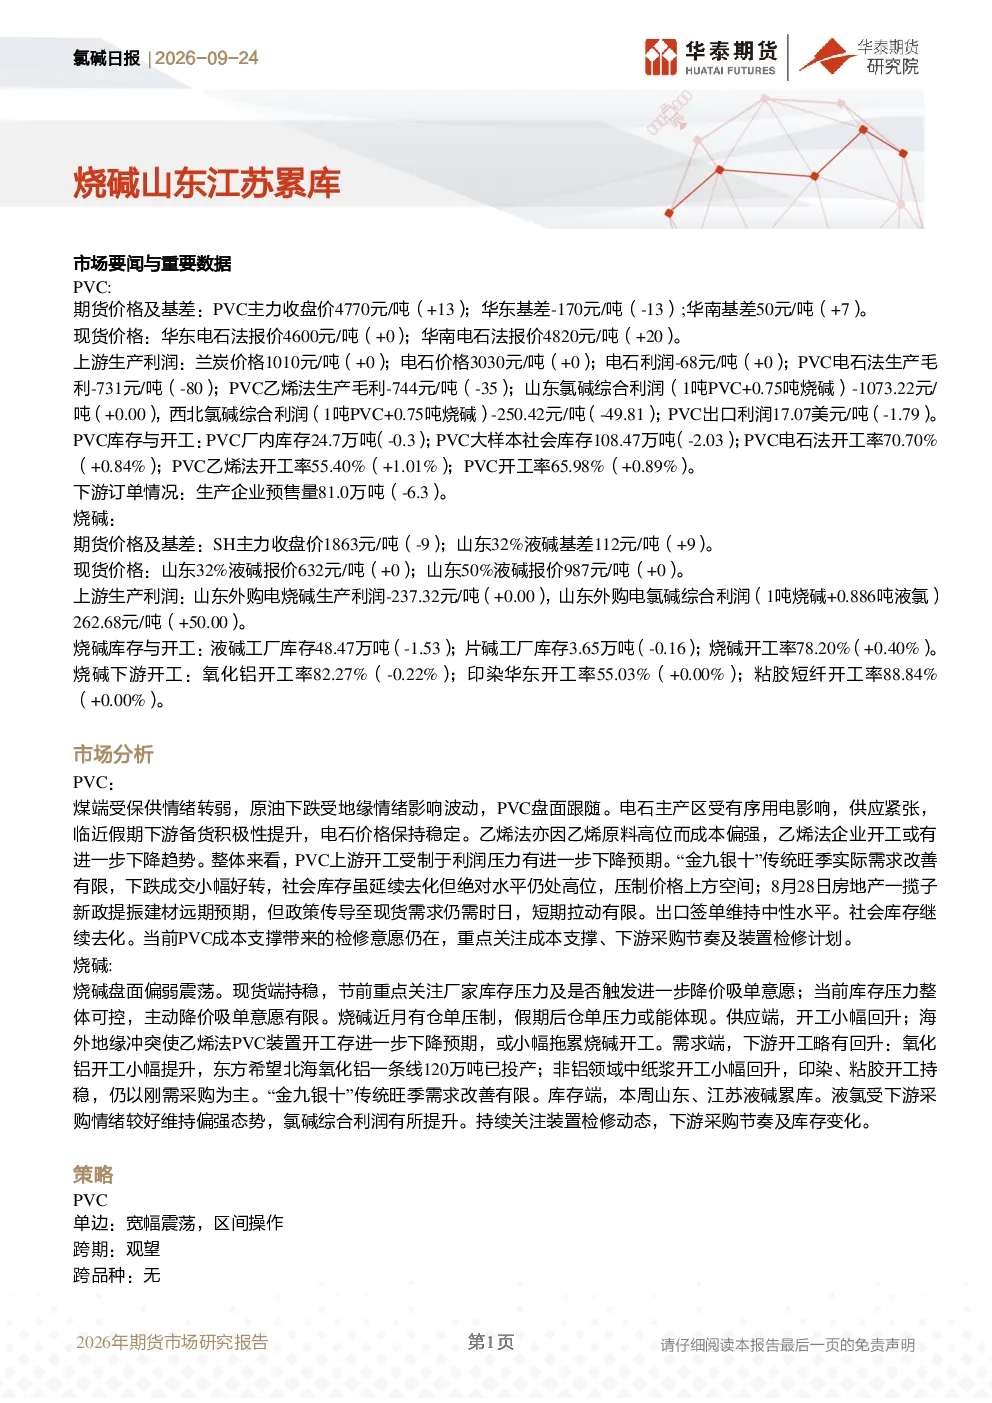
烧碱山东江苏累库指的是山东省和江苏省的烧碱库存量增加。根据最新数据,液碱工厂库存48.47万吨,片碱工厂库存3.65万吨,显示库存压力有所上升。这可能与供应端开工小幅回升以及下游需求恢复不及预期有关。报告指出,虽然库存压力整体可控,但厂家仍需关注是否通过降价来吸收库存,同时液氯受下游采购情绪较好维持偏强态势,氯碱综合利润有所提升。
PVC和烧碱的市场现状如何?
PVC市场方面,期货主力收盘价4770元/吨,华东基差-170元/吨,华南基差50元/吨。现货价格华东电石法报价4600元/吨,华南电石法报价4820元/吨。上游生产利润方面,PVC电石法生产毛利-731元/吨,乙烯法生产毛利-744元/吨,山东氯碱综合利润-1073.22元/吨。库存与开工数据显示,PVC厂内库存24.7万吨,社会库存108.47万吨,开工率65.98%。烧碱市场方面,SH主力收盘价1863元/吨,山东32%液碱基差112元/吨。现货价格山东32%液碱报价632元/吨,山东50%液碱报价987元/吨。库存方面,液碱工厂库存48.47万吨,片碱工厂库存3.65万吨,开工率78.20%。
PVC和烧碱的行业发展趋势是什么?
PVC行业发展趋势方面,煤端保供情绪转弱,原油价格受地缘情绪影响波动,PVC盘面跟随。电石主产区受有序用电影响,供应紧张,下游备货积极性提升。乙烯法因乙烯原料高位而成本偏强,开工或有进一步下降趋势。上游开工受制于利润压力有进一步下降预期。“金九银十”传统旺季实际需求改善有限,社会库存虽延续去化但绝对水平仍处高位,压制价格上方空间。烧碱行业发展趋势方面,盘面偏弱震荡,现货端持稳。供应端,开工小幅回升,海外地缘冲突使乙烯法PVC装置开工存进一步下降预期,或小幅拖累烧碱开工。需求端,下游开工略有回升,但仍以刚需采购为主。“金九银十”传统旺季需求改善有限。库存端,本周山东、江苏液碱累库。
报告重点分析了哪些方向?
报告重点分析了PVC和烧碱的市场现状、上下游供需关系、库存与开工情况、期货与现货价格走势、以及行业发展趋势。对于PVC,报告关注了煤端保供、电石供应、乙烯法成本、开工率、社会库存、以及房地产新政对建材的远期预期。对于烧碱,报告关注了库存压力、厂家降价意愿、仓单压制、供应端开工、下游需求恢复情况、以及氯碱综合利润变化。此外,报告还分析了“金九银十”传统旺季对需求的影响,以及装置检修动态对市场的影响。
研报提示了哪些风险?
研报提示了PVC和烧碱市场的主要风险。对于PVC,主要风险包括地缘冲突变动、宏观政策扰动、原料价格变动、以及装置检修动态。地缘冲突可能导致原油价格波动,进而影响PVC成本;宏观政策变动可能影响下游需求;原料价格变动可能影响生产利润;装置检修动态可能影响市场供应。对于烧碱,主要风险包括地缘冲突变动、出口订单执行情况、装置检修动态、以及下游采购节奏。地缘冲突可能影响乙烯法PVC装置开工,进而影响烧碱开工;出口订单执行情况可能影响烧碱需求;装置检修动态可能影响市场供应;下游采购节奏可能影响烧碱价格走势。