猜你想问
这份研报的核心内容是什么?
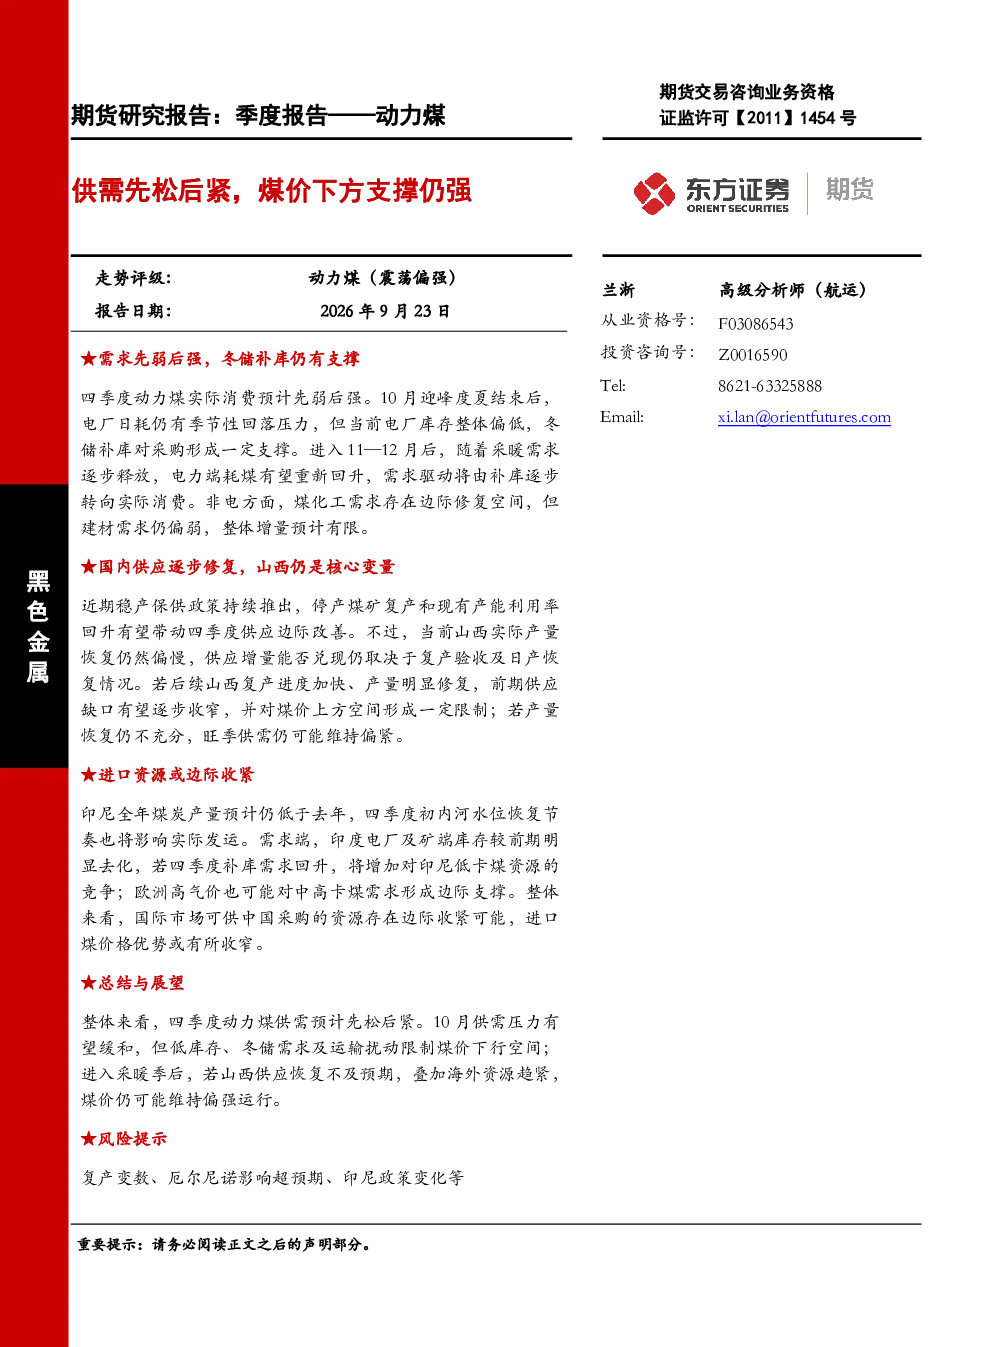
研报分析四季度动力煤供需预计先松后紧。10月电厂日耗季节性回落,但低库存和冬储需求支撑采购,供需压力缓和,煤价下行空间有限;11-12月采暖需求释放,电力端耗煤回升,供需压力可能再度增加。需求方面,10月电厂日耗预计继续回落,但冬储补库需求支撑终端采购;11-12月采暖需求逐步释放后,需求驱动由补库转向实际消费。供应方面,国内供应逐步修复,山西仍是核心变量,近期稳产保供政策持续推出,停产煤矿复产和现有产能利用率回升有望带动供应边际改善。进口煤方面,供应弹性下降,海外需求竞争或增强,印尼全年煤炭产量预计仍低于去年,内河水位恢复节奏将影响实际发运。研究结论:四季度动力煤供需预计先松后紧,10月供需压力缓和,煤价下行空间有限;11-12月采暖需求释放,供需压力可能再度增加。当前最大的变量是山西复产进度,若复产进度加快、产量明显修复,煤价有望维持偏强运行;若复产进度仍偏慢,叠加旺季需求启动,供需偏紧格局将延续。
动力煤行业未来发展趋势如何?
动力煤行业未来发展趋势呈现供需先松后紧格局。短期内,10月供需压力缓和,煤价下行空间有限;中长期看,11-12月采暖需求释放将带动电力端耗煤回升,供需压力可能再度增加。需求端,实际消费先弱后强,10月电厂日耗季节性回落但冬储需求支撑采购,11-12月采暖需求逐步释放后,需求驱动由补库转向实际消费。供应端,国内供应逐步修复,山西仍是核心变量,稳产保供政策推动停产煤矿复产和产能利用率回升,但山西实际产量恢复偏慢,“复产不复量”特征突出。进口煤方面,印尼供应弹性下降,海外需求竞争或增强,印度电厂及矿端库存去化明显,可能增加对印尼低卡煤资源的竞争,欧洲高气价可能对中高卡煤需求形成边际支撑。整体来看,国际市场可供中国采购的资源存在边际收紧可能,进口煤价格优势或有所收窄。
研报重点分析了哪些方向?
研报重点分析了四季度动力煤供需格局、核心变量及市场影响。首先,分析了供需先松后紧的阶段性特征:10月供需压力缓和,煤价下行空间有限;11-12月采暖需求释放将带动电力端耗煤回升,供需压力可能再度增加。其次,深入剖析了需求端变化:10月电厂日耗季节性回落但冬储需求支撑采购,11-12月采暖需求逐步释放后,需求驱动由补库转向实际消费。非电需求中,煤化工用煤有望边际修复,但建材需求季节性回落,整体增量有限。再次,聚焦供应端核心变量山西,分析了稳产保供政策推动下停产煤矿复产和产能利用率回升的边际改善,但当前山西实际产量恢复偏慢,“复产不复量”特征突出。最后,评估了进口煤市场变化,印尼供应弹性下降,海外需求竞争或增强,国际市场可供中国采购的资源存在边际收紧可能,进口煤价格优势或有所收窄。
当前动力煤市场现状如何判断?
当前动力煤市场现状呈现供需阶段性缓和与潜在压力并存的格局。10月份,电厂日耗季节性回落,但低库存和冬储需求支撑采购,供需压力缓和,煤价下行空间有限。需求端,10月电厂日耗预计继续回落,但冬储补库需求支撑终端采购;供应端,国内供应逐步修复,山西煤矿复产和产能利用率回升带动供应边际改善,但山西实际产量恢复偏慢,“复产不复量”特征突出。进口煤方面,印尼全年煤炭产量预计仍低于去年,供应弹性下降,内河水位恢复节奏将影响实际发运;印度电厂及矿端库存去化明显,可能增加对印尼低卡煤资源的竞争;欧洲高气价可能对中高卡煤需求形成边际支撑。整体来看,国际市场可供中国采购的资源存在边际收紧可能,进口煤价格优势或有所收窄。当前最大的变量是山西复产进度,若加快、产量明显修复,前期供应缺口有望逐步收窄,对煤价上方空间形成限制;若产量恢复仍不充分,旺季供需仍可能维持偏紧。
研报提示了哪些主要风险?
研报提示了四季度动力煤市场的主要风险点。首先,山西煤矿复产进度不及预期或超预期,将直接影响国内供应恢复节奏,若复产偏慢,叠加旺季需求启动,供需偏紧格局将延续,对煤价形成支撑;若复产进度加快、产量明显修复,前期供应缺口有望逐步收窄,煤价有望维持偏强运行。其次,厄尔尼诺现象可能带来的极端天气或气候异常,可能影响煤炭生产、运输及海外需求,进而对市场供需平衡和价格走势产生不确定性。再次,印尼煤炭政策变化,如产量限制、出口关税调整等,将影响印尼煤炭供应弹性及对中国市场的供应量,进而改变进口煤市场格局。此外,国际能源市场变化,如欧洲天然气价格波动、地缘政治冲突等,也可能间接影响海外煤炭需求及进口煤价格优势。这些因素均可能对动力煤市场供需平衡和价格走势产生重要影响,需密切关注其动态变化。