猜你想问
这份研报的核心内容是什么?
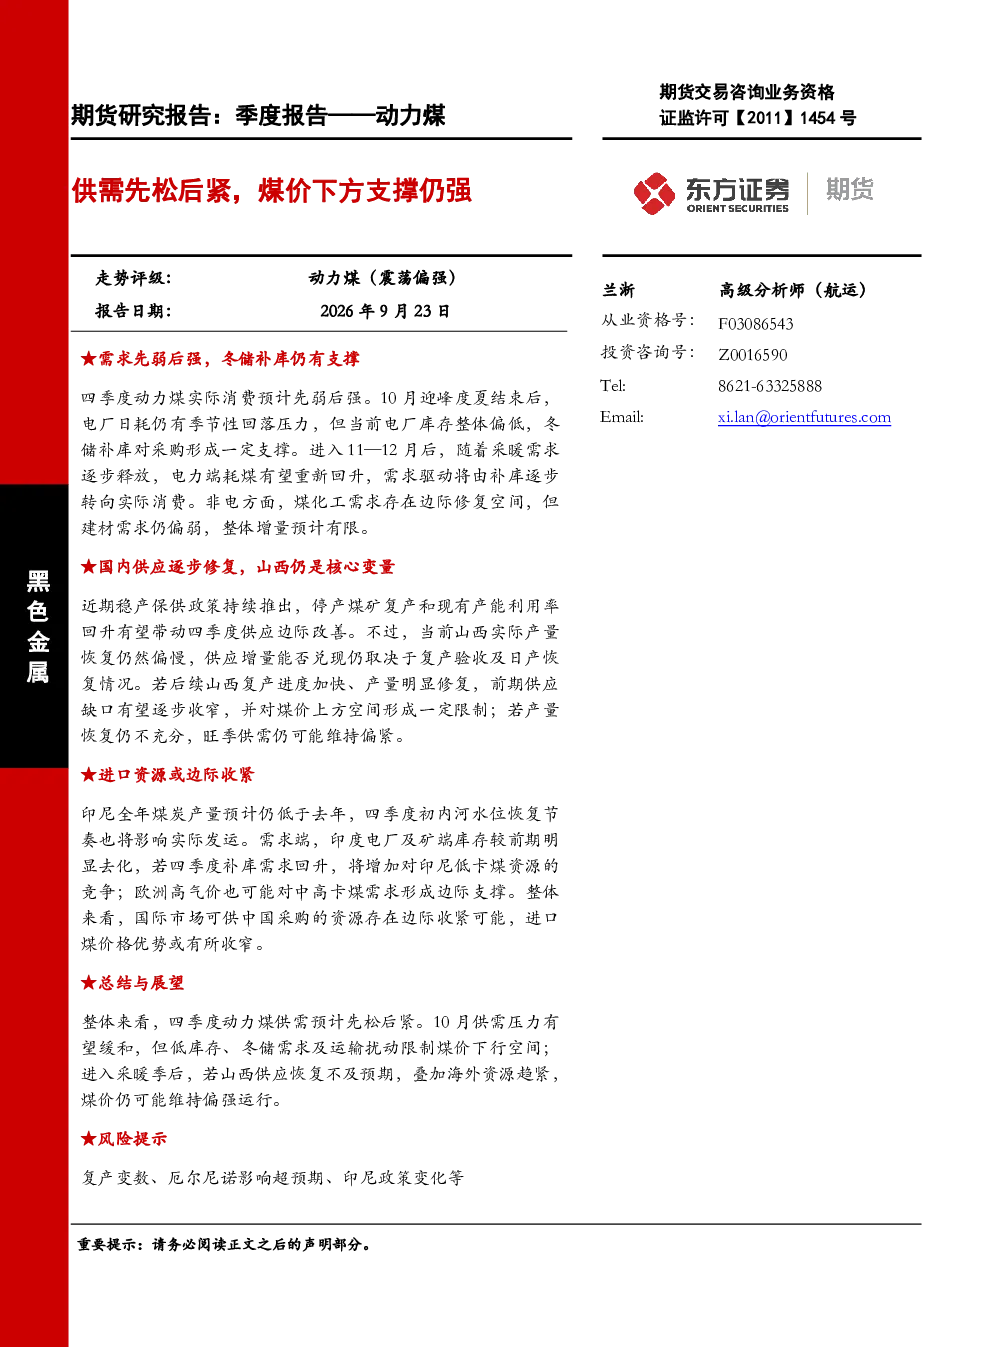
本季度动力煤供需预计呈现先松后紧态势。10月份,电厂日耗因季节性因素回落,但低库存水平、冬储需求及运输扰动等因素限制了煤价下行空间。国内供应逐步修复,但山西实际产量恢复偏慢,成为关键变量。进口资源可能边际收紧,印尼产量同比仍降,发运恢复存在不确定性,印度需求回升将加剧对印尼低卡煤资源的竞争。整体来看,四季度前期供需压力有望缓和,但低库存、冬储需求及运输扰动限制煤价下行空间;进入采暖季后,若山西供应恢复不及预期,叠加海外资源趋紧,煤价仍可能维持偏强运行。
动力煤行业未来发展趋势如何?
动力煤行业未来发展趋势呈现供需动态平衡格局。四季度前期,随着电厂日耗季节性回落和供应逐步修复,供需压力有望缓和。但低库存水平、冬储需求及运输扰动等因素将限制煤价下行空间。进入采暖季后,山西供应恢复情况成为关键变量,若恢复不及预期,叠加印尼产量同比仍降、发运恢复存在不确定性以及印度需求回升等因素,煤价仍可能维持偏强运行。印尼政策变化、厄尔尼诺影响等外部因素也可能对市场产生影响。
研报重点分析了哪些方向?
研报重点分析了四季度动力煤供需格局及价格走势。报告指出,10月份电厂日耗季节性回落,但低库存、冬储需求及运输扰动限制煤价下行空间;国内供应逐步修复,但山西实际产量恢复偏慢,成为核心变量;进口资源可能边际收紧,印尼产量同比仍降,发运恢复存在不确定性,印度需求回升将增加对印尼低卡煤资源的竞争。报告强调,四季度前期供需压力有望缓和,但低库存、冬储需求及运输扰动限制煤价下行空间;进入采暖季后,若山西供应恢复不及预期,叠加海外资源趋紧,煤价仍可能维持偏强运行。
当前动力煤市场现状如何判断?
当前动力煤市场现状呈现供需阶段性缓和与潜在压力并存的格局。10月份,电厂日耗季节性回落,国内供应逐步修复,但低库存水平、冬储需求及运输扰动等因素共同限制了煤价下行空间。进口资源方面,印尼产量同比仍降,发运恢复存在不确定性,印度需求回升将加剧对印尼低卡煤资源的竞争。整体来看,四季度前期供需压力有望缓和,但低库存、冬储需求及运输扰动限制煤价下行空间;进入采暖季后,若山西供应恢复不及预期,叠加海外资源趋紧,煤价仍可能维持偏强运行。
研报提示了哪些风险因素?
研报提示了多项风险因素。首先,山西煤炭生产恢复可能不及预期,这将直接影响国内供应水平。其次,印尼煤炭政策变化可能对进口资源产生重大影响,发运恢复存在不确定性。此外,厄尔尼诺现象可能带来的极端天气条件,也可能对煤炭生产和运输造成不利影响。这些因素均可能对动力煤市场产生显著冲击,需密切关注。