猜你想问
这份研报主要分析了什么内容?
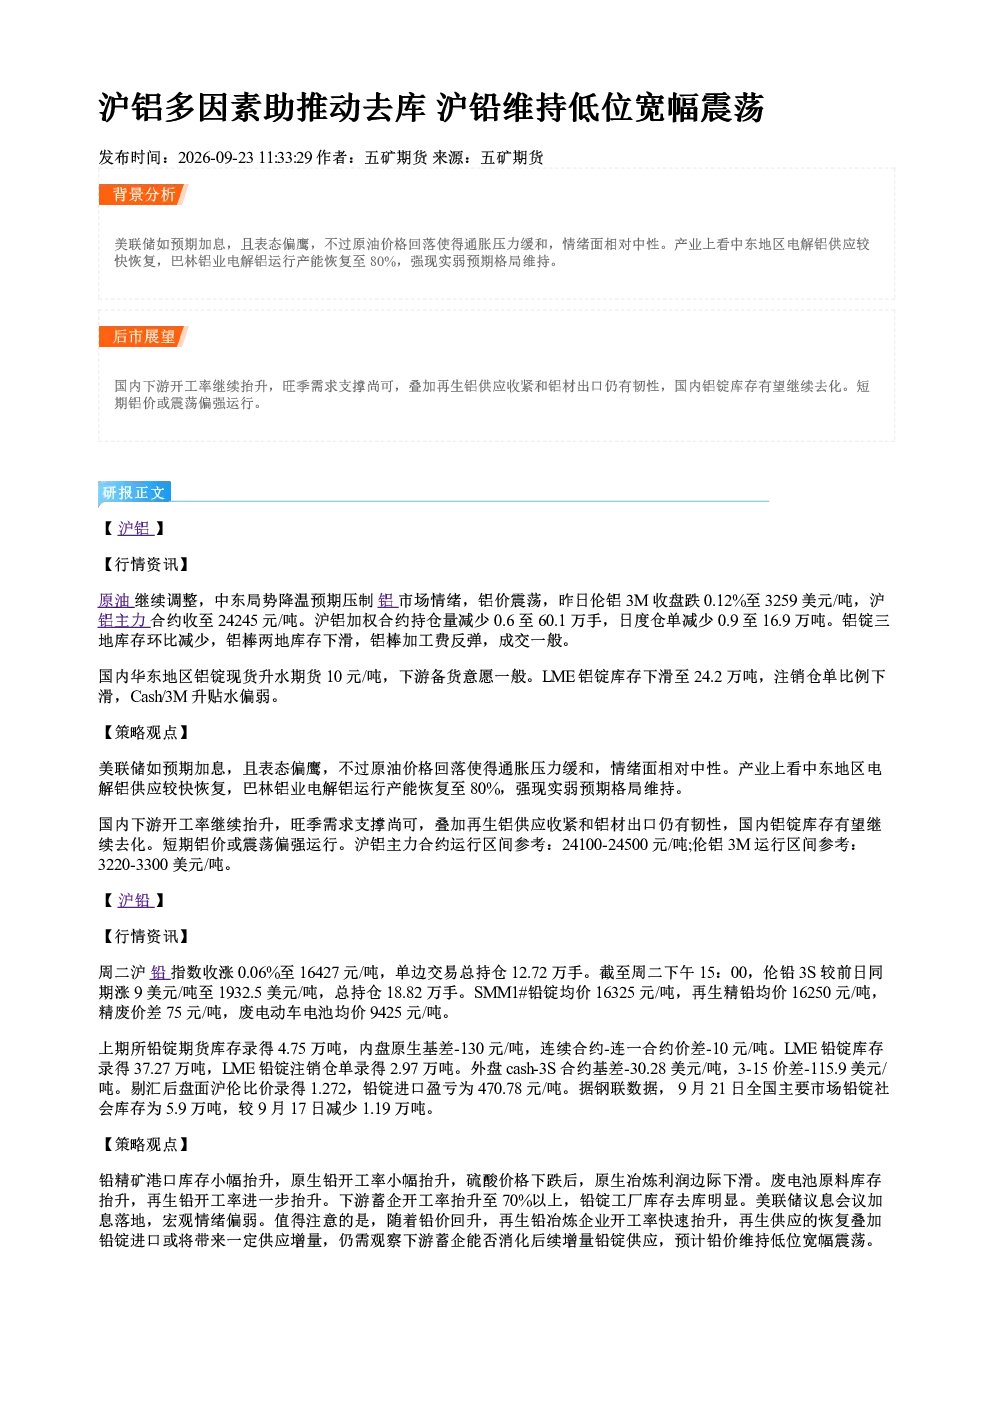
这份研报分析了沪铝和沪铅的市场动态。报告指出,中东电解铝供应恢复,巴林铝业产能回升,但市场维持强现实弱预期。国内下游开工率提升,旺季需求支撑铝价,再生铝供应收紧和铝材出口将推动铝锭库存去化。沪铝主力合约或震荡偏强,运行区间预计在24100-24500元/吨。沪铅方面,铅精矿库存小幅增加,原生和再生铅开工率提升,硫酸价格下跌影响原生冶炼利润。下游蓄企开工率超70%,铅锭库存明显去库。美联储加息落地,宏观情绪偏弱,再生铅供应恢复和进口可能带来供应增量,预计铅价低位宽幅震荡。
铝行业未来发展趋势如何?
铝行业未来发展趋势显示,国内下游开工率持续提升,旺季需求支撑尚可。再生铝供应收紧和铝材出口韧性将推动国内铝锭库存去化。中东电解铝供应较快恢复,但市场预期偏弱。铝棒加工费反弹,成交一般。华东地区铝锭现货升水期货,下游备货意愿一般。LME铝锭库存下滑,注销仓单比例下降,Cash/3M升贴水偏弱。整体来看,铝行业短期震荡偏强,但需关注下游消化能力和宏观环境变化。
报告重点分析了沪铝和沪铅的哪些方面?
报告重点分析了沪铝和沪铅的市场现状和后市展望。沪铝方面,报告关注了伦铝3M价格走势、沪铝主力合约表现、持仓量和仓单变化、铝锭和铝棒库存变动、加工费以及下游备货意愿。沪铅方面,报告分析了沪铅指数、伦铅3S价格、SMM1#铅锭和再生精铅均价、精废价差、上期所铅锭期货库存、LME铅锭库存和注销仓单、外盘基差和价差、沪伦比价、进口盈亏以及全国主要市场铅锭社会库存。
当前铝和铅市场现状如何判断?
当前铝市场现状显示,国内下游开工率提升,旺季需求支撑尚可,再生铝供应收紧和铝材出口韧性推动铝锭库存去化。中东电解铝供应恢复,但市场预期偏弱。沪铝主力合约或震荡偏强,运行区间预计在24100-24500元/吨。铝棒加工费反弹,成交一般。华东地区铝锭现货升水期货,下游备货意愿一般。LME铝锭库存下滑,注销仓单比例下降,Cash/3M升贴水偏弱。铅市场现状方面,铅精矿港口库存小幅增加,原生和再生铅开工率提升,硫酸价格下跌影响原生冶炼利润。下游蓄企开工率超70%,铅锭库存明显去库。美联储加息落地,宏观情绪偏弱,再生铅供应恢复和进口可能带来供应增量,预计铅价低位宽幅震荡。
研报提示了哪些风险?
研报提示的风险包括,铝行业需关注下游消化能力和宏观环境变化,如美联储加息落地可能带来的宏观情绪偏弱影响。沪铝方面,需关注产业供应恢复和市场需求变化,以及LME铝锭库存和Cash/3M升贴水变动。沪铅方面,需关注铅精矿港口库存小幅增加、原生和再生铅开工率提升可能带来的供应增量,以及下游消化能力。此外,硫酸价格下跌影响原生冶炼利润,再生铅供应恢复和进口可能带来供应增量,需关注市场对供应增量的消化能力。