猜你想问
这份研报的核心内容是什么?
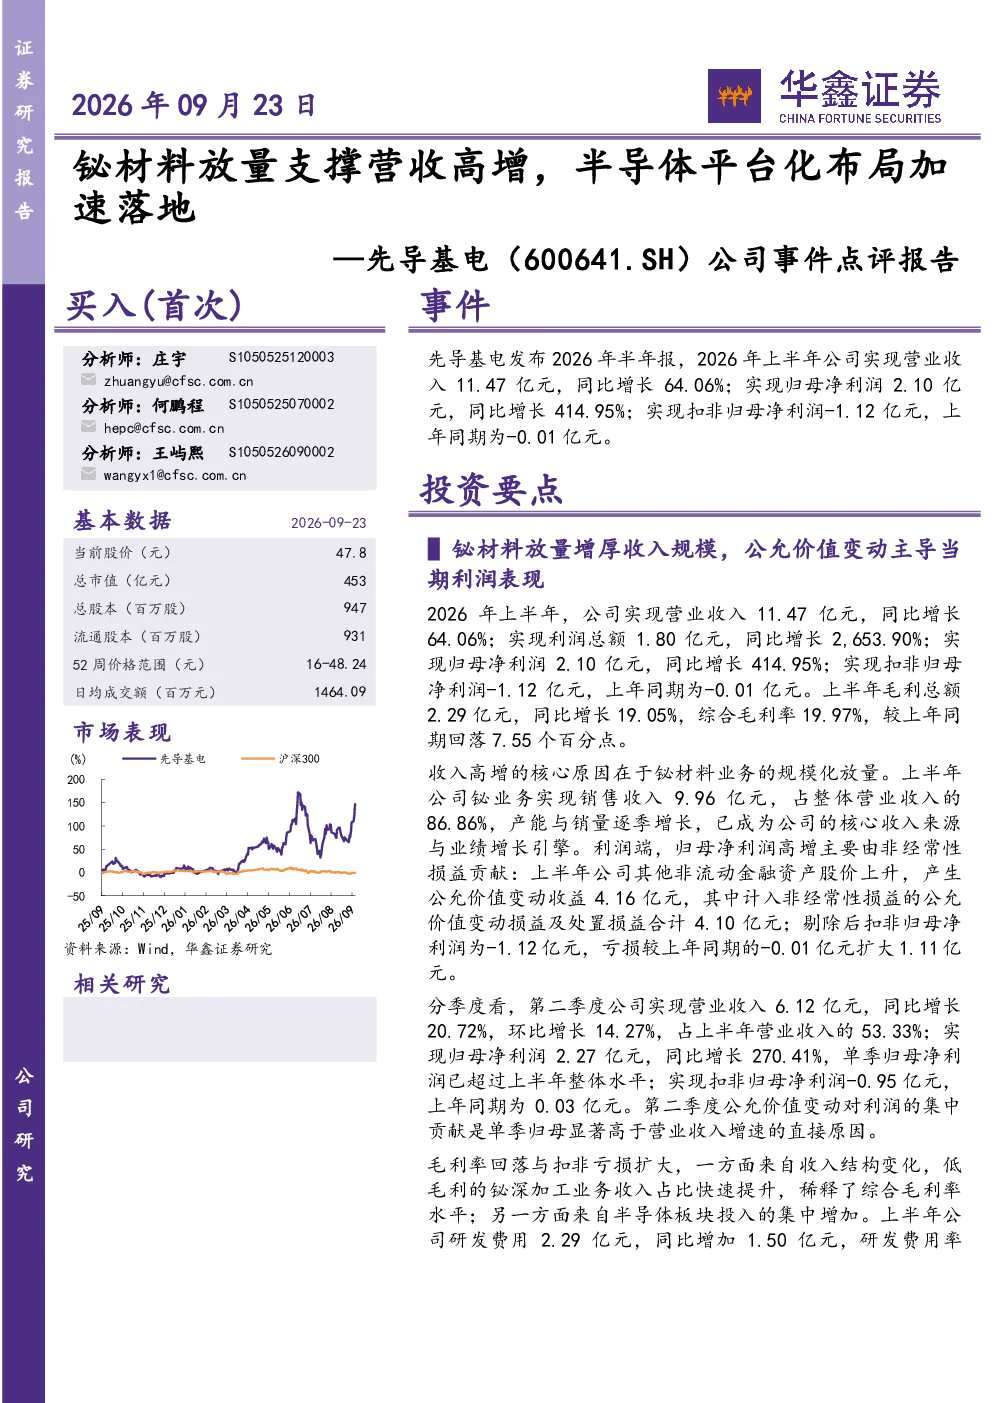
这份研报主要点评了公司2026年上半年的业绩表现,指出其营业收入同比增长64.06%至11.47亿元,归母净利润同比增长414.95%至2.10亿元,核心增长动力来自铋材料业务放量及公允价值变动收益4.16亿元。报告还分析了公司收入结构,铋材料业务贡献了86.86%的营收,但铋深加工业务占比提升导致综合毛利率回落至19.97%。此外,研报重点介绍了公司在半导体设备与材料的平台化布局,包括离子注入机业务、新材料业务以及整合技术团队和收购拓展高端科学仪器业务的举措。
半导体设备行业的发展趋势如何?
根据报告,全球半导体销售额预计在2026年将突破1.6万亿美元,同比增长9.2%,设备市场预计增长23.2%至1,659亿美元,其中晶圆厂设备(WFE)需求增长尤为突出。中国大陆半导体制造产能预计到2030年将达到1,410万片/月,市场份额提升至32%,离子注入机市场同步扩容,中国占比近40%,但高端机型仍被海外垄断。这些数据表明半导体设备行业整体处于景气上行周期,尤其在中国市场展现出强劲的增长潜力。
研报重点分析了哪些方向?
研报重点分析了公司在铋材料业务和半导体设备业务上的平台化布局。在铋材料方面,报告详细介绍了安徽万导等子公司构建的多个生产基地,以及衢州万导热电的高端热电材料小批量生产进展。在半导体设备方面,报告重点介绍了子公司凯世通交付的离子注入机业务,以及公司整合技术团队和收购伍丰仪器、本原纳米仪器等举措,旨在拓展高端科学仪器业务,并增资控股先导微电子进入电子级材料领域。
当前市场现状如何判断?
报告指出,2026年上半年全球铋市场维持紧平衡,价格最高达16.3万元/吨,预计未来将维持高位,这主要得益于中国铋资源占全球75%、产量占比超80%的领先地位。同时,全球半导体设备市场预计2026年将增长23.2%至1,659亿美元,显示出行业整体的高景气度。在中国市场,半导体制造产能持续扩张,预计2030年将达到1,410万片/月,市场份额提升至32%,离子注入机市场中国占比近40%,但高端机型仍依赖进口。这些数据共同构成了当前市场的基本面判断。
研报提示了哪些风险?
报告提示了几个主要风险点:一是半导体设备客户验证与交付进度可能不及预期,这会影响公司的业绩表现和市场份额;二是铋材料价格波动及下游需求增速可能不及预期,影响铋材料业务的盈利能力;三是行业竞争加剧可能导致市场份额被侵蚀,同时存货跌价风险也可能增加。这些风险因素需要投资者密切关注。