猜你想问
这份研报主要介绍了什么产品?
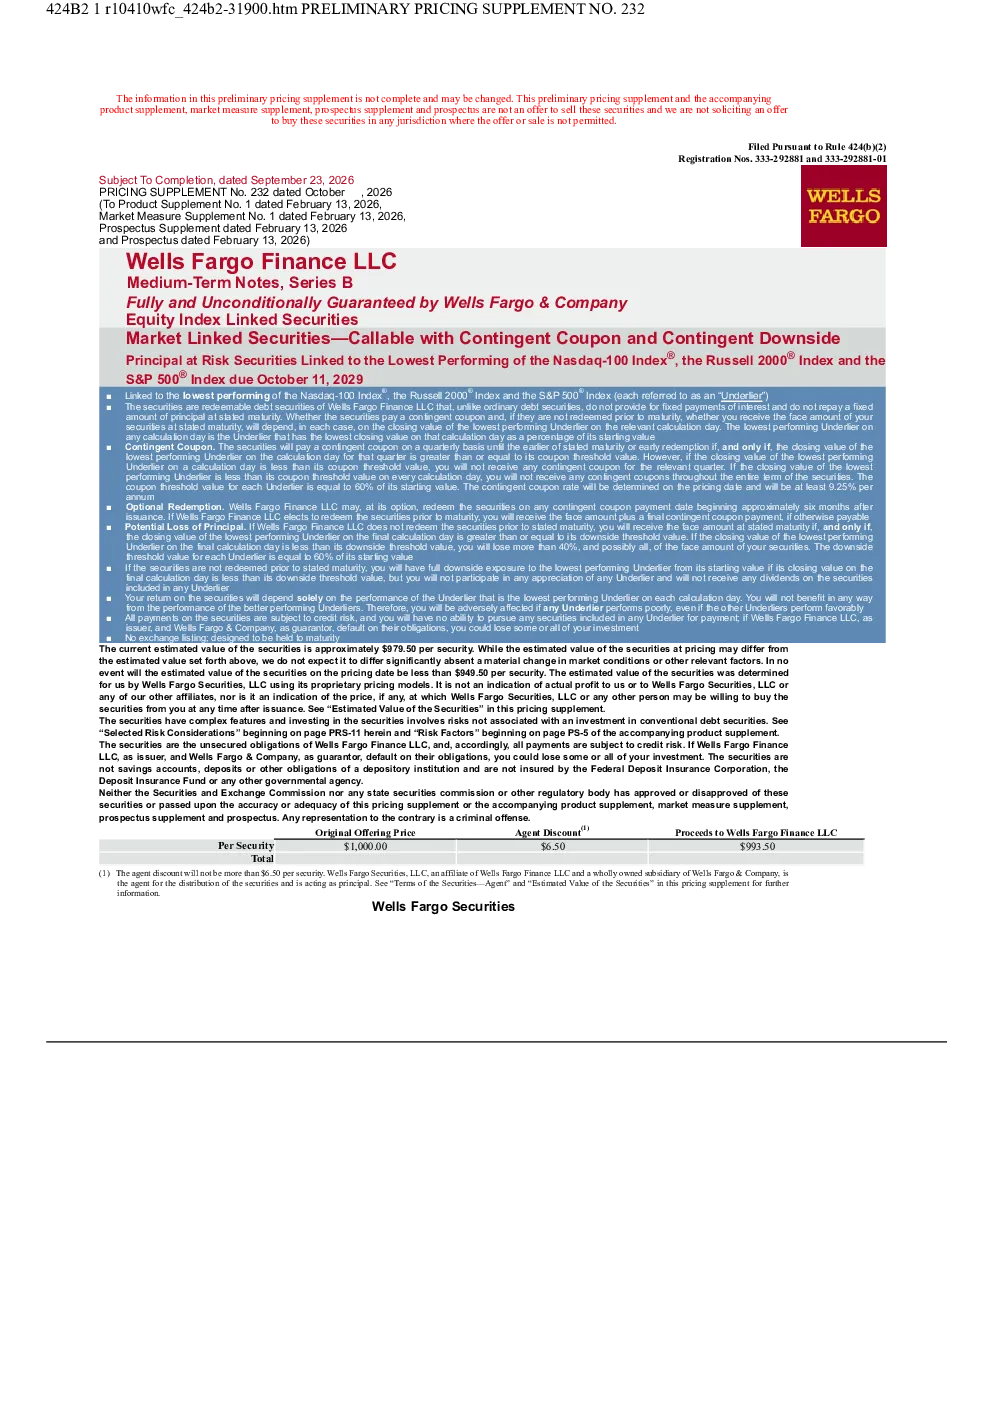
该研报介绍了由 Wells Fargo Finance LLC 发行的中期票据 B 系列,该票据与纳斯达克 100 指数、罗素 2000 指数和标普 500 指数的最差表现挂钩,属于附有或有利息和或有下限的本金风险证券。票据的到期日分别为 2026 年 9 月 23 日和 2029 年 10 月 11 日,由 Wells Fargo & Company 完全和无条件担保。
这类产品在当前市场环境下有何特点?
该票据的核心特征包括或有利息和本金风险,仅在最低表现标的指数的收盘价高于其息票阈值价值时支付最低息票利率为 9.25% 每年的或有利息。若票据未在到期日前赎回,则仅在最低表现标的指数的收盘价高于其下限阈值价值时才能收回面值。此外,票据存在可赎回条款,发行后约六个月开始,Wells Fargo Finance LLC 可选择在任何或有利息支付日提前赎回。
研报重点分析了哪些方面?
研报重点分析了该票据的或有利息机制、本金风险、赎回条款以及估值方法。其中,或有利息的支付条件、本金下限阈值、提前赎回的可能性以及 Wells Fargo Securities, LLC 的专有定价模型是分析的核心,这些因素共同决定了票据的价值和风险。
投资该产品需要注意哪些市场现状?
投资该票据需关注多个市场现状,包括标的指数的表现、利率环境、波动率变化以及相关性风险。由于票据的价值与最低表现标的指数挂钩,若该指数表现不佳,投资者可能面临本金损失风险。此外,票据未在到期日前上市,可能没有二级市场或市场规模有限,影响投资者出售票据的价格。
研报提示了哪些主要风险?
研报提示的主要风险包括本金损失风险、无固定利息风险、标的指数风险、赎回权风险以及估值风险。若票据未在到期日前赎回,且最低表现标的指数的收盘价低于其下限阈值价值,投资者可能损失部分或全部面值。此外,票据的估值模型存在局限性,且二级市场价格可能低于估值价格,投资者需谨慎评估自身风险承受能力。