猜你想问
这份招股说明书主要介绍了什么内容?
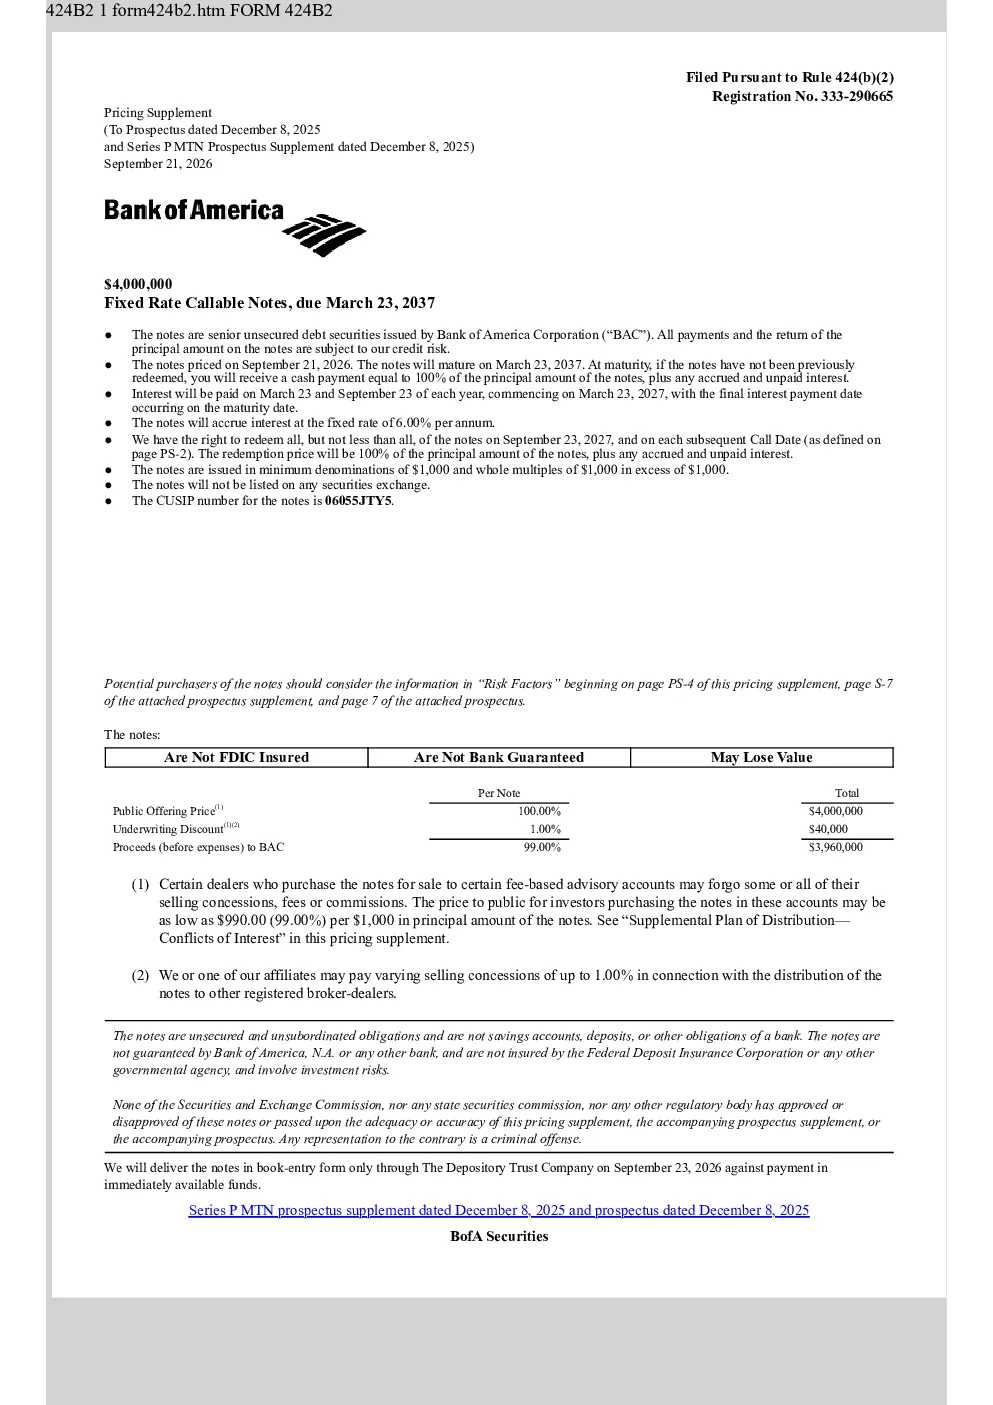
这份招股说明书介绍了美国银行发行的400万美元固定利率可赎回票据,包括其利率、到期日、赎回条款等基本信息。票据为无担保、无抵押的债务证券,年利率为6.00%,每半年支付一次利息,起始支付日为2027年3月23日。BAC拥有在2027年9月23日起的每年特定赎回日(至2036年9月23日)赎回全部或部分票据的权利,赎回价格为100%本金加应计未付利息。
美国银行发行的票据有哪些主要风险?
美国银行发行的票据存在多种风险。首先,结构相关风险包括BAC可能提前赎回票据,导致投资者无法再投资于同等收益的投资,或面临利率变动风险。其次,票据支付受BAC信用风险影响,信用评级或利差变化可能影响市场价值。此外,估值与市场风险包括二级市场交易价格可能低于发行价,因为包含发行、对冲及分销成本。BAC或其子公司可能作为做市商,但无义务持续提供流动性,停止做市可能导致市场流动性不足。最后,市场价值受票面剩余期限、发行总额、赎回权、利率水平、经济及地缘政治因素影响。
美国银行发行票据的市场现状如何?
美国银行发行的票据市场现状显示,票据以1000美元及1000美元以上整数倍为最小面额发行,于2026年9月23日定价,同年9月23日交付。票据不上市交易,CUSIP号为06055JTY5。潜在购买者需注意页PS-4及附带的招股说明书补充文件和招股说明书中的“风险因素”。二级市场交易需遵守证券交易法案的结算规则。目前,票据不向欧盟及英国零售投资者销售,仅向合格投资者提供。英国市场推广仅限具有专业投资经验的人员,非专业投资者不得参与。
这份招股说明书对投资者有哪些重要提示?
这份招股说明书对投资者的重要提示包括:票据的赎回条款,BAC拥有在2027年9月23日起的每年特定赎回日(至2036年9月23日)赎回全部或部分票据的权利,赎回价格为100%本金加应计未付利息。投资者需注意票据支付受BAC信用风险影响,信用评级或利差变化可能影响市场价值。此外,二级市场交易价格可能低于发行价,因为包含发行、对冲及分销成本。美国持有人需将利息收入计入普通收入,处置票据时可能产生资本利得或损失。投资者应仔细阅读招股说明书补充文件和风险因素部分。
美国银行发行票据的税收事项有哪些?
美国银行发行票据的税收事项包括:美国持有人需将利息收入计入普通收入,处置票据时可能产生资本利得或损失。票据在满足相关法律及信托条款后生效,受纽约州及特拉华州法律保护。BofAS作为销售代理,收取佣金,可能向其他经纪商提供折扣。部分经销商可能以990美元/1000美元本金的价格向费率制顾问账户销售。投资者应了解相关税收政策,并在投资前咨询税务专业人士。