猜你想问
中國寵物食品市場增長未轉化為盈利的研報核心內容是什麼?
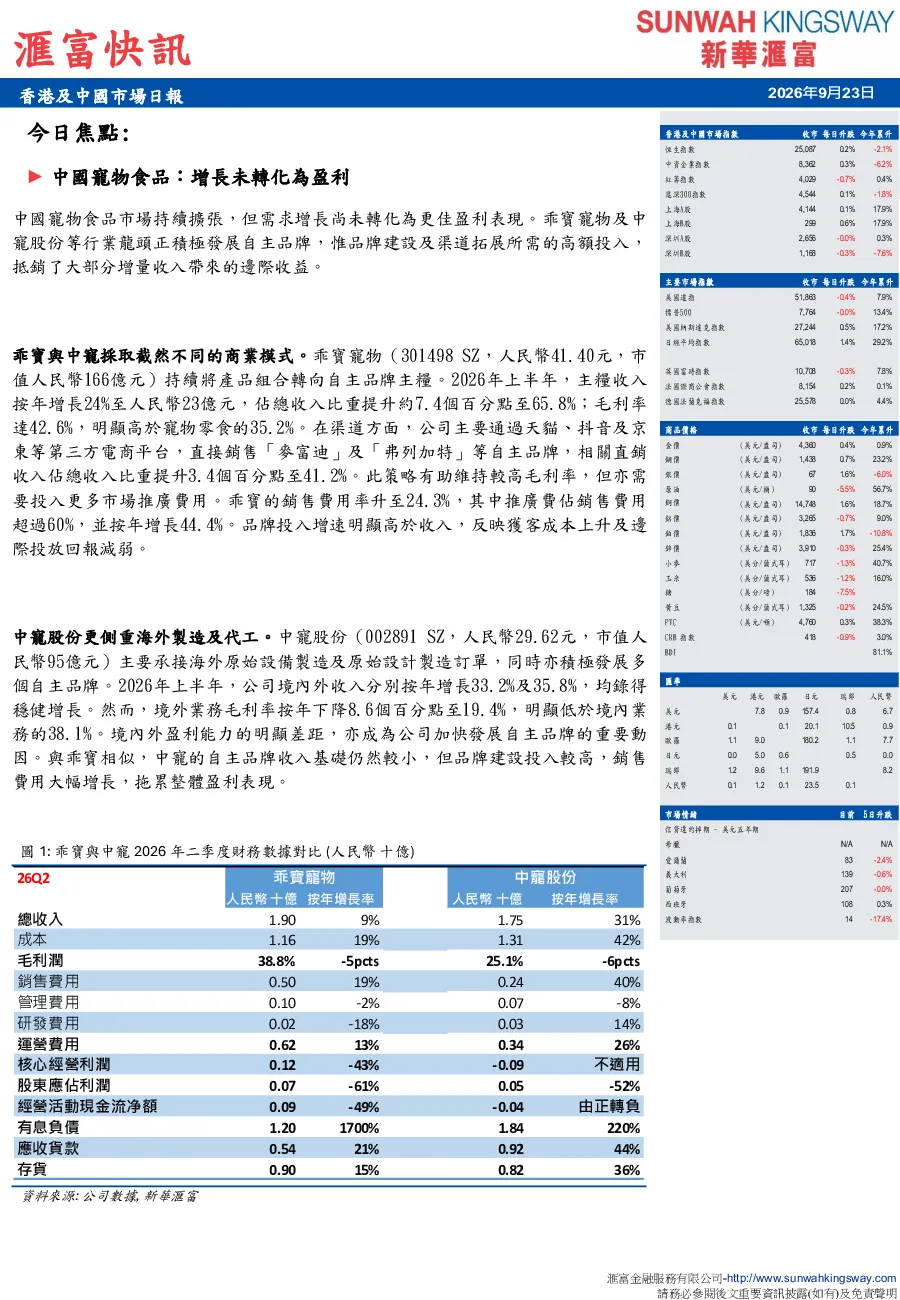
該研報分析中國寵物食品市場雖然持續擴張,但需求增長尚未轉化為更佳盈利表現。乖寶寵物與中寵股份等行業龍頭正積極發展自主品牌,但品牌建設及渠道拓展所需的高額投入抵銷了大部分增量收入帶來的邊際收益。乖寶寵物主糧收入按年增長24%至人民幣23億元,毛利率達42.6%,但銷售費用率升至24.3%,推廣費佔銷售費用超過60%,按年增長44.4%,經營現金流上半年按年下降57%至人民幣1.51億元。中寵股份境內外收入均錄得穩健增長,但境外業務毛利率按年下降8.6個百分點至19.4%,自主品牌收入基礎仍然較小,品牌建設投入較高,銷售費用大幅增長,拖累整體盈利表現,經營現金流連續兩個季度淨流出,上半年淨流出人民幣1.93億元。
中國寵物食品行業的發展趨勢如何?
中國寵物食品市場目前仍然較為分散,相對可觀的盈利空間持續吸引新參與者。行業受低出生率的影響亦相對較小,因此伊利及蒙牛等大型消費企業已加快在相關領域的投資。成熟的品牌認知及銷售網絡將是企業突圍的關鍵。隨著資金實力雄厚的企業陸續進場,具有競爭力的寵物食品品牌亦可能成為潛在收購目標。
研報主要分析了哪些行業重點?
研報主要分析了乖寵物與中寵股份的經營狀況。乖寵物方面,分析其主糧收入增長、直銷收入占比提升、銷售費用率上升、經營現金流下降及有息負債增加等情況。中寵股份方面,分析其境內外收入增長、毛利率變化、自主品牌收入基礎、銷售費用增長、經營現金流淨流出及有息負債增加等情況。
中國寵物食品市場的現狀如何判斷?
中國寵物食品市場目前處於擴張階段,但盈利能力尚未完全跟上演進。市場較為分散,新參與者不斷進入,競爭加劇。行業龍頭如乖寵物和中寵股份在品牌建設和渠道拓展上投入巨大,導致短期內盈利壓力較大。儘管如此,市場潛力仍然巨大,成熟品牌和高效銷售網絡的建立將是未來競爭的關鍵。
研報提示了哪些相關風險?
研報提示的主要風險包括:品牌建設和渠道拓展的高額投入可能導致盈利能力下降;市場競爭加劇,新參與者不斷進入可能壓縮利潤空間;部分企業經營現金流緊張,有息負債增加可能帶來財務風險;行業集中度較低,企業需要不斷提升品牌影響力和市場佔有率以維持競爭優勢。