猜你想问
这份研报主要分析了哪些内容?
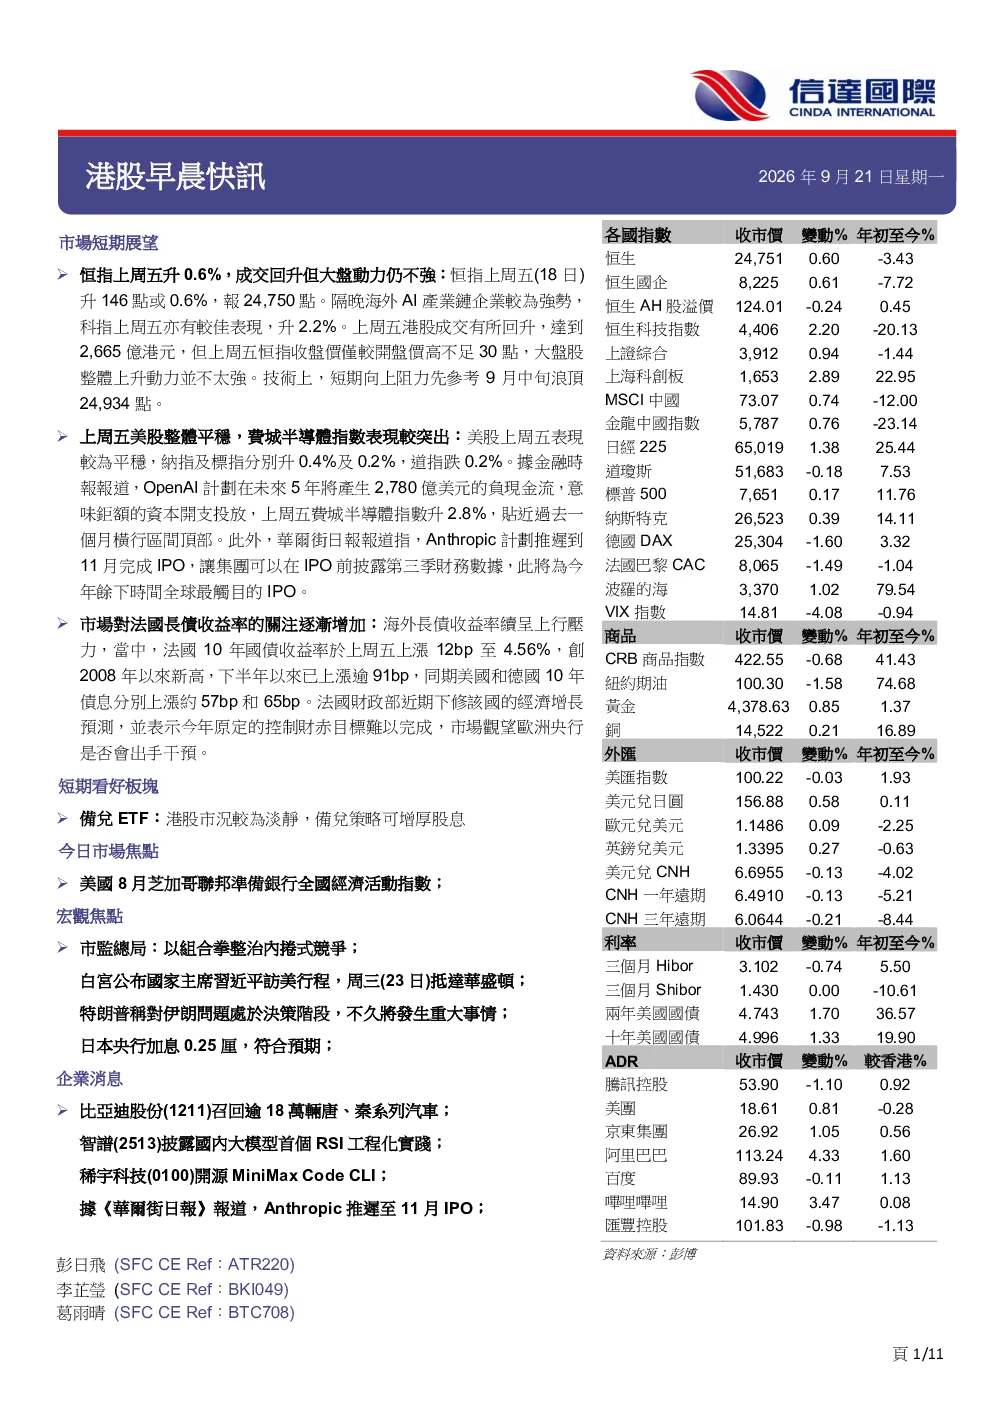
这份研报主要分析了港股市场的短期展望,包括恒指和美股的最新动态,以及海外长债收益率的压力。同时,报告还关注了备兑ETF在港股市况淡静下的投资价值。此外,研报还涵盖了今日市场焦点,如美国8月芝加哥联邦储备银行全国经济活动指数,以及宏观焦点,包括习近平主席访美行程、中美经贸磋商、市场监管总局整治内卷式竞争等政策动向。最后,报告还总结了企业消息,如罗博特科和彤程新材的招股、长鑫存储的DRAM平台量产等。
报告中提到的赛道或行业有哪些发展趋势?
报告中提到的赛道或行业发展趋势主要集中在半导体和人工智能领域。例如,OpenAI计划在未来5年产生2,780亿美元的负现金流,费城半导体指数上升;Anthropic计划推迟到11月完成IPO,目标估值约2万亿美元。此外,长鑫存储第五代DRAM平台量产,并拟进军NAND闪存市场;华为灵衢升腾950智算集群即将国内商用;智谱披露国内大模型首个RSI工程化实践;稀宇科技开源MiniMax Code CLI。这些动向表明半导体和人工智能行业仍在持续发展和创新。
研报重点分析了哪些方向?
研报重点分析了港股市场的短期展望、备兑ETF的投资价值、今日市场焦点(美国8月芝加哥联邦储备银行全国经济活动指数)、宏观焦点(习近平主席访美行程、中美经贸磋商、市场监管总局整治内卷式竞争等政策动向)以及企业消息(罗博特科和彤程新材的招股、长鑫存储的DRAM平台量产等)。这些分析方向涵盖了市场动态、投资策略、政策影响和企业发展等多个层面,为投资者提供了全面的参考信息。
当前市场现状如何判断?
当前市场现状表现为港股和美股整体表现平稳,但动力不足。恒指上周五上升0.6%,成交回升,但大盘动力仍不强,短期向上阻力先参考9月中旬浪顶24,934点。美股方面,纳指和标指分别上升0.4%和0.2%,道指下跌0.2%。海外长债收益率持续上行压力,法国10年国债收益率上升至4.56%,创2008年以来新高。这些数据表明市场整体处于波动调整阶段,投资者需密切关注市场动态和政策变化。
研报中有哪些风险提示?
研报中的风险提示主要集中在宏观经济和政策变化方面。例如,海外长债收益率上行压力可能影响市场情绪和投资资金流向;中美经贸磋商的进展仍存在不确定性,可能对相关行业和企业产生影响;市场监管总局整治内卷式竞争的政策可能对部分企业造成短期压力。此外,报告中提到的企业消息也存在一定的风险,如罗博特科和彤程新材的招股成功与否取决于市场认购情况,长鑫存储进军NAND闪存市场也面临技术竞争和市场需求的不确定性。投资者在关注市场机会的同时,需注意这些潜在风险。