猜你想问
普门科技2026年中报主要财务数据表现如何?
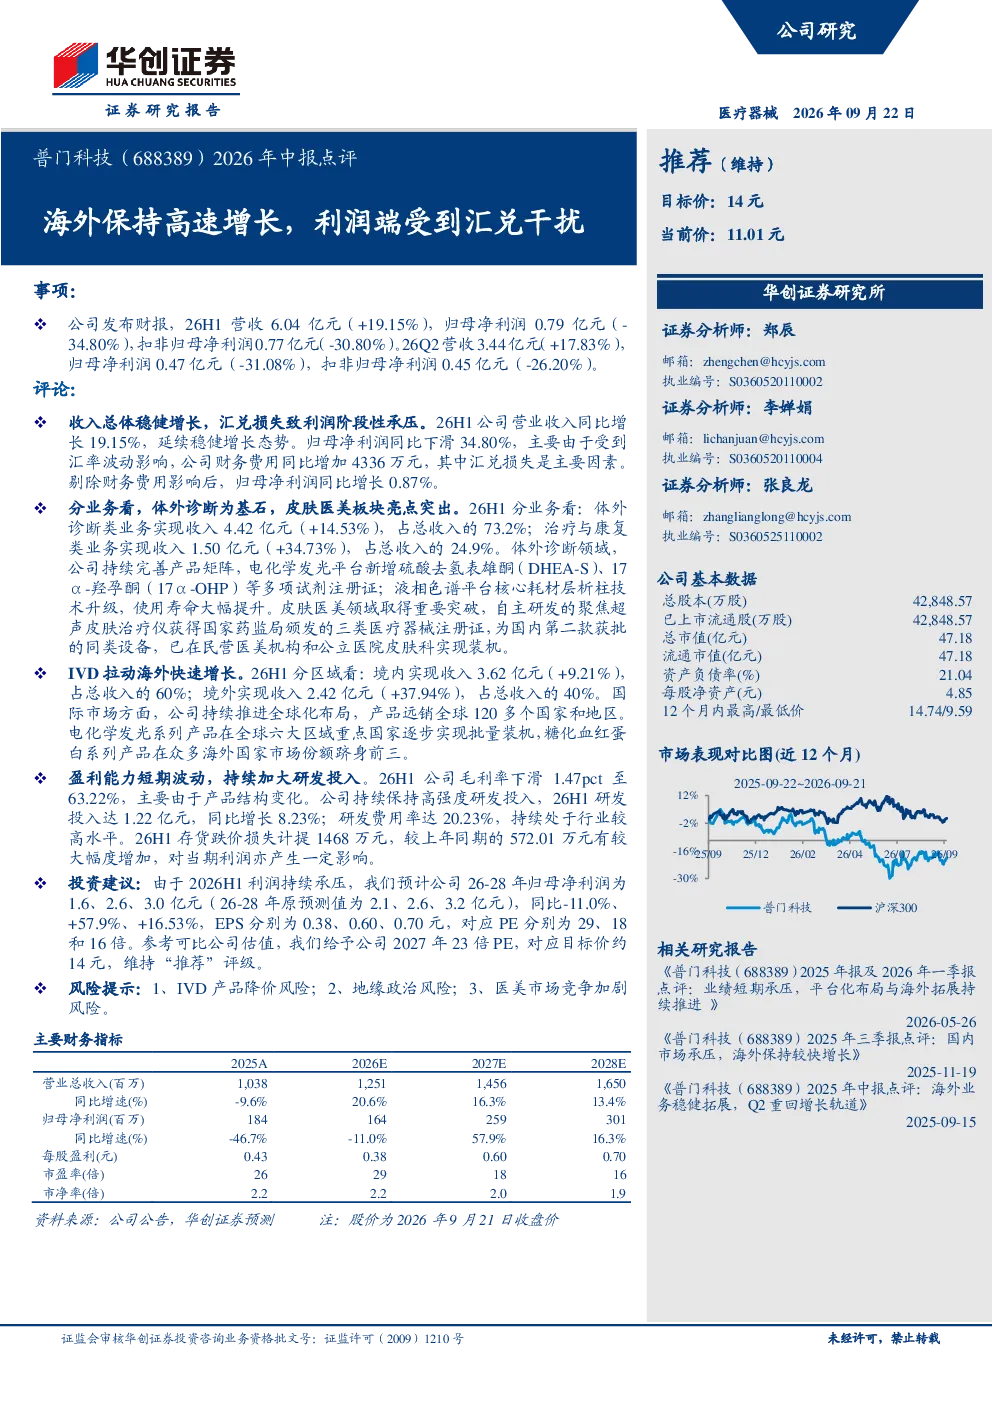
普门科技2026年H1营收6.04亿元,同比增长19.15%,归母净利润0.79亿元,同比下滑34.80%。主要原因是汇率波动导致财务费用增加4336万元。剔除财务费用影响后,归母净利润实际同比增长0.87%。境外市场表现突出,收入2.42亿元,同比增长37.94%,产品销往120多个国家和地区,糖化血红蛋白市场份额跻身海外前三。
普门科技体外诊断和皮肤医美业务板块发展情况怎样?
体外诊断(IVD)板块收入4.42亿元,同比增长14.53%,主要得益于电化学发光平台新增DHEA-S、17α-OHP试剂注册证,以及液相色谱平台耗材技术升级。皮肤医美板块收入1.50亿元,同比增长34.73%,自主研发的聚焦超声皮肤治疗仪获得国内第二款三类注册证,已实现装机使用。这两个板块分别占总营收的73.2%和24.9%。
普门科技2026年中报对行业发展趋势有何启示?
普门科技报告显示,体外诊断行业海外市场增长强劲,产品国际化程度提升,糖化血红蛋白等细分领域市场份额持续扩大,反映行业向高端化、国际化方向发展。皮肤医美领域技术迭代加速,聚焦超声等创新设备获批,表明医美行业监管趋严,但技术升级仍是重要发展方向。企业需持续关注产品创新和海外市场拓展机会。
普门科技当前市场表现和竞争格局如何?
普门科技2026年H1境外收入占比提升至50.1%,显示其海外市场拓展成效显著,尤其IVD产品在海外市场竞争力较强。境内市场收入增长9.21%,增速相对平稳。毛利率下滑1.47个百分点至63.22%,主要受产品结构变化影响。行业层面,IVD产品价格竞争加剧,医美市场竞争者增多,但技术领先企业仍具备优势。
普门科技2026年中报提示哪些投资风险?
报告提示的主要风险包括:IVD产品可能面临降价压力,市场竞争加剧影响产品盈利能力;地缘政治不确定性可能影响海外市场拓展和供应链稳定;医美行业监管趋严,市场竞争加剧可能影响未来增长。此外,汇率波动仍是影响利润表现的重要因素,需持续关注国际经济环境变化。