猜你想问
绿茶集团2026年半年报主要说了什么?
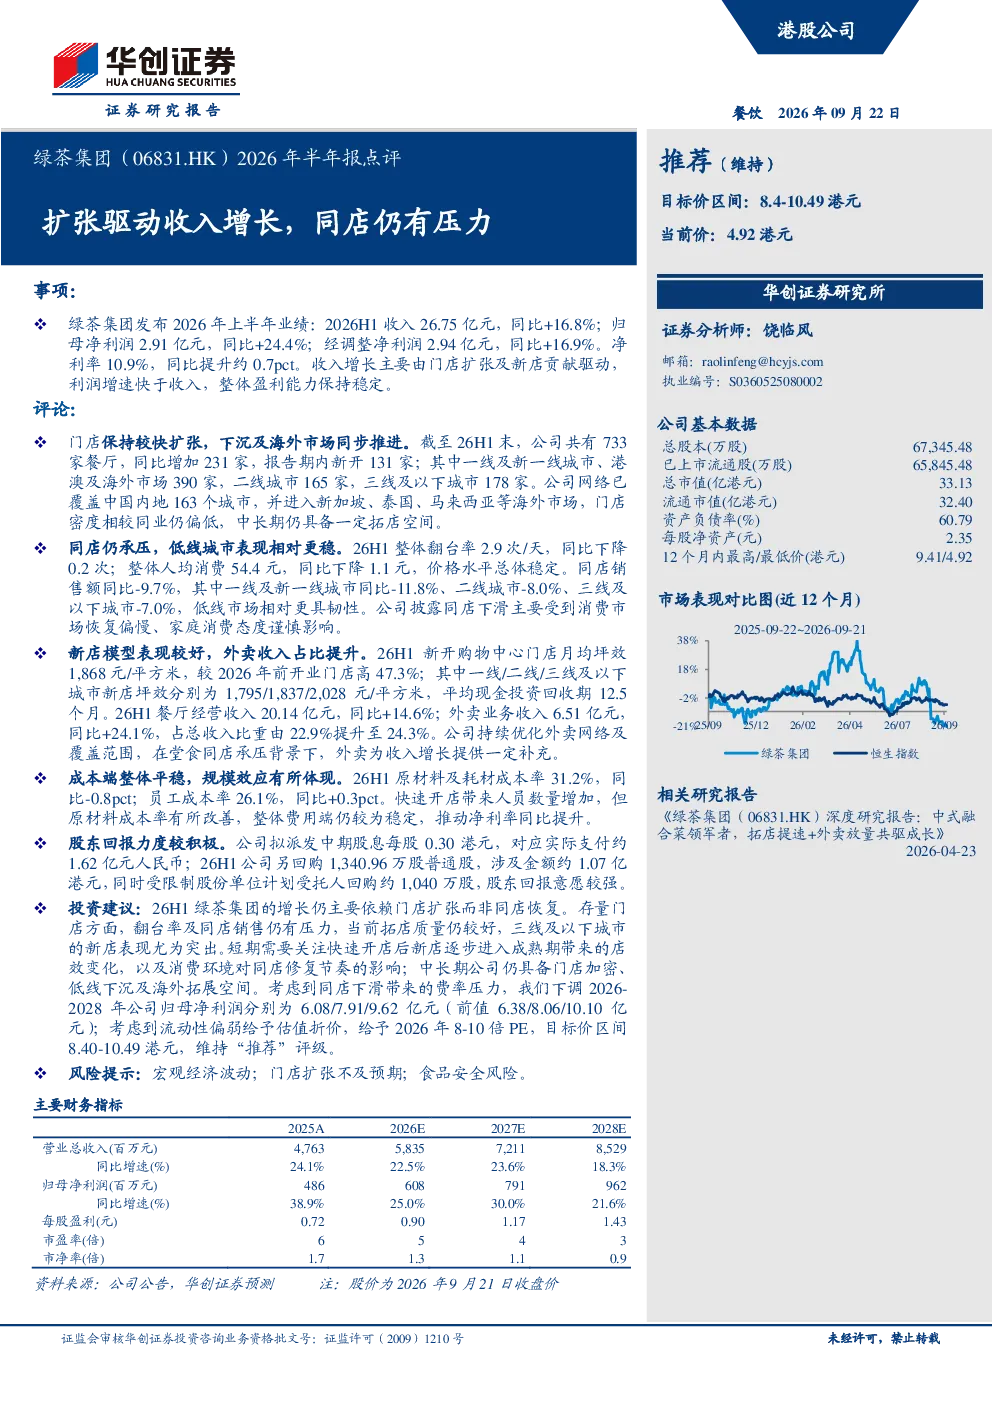
2026年上半年,绿茶集团收入26.75亿元,同比增长16.8%,主要得益于门店扩张和新店贡献。归母净利润2.91亿元,同比增长24.4%,净利率提升至10.9%。公司门店总数增至733家,同比增加231家,新开131家,覆盖国内163城市及海外市场。然而,同店销售额同比下滑9.7%,整体翻台率和人均消费均有所下降,低线城市表现相对稳定。新店坪效较前开业门店高47.3%,平均现金回收期12.5个月。外卖收入6.51亿元,同比增长24.1%,占比达24.3%。成本控制方面,原材料及耗材成本率下降0.8个百分点至31.2%,但员工成本率上升0.3个百分点至26.1%
餐饮行业未来发展趋势如何?
餐饮行业未来发展趋势呈现多元化特点。一方面,连锁品牌通过持续扩张提升市场份额,但需关注新店成熟期的运营效率和同店销售修复速度。另一方面,低线城市和下沉市场成为重要增长点,因其消费潜力大且竞争相对缓和。同时,数字化和外卖业务成为关键增长引擎,助力品牌突破地域限制,提升用户体验。此外,食品安全和成本控制仍是行业核心挑战,品牌需在规模扩张与品质保障间寻求平衡。消费者需求日益个性化,品牌需加强产品创新和服务升级以维持竞争力。
这份研报最值得关注的分析方向是什么?
本研报最值得关注的分析方向是门店扩张质量与同店销售压力的平衡。报告显示,绿茶集团2026年上半年新开店表现亮眼,坪效和现金回收期均优于前期门店,但存量门店同店销售额下滑,低线城市表现相对稳健。这提示投资者需关注快速开店后新店成熟期的运营效率变化,以及不同城市层级的市场接受度差异。同时,外卖业务的快速增长和成本控制成效也值得关注,其占比提升至24.3%,为品牌带来新的增长动力。
当前绿茶集团的市场状况如何?
当前绿茶集团市场状况呈现增长与压力并存的态势。收入和盈利能力持续提升,2026年上半年收入同比增长16.8%,归母净利润增长24.4%,净利率提升至10.9%。门店网络快速扩张,覆盖国内163城市及海外市场,但同店销售额下滑9.7%,翻台率和人均消费均有所下降,显示出存量门店面临一定压力。新店表现相对较好,坪效和现金回收期优于前期门店,低线城市新店增长突出。外卖业务成为重要增长点,收入同比增长24.1%。总体来看,品牌在扩张的同时需关注同店销售修复和运营效率提升。
研报提示的主要风险有哪些?
研报提示的主要风险包括宏观经济波动、门店扩张不及预期和食品安全风险。宏观经济波动可能影响消费者信心和消费支出,进而影响餐饮行业整体表现。门店扩张若未能有效控制成本或提升运营效率,可能导致新店盈利能力不及预期,拖累整体业绩。食品安全是餐饮行业的生命线,任何食品安全事件都可能对品牌声誉和经营造成严重冲击。此外,行业竞争加剧和劳动力成本上升也可能对盈利能力构成压力,需持续关注这些潜在风险因素对品牌发展的影响