猜你想问
这份研报的核心内容是什么?
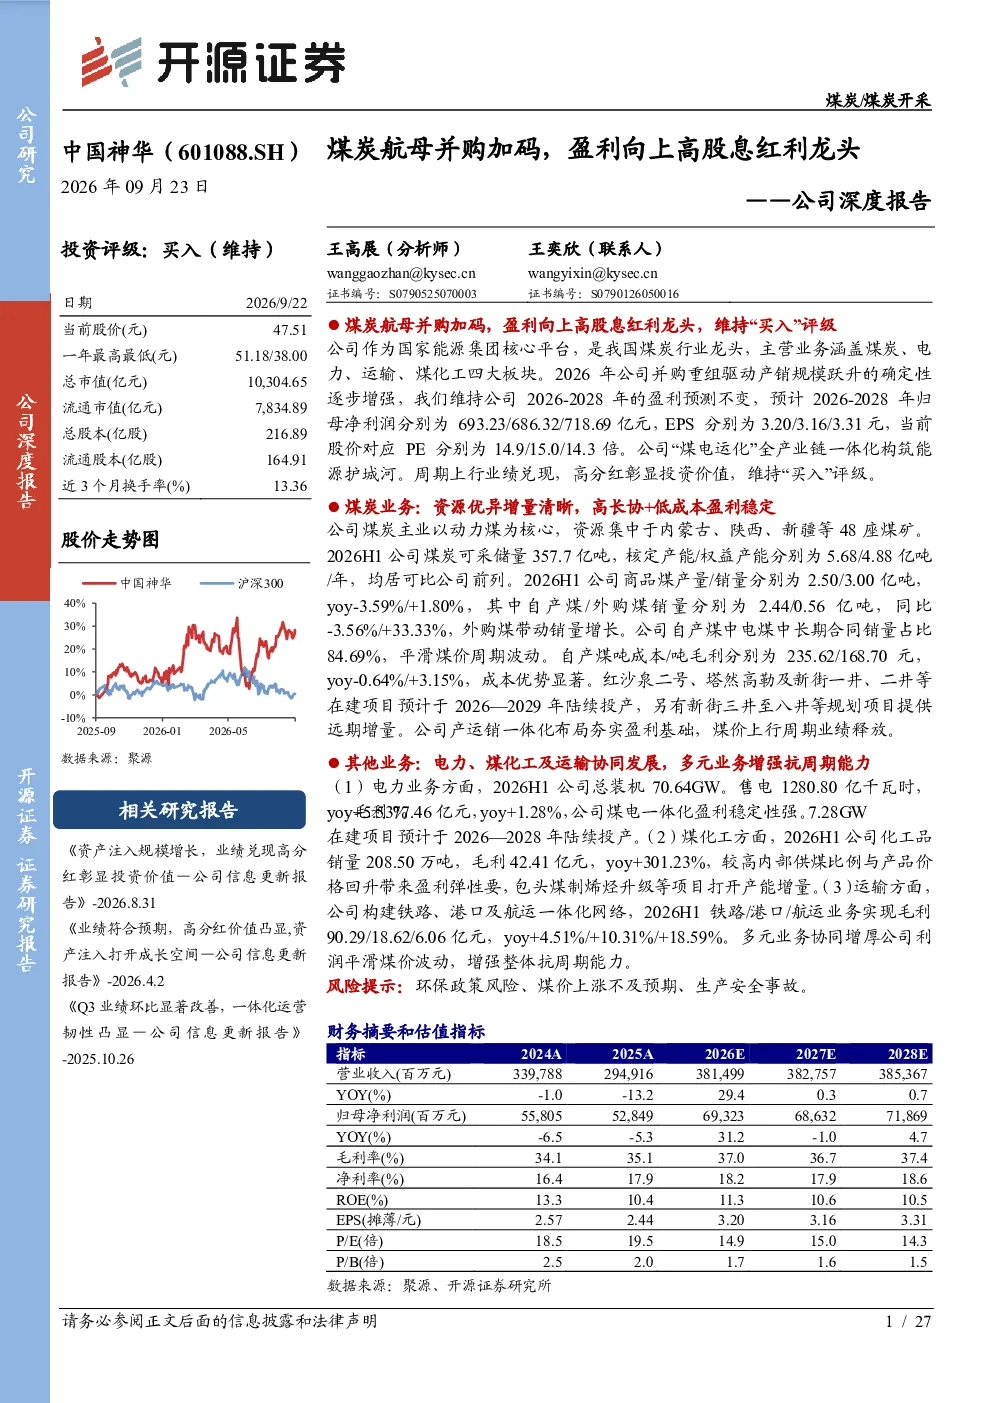
本报告深度分析了中国神华作为煤炭行业龙头的经营状况。公司通过并购重组驱动产销规模跃升,盈利能力持续向上,具备高股息红利属性。报告重点介绍了公司在煤炭、电力、运输、煤化工四大板块的业务布局,以及其一体化运营构筑的能源护城河。此外,还详细分析了公司各业务板块的竞争优势、财务状况和盈利预测,指出公司并购重组驱动规模增长,经营确定性逐步增强。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势呈现多元化发展态势。一方面,煤炭作为化石能源仍将在能源结构中占据重要地位,但环保政策趋严将推动行业向绿色化、智能化转型。另一方面,煤炭企业通过并购重组、产运销一体化布局等方式增强抗周期能力,煤化工等高附加值业务将成为新的增长点。国家能源集团等大型煤企通过资源整合和技术创新,将进一步提升行业整体竞争力。
报告中重点分析了哪些方向?
本报告重点分析了中国神华的业务结构、竞争优势和财务状况。业务结构方面,报告详细介绍了公司在煤炭、电力、运输、煤化工四大板块的业务布局,以及多元业务协同增强抗周期能力的特点。竞争优势方面,报告强调了“煤电运化”一体化运营构筑的能源护城河,以及集团资产注入打开的成长空间。财务状况方面,报告分析了公司2026H1的营收、利润、毛利率、净利率等关键指标,以及费用管控能力和资金状况。
当前煤炭市场现状如何判断?
当前煤炭市场呈现供需平衡但结构性分化态势。一方面,国内煤炭产能持续释放,但优质煤种供应仍相对紧张,推动煤价稳中有升。另一方面,电力需求旺季带动电煤长协销量增长,但市场对煤价上涨预期存在分歧。煤炭企业通过并购重组扩大产能规模,同时加强成本控制和销售渠道拓展,以应对市场波动。产运销一体化布局有助于企业增强盈利能力,但环保政策风险仍需关注。
研报中提示了哪些风险?
本报告提示了三方面主要风险:一是环保政策风险,随着国家对环保要求的不断提高,煤炭企业可能面临更严格的环保监管,影响生产成本和运营效率。二是煤价上涨不及预期风险,若煤炭市场供需关系变化,可能导致煤价上涨幅度低于预期,影响企业盈利能力。三是生产安全事故风险,煤炭开采和运输环节存在安全风险,一旦发生重大安全事故,可能对企业经营造成较大冲击。