猜你想问
景旺电子港股招股报告主要信息是什么?
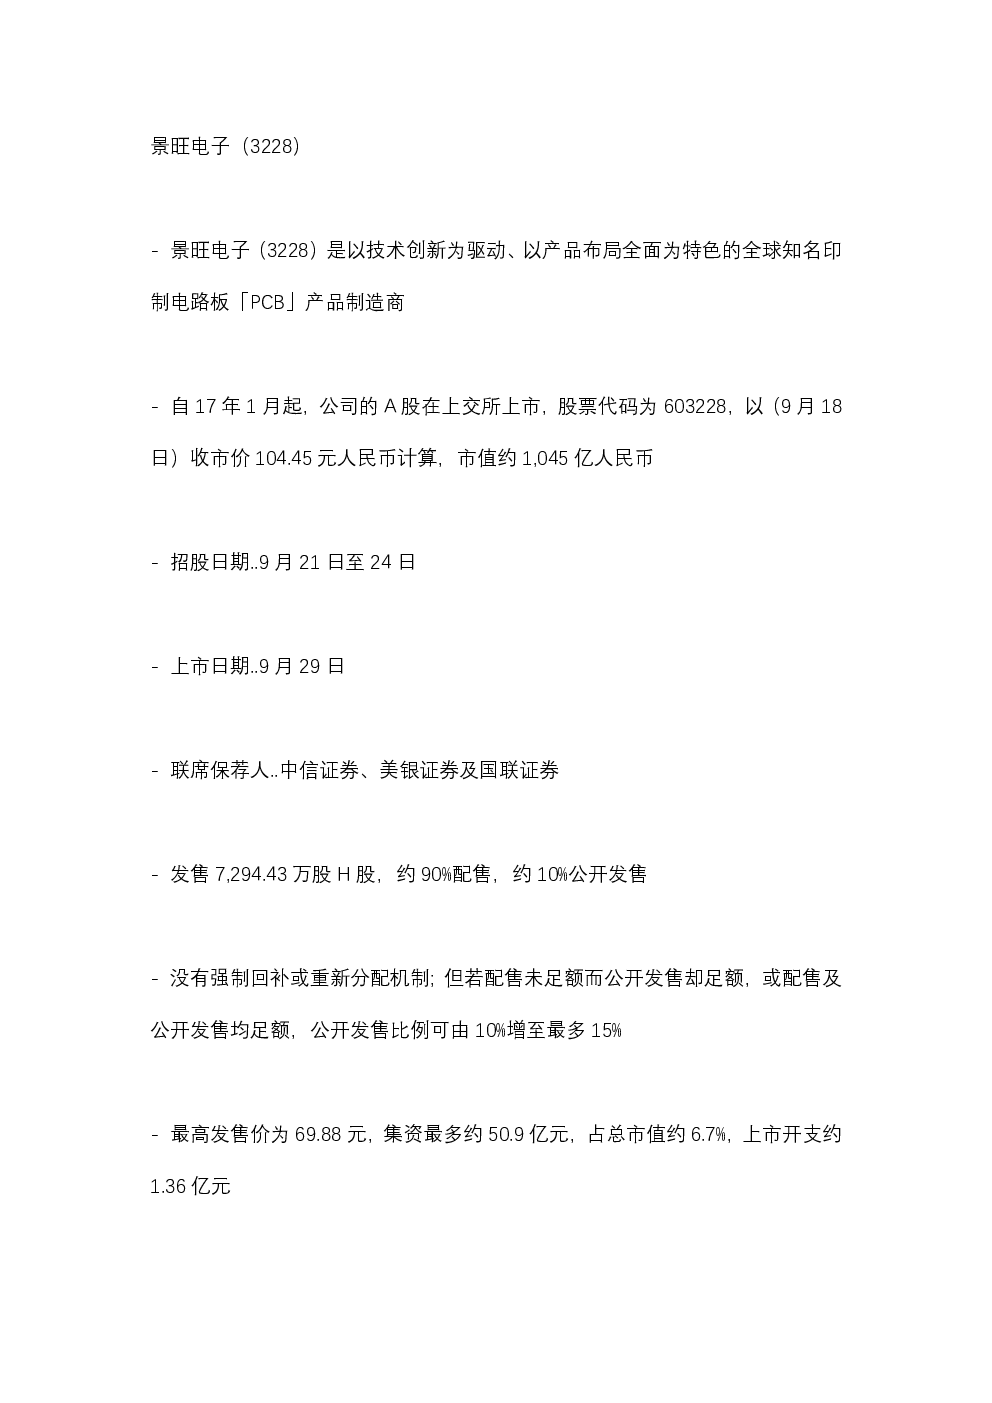
景旺电子(3228)港股招股报告显示,公司于2023年9月21日至24日招股,9月29日上市,发售7,294.43万股H股,约90%配售,约10%公开发售,最高发售价69.88元,集资最多约50.9亿元。联席保荐人为中信证券、美银证券及国联证券。公开发售分为甲组(500万或以下申请人)和乙组(500万以上申请人),总手数72,945手。
PCB行业发展趋势如何?
PCB行业发展趋势显示,随着汽车电子、通信与数据基础设施、智能设备等领域的快速发展,PCB需求持续增长。景旺电子作为全球知名PCB制造商,在汽车电子领域表现突出,是全球第一大汽车电子PCB供应商(市场份额10.6%)。公司具备供应一辆汽车所需所有PCB的能力,已实现激光雷达板、五代与六代毫米波雷达板、ADCU高阶HDI主板及400V/800V电气平台用耐高压PCB的量产,并具备七代毫米波雷达板、自动驾驶多域控制HDI PCB的制造能力。
景旺电子报告重点分析了哪些方面?
景旺电子报告重点分析了公司在技术创新、产品布局及市场竞争力方面的表现。公司是全球知名PCB制造商,A股市值约1,045亿人民币,H股市值约50亿港元。报告详细介绍了公司业务情况,2023至2025年收入分别为107.5亿、126.5亿、153亿人民币,毛利分别为24.9亿、28.7亿、33亿人民币,纯利分别为9.11亿、11.6亿、12.4亿人民币。此外,报告还介绍了公司引入14名基石投资者,合计认购约3.1亿美元股份,约占发售股份约47.69%的情况。
当前PCB市场现状如何?
当前PCB市场现状显示,随着5G、汽车电子、数据中心等领域的快速发展,PCB需求持续增长。景旺电子作为全球PCB供应商排名第十一(市场份额2.5%),主要应用于汽车电子、通信与数据基础设施、智能设备等领域。公司客户包括全球前十大汽车集团中的八家,具备供应一辆汽车所需所有PCB的能力。公司H股市值约50亿港元,A股估值约1,045亿人民币,截至2026年4月底,平均资产净值约130.7亿人民币。
景旺电子研报有哪些风险提示?
景旺电子研报风险提示主要包括市场竞争加剧、技术更新迭代快、原材料价格波动等因素可能对公司经营业绩产生影响。此外,公司集资所得约60%用于扩大及升级高附加值产品生产能力,约15%用于提升研发储备,约15%用于偿还银行借款,约10%用于营运资金,这些投资决策也存在一定的不确定性。