猜你想问
彤程新材(9607)港股招股书主要信息是什么?
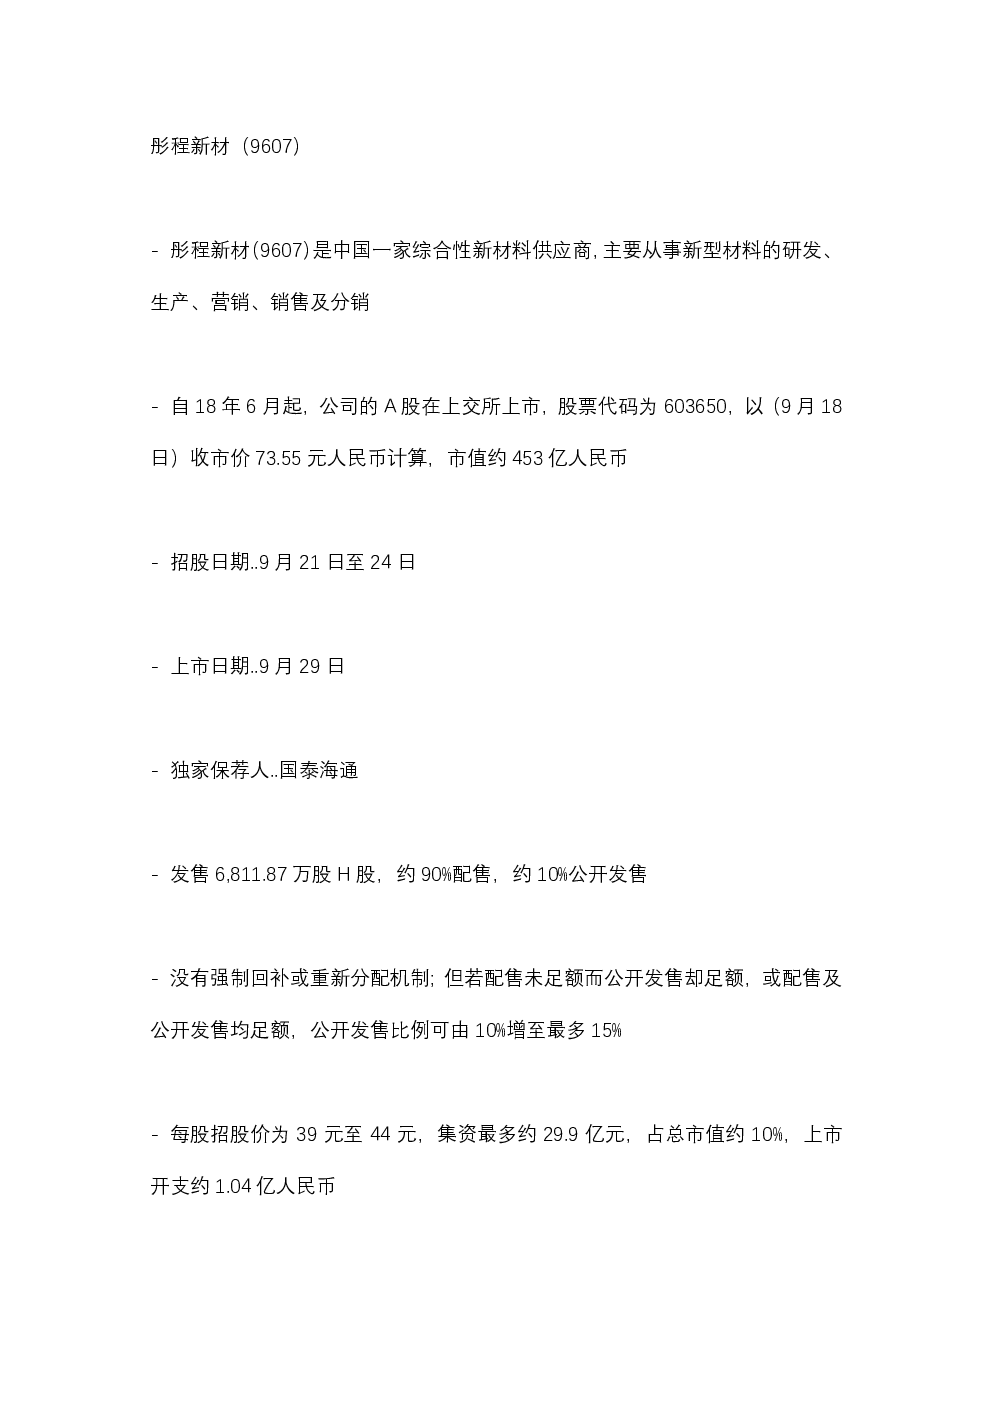
彤程新材(9607)港股招股书披露了公司概况、业务结构、财务数据及募资计划。公司A股于2018年6月上市,招股期发售6,811.87万股H股,集资最多约29.9亿元。业务分部包括轮胎用橡胶助剂、电子材料、可完全生物降解材料,2023至2025年收入预计分别为29.3亿、32.6亿、34.2亿人民币。公司在轮胎用酚醛树脂橡胶助剂市场全球排名第一,电子材料领域也占据本土领先地位。募资将用于提升研发、升级生产、战略投资及偿还债务。
新材料行业发展趋势如何?
新材料行业正经历快速发展,电子材料、生物降解材料等细分领域需求持续增长。彤程新材作为综合性新材料供应商,在轮胎助剂和电子材料领域具备竞争优势。电子材料方面,半导体和显示面板行业对光刻胶需求旺盛,公司已进入该市场并占据本土领先地位。生物降解材料则受益于环保政策推动,市场潜力巨大。未来行业将向高端化、绿色化方向发展,技术创新和客户拓展是关键。
彤程新材报告重点分析了哪些方向?
报告重点分析了彤程新材的业务结构、市场地位及募资用途。业务方面,公司三大分部收入稳定增长,轮胎助剂全球第一,电子材料领域领先。市场地位方面,公司客户涵盖全球主要轮胎制造商和半导体显示面板企业,品牌认可度高。募资用途明确,将提升研发能力、升级生产设施、进行战略投资及偿还债务,有助于巩固行业地位。报告还披露了公司治理结构,董事长张宁及一致行动人持股约54.89%。
当前新材料市场现状如何?
当前新材料市场呈现多元化发展态势,电子材料、生物降解材料等细分领域增长迅速。彤程新材所处的轮胎助剂市场成熟度高,公司凭借技术优势保持领先。电子材料市场则受益于半导体和显示面板行业景气,本土供应商竞争力增强。生物降解材料市场处于培育期,政策支持力度加大。市场竞争方面,公司通过战略投资和客户绑定构筑壁垒,但需关注技术迭代和环保政策变化带来的挑战。
该研报存在哪些风险提示?
研报提示的主要风险包括市场竞争加剧、技术迭代风险和政策变动风险。轮胎助剂和电子材料领域竞争激烈,新进入者可能冲击市场份额。技术方面,新材料研发投入大、周期长,需持续创新保持领先。政策方面,环保法规和行业标准变化可能影响业务发展。此外,募资使用效果存在不确定性,需关注资金使用效率。客户集中度较高也可能带来经营风险,需拓展多元化客户群体。