猜你想问
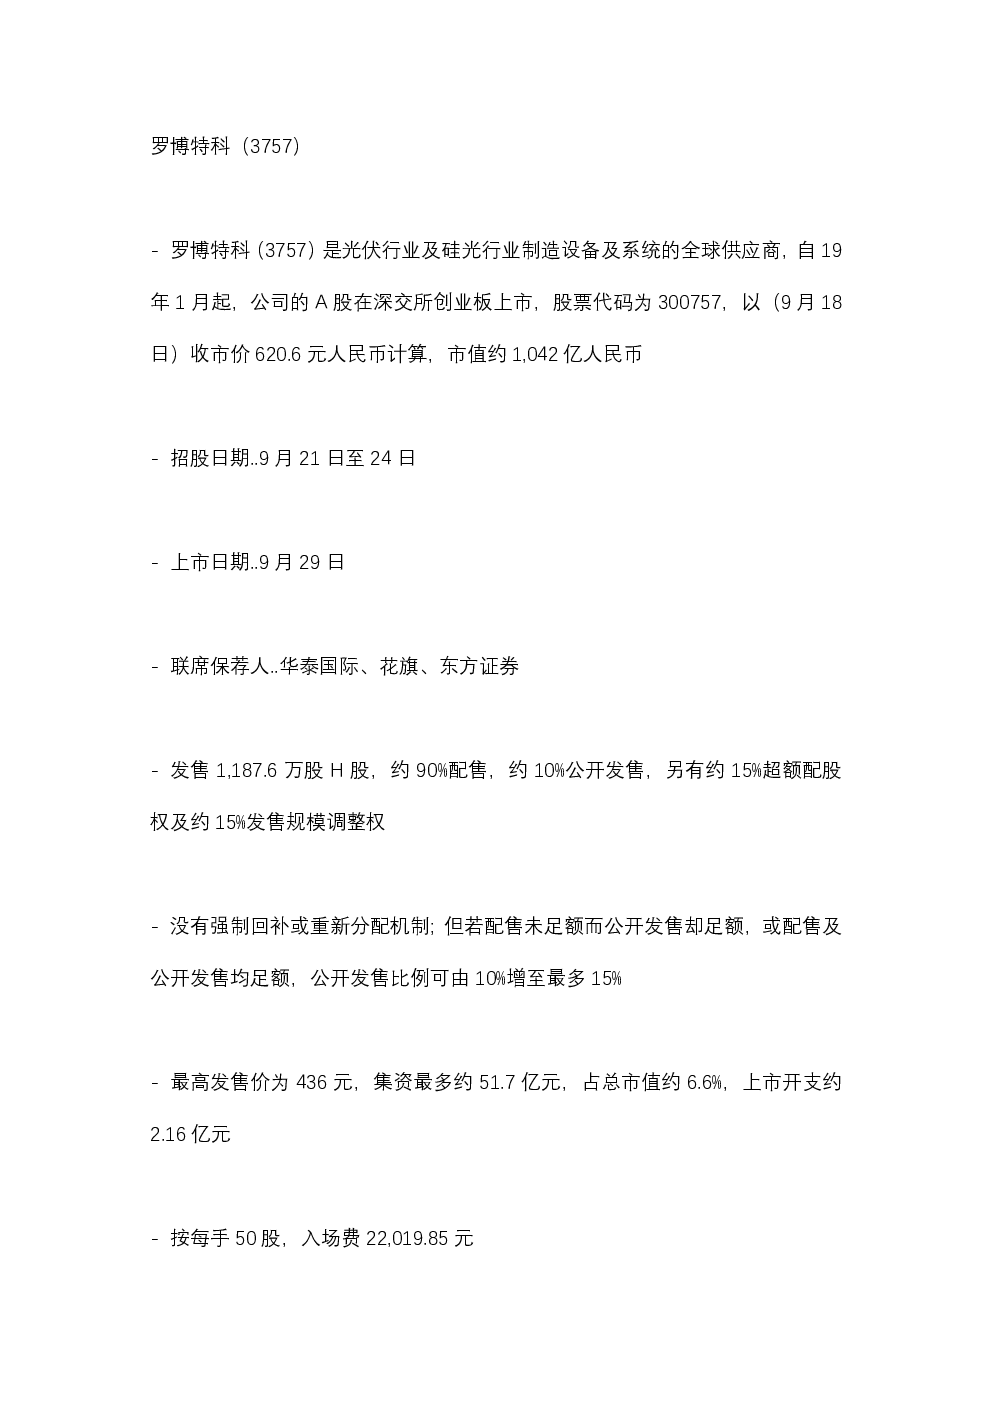
罗博特科(3757)港股招股书主要信息有哪些?
罗博特科(3757)的港股招股书显示,公司H股于2023年9月21日至24日招股,9月29日上市,发售1.1876亿股H股,约90%配售,约10%公开发售,最高发售价436元,集资最多约51.7亿元。公司A股于2019年1月在深交所创业板上市,股票代码300757,市值约1042亿人民币。H股市值约51亿港元,加上A股估值合计约1053亿人民币。
光伏及硅光设备行业发展趋势如何?
光伏及硅光设备行业正经历快速发展,光伏行业因能源需求增长而扩大,硅光技术因5G、数据中心需求提升而备受关注。罗博特科在智能光伏电池自动化制造设备领域全球排名第五,硅光智能制造设备领域全球第一,但2025年及2026年Q1净亏损主要归因于光伏行业衰退及硅光业务亏损,后者因ficonTEC收购后固定成本增加。行业未来增长潜力巨大,但竞争加剧和成本压力是主要挑战。
罗博特科招股书重点分析了哪些方向?
罗博特科招股书重点分析了公司业务、财务状况及集资用途。公司业务涵盖光伏及硅光设备,2023至2025年收入分别为15.6亿、11亿、9.48亿人民币,但2025年及2026年Q1净亏损。集资约51.7亿元,约20%用于研发创新,40%用于扩大产能,10%用于建立全球网络,20%用于战略投资,10%用作营运资金。公司市场地位领先,但需关注行业周期性波动和业务盈利能力。
当前光伏及硅光设备市场现状如何?
光伏及硅光设备市场现状呈现机遇与挑战并存。光伏市场因能源转型需求持续扩大,但行业竞争激烈,价格战加剧。硅光市场因5G、数据中心需求增长而快速发展,罗博特科在该领域全球领先,但ficonTEC收购后固定成本增加导致短期内盈利承压。市场整体增长潜力大,但技术迭代快,企业需持续创新以保持竞争优势。
罗博特科招股书存在哪些风险提示?
罗博特科招股书提示的主要风险包括行业周期性波动、技术迭代风险及成本压力。光伏行业受政策、供需关系影响较大,硅光业务盈利能力仍待提升。公司2025年及2026年Q1净亏损主要归因于光伏行业衰退及硅光业务亏损,需关注业务盈利能力恢复情况。此外,市场竞争加剧和原材料价格波动也可能对公司经营产生影响。