-
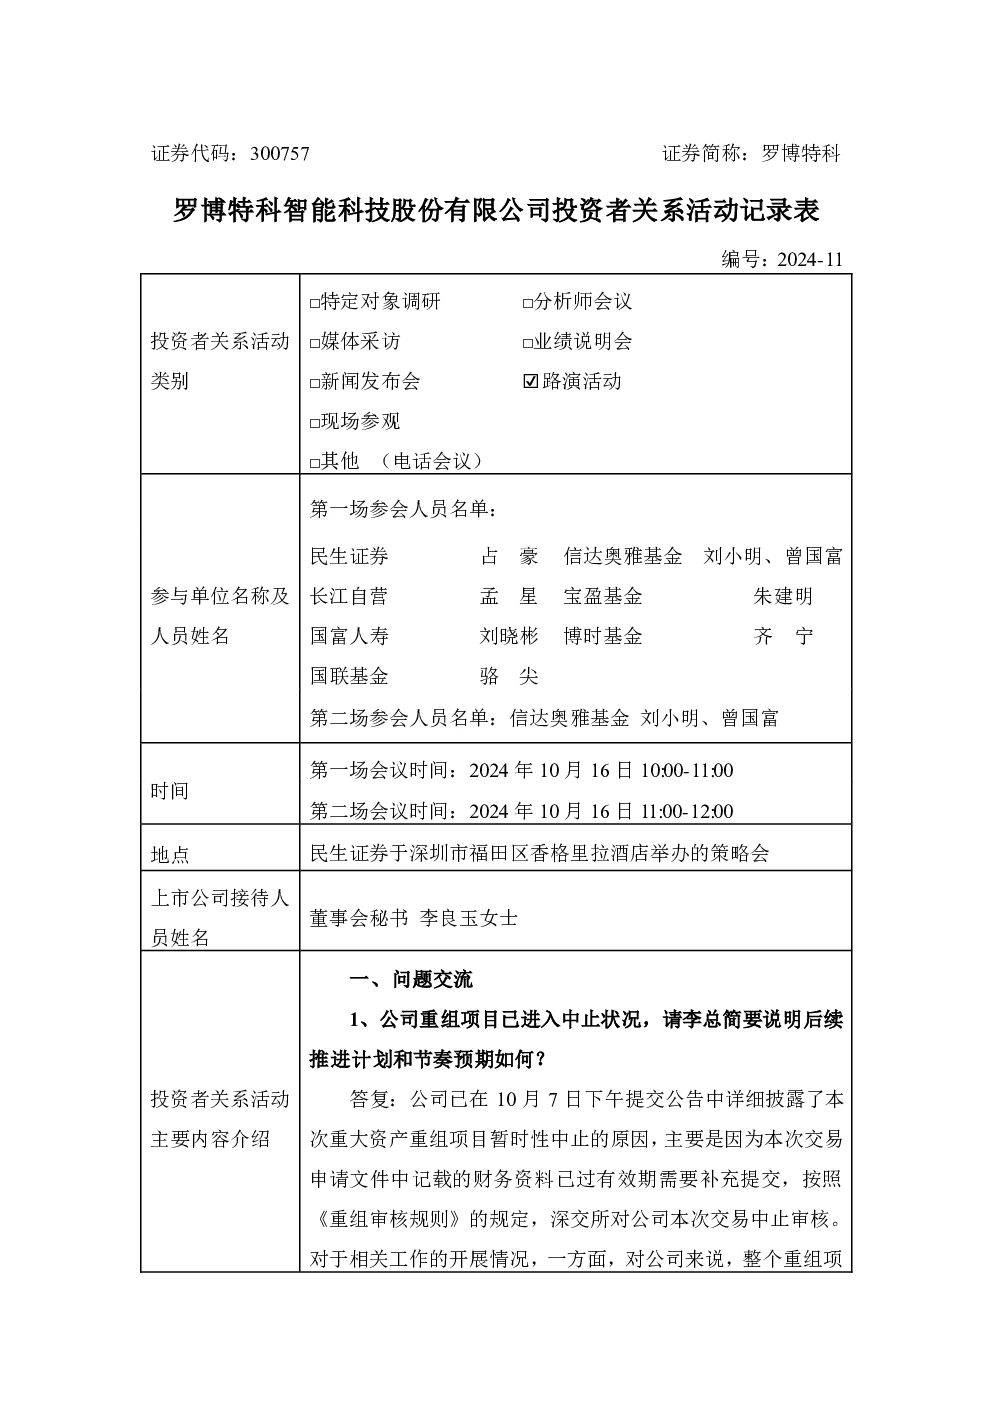
工作计划与审核进展
公司工作计划动态调整,财务报告及评估报告均面临延期问题,需更新全套文件。各方中介机构工作量较大,完成时间需一定周期。公司已启动部分准备工作,将协同中介机构加快进度,尽快向深交所报送更新材料并申请恢复审核,请投资者关注后续公告,以证监会指定媒体披露信息为准。
-
ficonTEC订单状况
截至2024年5月末,ficonTEC在手订单约6,752万欧元,持续增长。AI驱动下,光子、光电子行业向硅光、CPO方向发展,设备需求显著提升。国内需求增速较快,出现新代工客户,公司积极拓展国内业务,匹配亚太客户需求。具体信息将按要求持续披露。
-
产能计划
未来产能规划基于客户需求,收购后将加快中国总部研发、生产、服务团队建设,实现国产化落地。通过国产化降低成本、服务亚太客户,覆盖中端产品线,并迅速提升产能支撑全球业务增长。详情见重组报告书(草案修订稿)。
-
设备技术优势
国内全自动高精度耦合设备市场依赖进口,ficonTEC耦合设备精度达5-50nm,效率、良率全面领先。晶圆级测试设备具备全球独有光电异面测试技术,芯片级测试设备提供独家16通道同步测试技术。在硅光、CPO技术转型中展现强大竞争优势。详情见重组报告书(草案修订稿)。
-
硅光领域进展与客户需求变化
- 海外市场:硅光发展超预期,英伟达等加速推进量产,近期一家美国大型终端用户提出大规模硅光产品需求,ficonTEC已锁定部分份额,预计明年硅光子及CPO设备需求创历史新高。
- 国内市场:新代工客户加入硅光制造领域,ficonTEC积极拓展国内业务,匹配亚太客户需求。
- 台湾市场:ficonTEC被列入“台湾硅光子产业联盟”核心设备供应商名单,已设立办事处并组建团队,应对市场扩张需求。具体订单信息关注公司公告。
-
收购对国际客户合作的影响
ficonTEC自2020年11月被中资控股后,英伟达、法雷奥等国际客户合作持续,新客户不断增加,订单持续增长。公司预计收购完成后不会对国际客户合作产生不利影响。
-
光伏行业订单与展望
公司2022年下半年推行“提质增效”策略,聚焦头部客户和优质订单,2023年新签订单创历史新高,光伏行业下滑背景下订单质量良好。未来将深化“提质增效”并采取灵活策略:①保持与现有客户合作;②拓展海外本土客户;③推动HJT、XBC电池铜栅线技术产业化,布局铜电镀业务打造新增长点。
-
铜电镀设备进展
公司积极投入研发,推动HJT、XBC电池铜栅线技术产业化,预计铜电镀业务将获得更多机会。