猜你想问
这份研报的核心内容是什么?
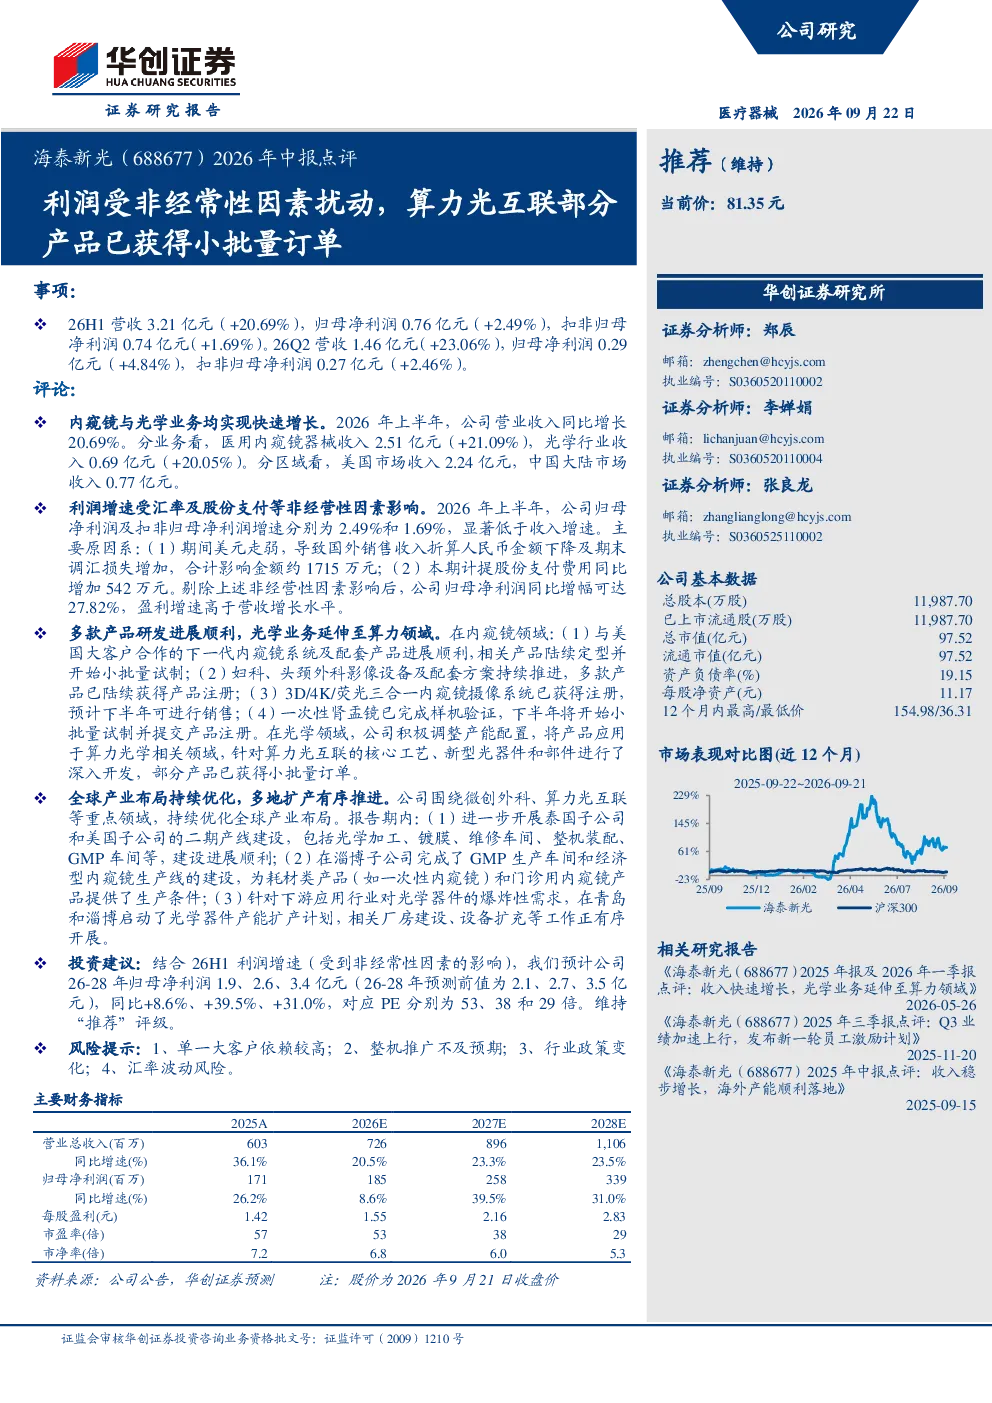
这份研报主要点评了公司2026年上半年的经营情况。报告显示,公司营收3.21亿元,同比增长20.69%,归母净利润0.76亿元,同比增长2.49%。扣除非经常性因素后,归母净利润增长1.69%。报告指出,利润增速低于收入增速主要受汇率及股份支付费用影响。剔除这些因素,归母净利润同比增幅可达27.82%。此外,内窥镜器械和光学行业收入均实现增长,美国市场收入占比显著。
算力光互联赛道的发展趋势如何?
算力光互联作为光学行业的重要细分领域,正迎来快速发展机遇。随着算力需求的持续增长,光互联技术对于提升数据传输效率至关重要。该领域涉及核心工艺、新型光器件和部件的深入开发,技术壁垒较高,具备长期发展潜力。目前,部分产品已获得小批量订单,显示出市场对该领域产品的初步认可。未来,随着技术的不断成熟和应用场景的拓展,该赛道有望迎来更广阔的市场空间。
研报重点分析了哪些业务进展?
研报重点分析了公司在内窥镜和光学领域的业务进展。在内窥镜领域,公司与美国大客户合作的下一代内窥镜系统进展顺利,部分产品开始小批量试制。妇科、头颈外科影像设备及配套方案持续推进,多款产品已获注册。3D/4K/荧光三合一内窥镜摄像系统也已获注册,下半年可销售。一次性肾盂镜完成样机验证,下半年将开始小批量试制并提交注册。在光学领域,部分产品已应用于算力光学相关领域,并获小批量订单,同时公司在核心工艺和新型光器件方面持续深入开发。
当前市场对公司的整体表现有何判断?
当前市场对公司的整体表现给予了积极评价。公司营收和利润均实现增长,展现出较强的经营能力。内窥镜器械和光学行业收入均保持较高增速,显示出公司在多个业务领域的协同发展态势。美国市场收入占比显著,表明公司具备一定的国际化布局能力。尽管利润增速受非经常性因素影响有所放缓,但剔除这些因素后,盈利能力仍表现出强劲增长势头。
研报提示了哪些主要风险?
研报提示了公司面临的主要风险,包括单一大客户依赖风险,若主要客户经营状况发生变化,可能对公司业绩产生不利影响。整机推广不及预期风险,若产品市场推广效果未达预期,可能影响销售业绩。行业政策变化风险,相关行业政策的调整可能对公司经营产生影响。此外,汇率波动风险也不容忽视,美元走弱已对公司利润造成一定影响,未来汇率波动仍需持续关注。