猜你想问
厦门国贸2026年中报核心内容是什么?
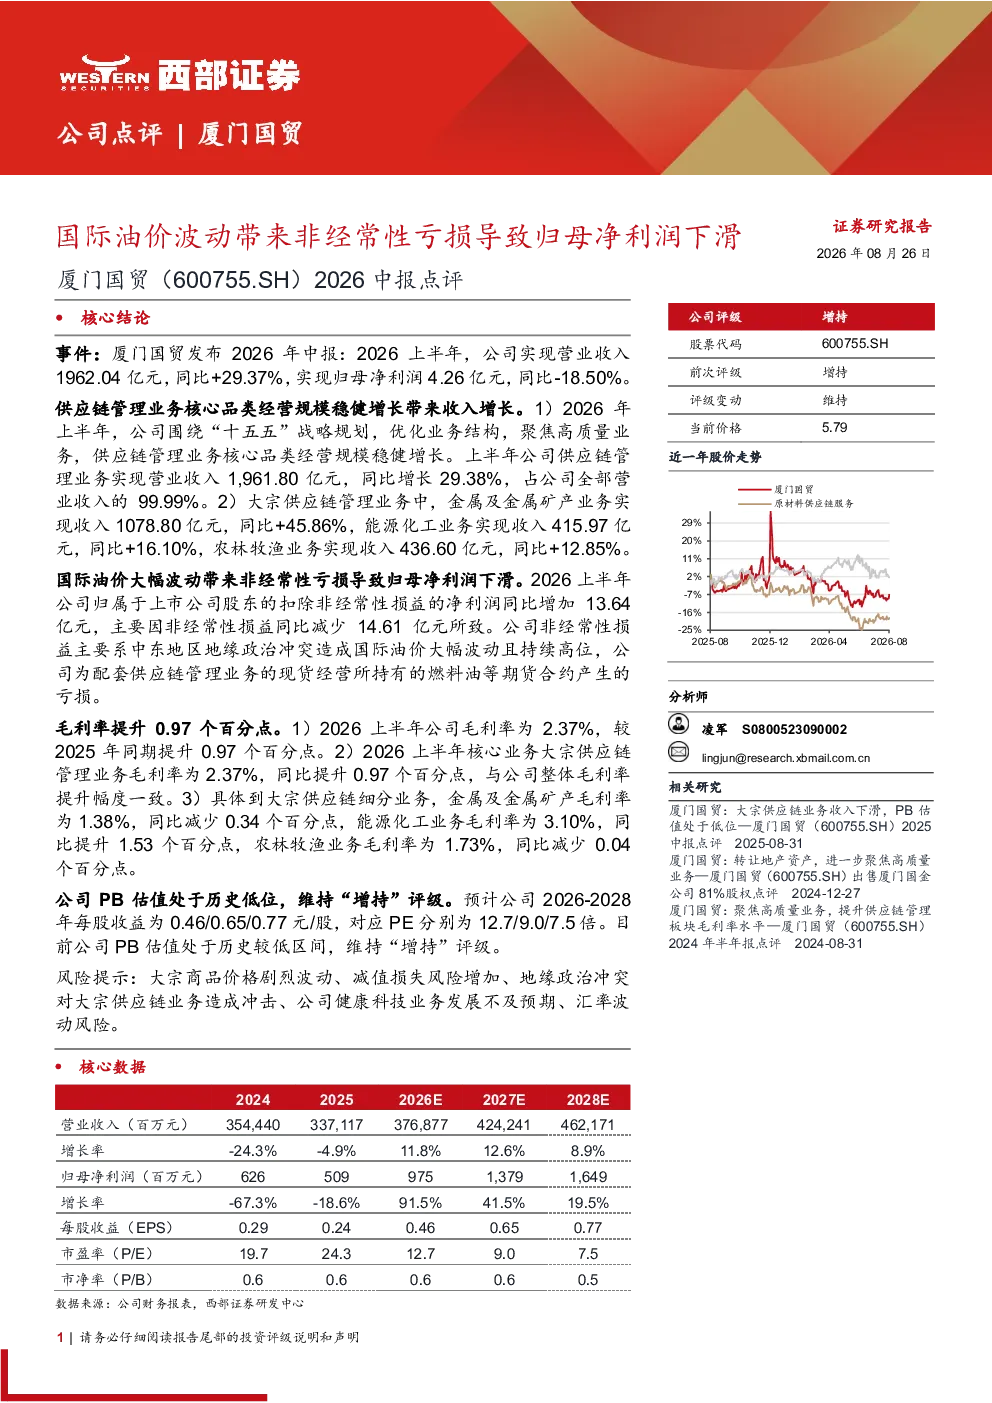
厦门国贸2026年中报显示,公司上半年实现营业收入1962.04亿元,同比增长29.37%,但归母净利润4.26亿元,同比下滑18.50%。供应链管理业务核心品类经营规模稳健增长,占公司全部营业收入的99.99%。大宗供应链管理业务中,金属及金属矿产业务收入同比增长45.86%,能源化工业务同比增长16.10%,农林牧渔业务同比增长12.85%。国际油价大幅波动导致非经常性亏损,扣除非经常性损益后净利润同比增加13.64亿元。毛利率提升0.97个百分点,整体毛利率为2.37%。
厦门国贸所属赛道发展趋势如何?
厦门国贸主要业务为供应链管理,涵盖金属及金属矿产、能源化工、农林牧渔等领域。2026年中报显示,公司供应链管理业务核心品类经营规模持续稳健增长,大宗供应链管理业务收入同比增长29.37%。细分业务中,金属及金属矿产、能源化工、农林牧渔业务收入分别同比增长45.86%、16.10%、12.85%。国际油价波动对供应链业务造成非经常性亏损,但整体业务规模仍在扩大,行业发展趋势向好。
厦门国贸2026年中报重点分析了哪些方向?
厦门国贸2026年中报重点分析了供应链管理业务的核心品类经营规模及细分业务增长情况。报告显示,供应链管理业务核心品类占公司全部营业收入的99.99%,大宗供应链管理业务收入同比增长29.37%。细分业务中,金属及金属矿产、能源化工、农林牧渔业务收入分别同比增长45.86%、16.10%、12.85%。此外,报告还分析了国际油价波动对非经常性损益的影响,以及公司毛利率的变化情况。
厦门国贸2026年中报的市场现状如何?
厦门国贸2026年中报显示,公司市场现状表现为供应链管理业务稳健增长,大宗供应链管理业务收入同比增长29.37%,细分业务均实现正增长。国际油价波动导致非经常性亏损,但扣除非经常性损益后净利润同比增加13.64亿元。公司毛利率提升0.97个百分点,整体毛利率为2.37%。报告认为公司PB估值处于历史低位,维持“增持”评级,预计2026-2028年每股收益分别为0.46/0.65/0.77元/股,对应PE分别为12.7/9.0/7.5倍。
厦门国贸2026年中报有哪些风险提示?
厦门国贸2026年中报提示了以下风险:大宗商品价格剧烈波动可能导致供应链业务收入及利润不稳定;减值损失风险增加可能影响公司财务状况;地缘政治冲突对大宗供应链业务造成冲击;公司健康科技业务发展不及预期可能影响多元化经营布局;汇率波动风险可能影响公司跨境业务盈利能力。这些风险需持续关注,但报告未涉及具体投资建议。