一、有色期货价格周统计
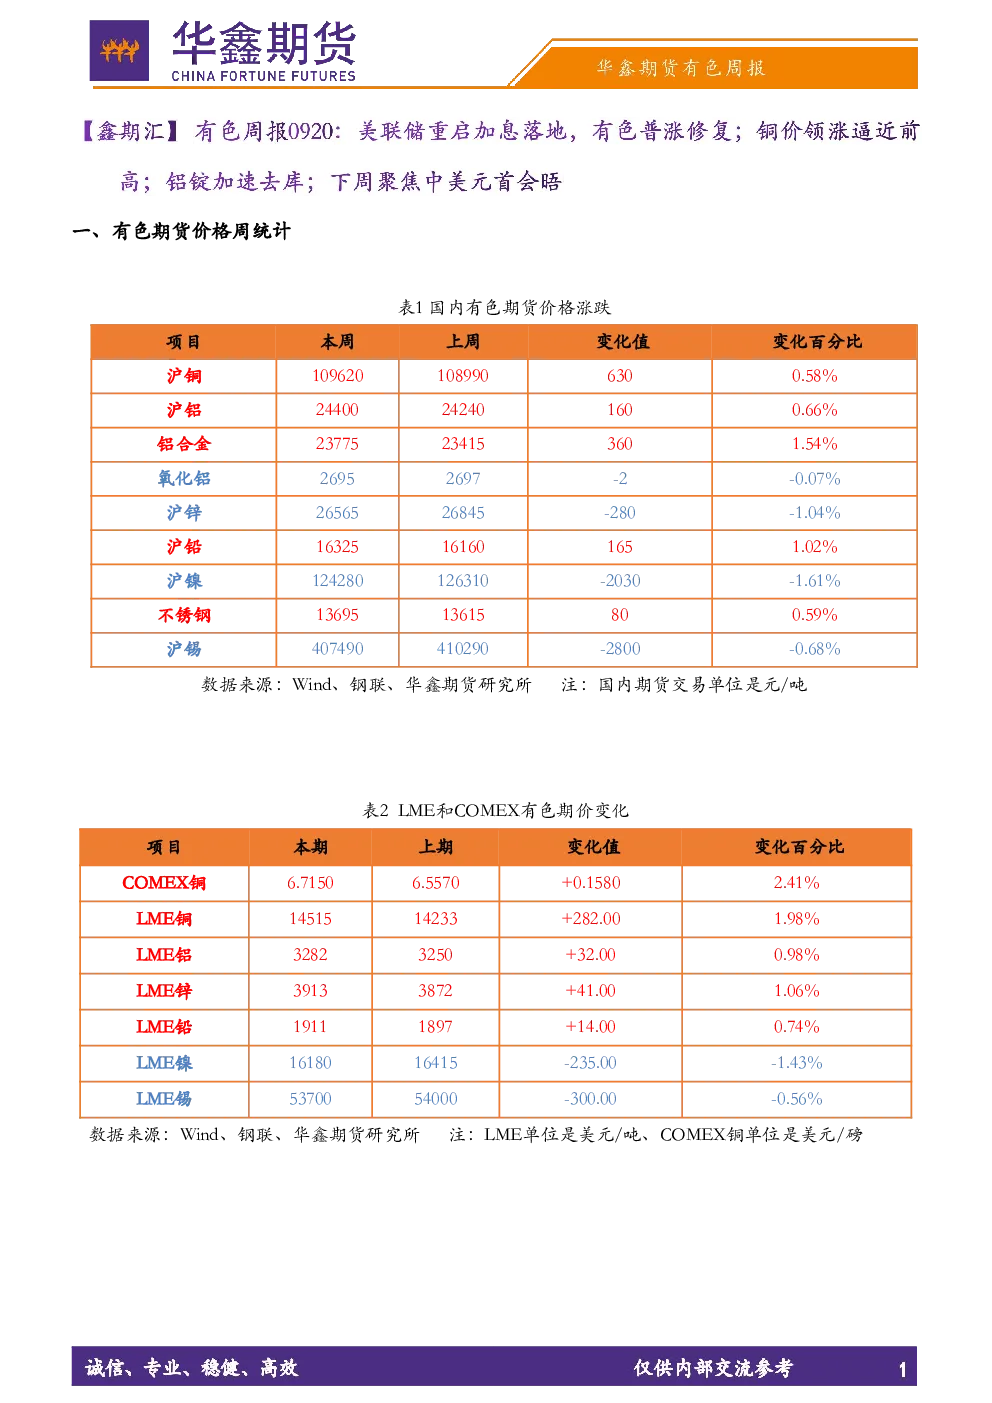
本周(9月14日—9月18日),上期所所有色金属期货整体震荡修复、涨跌互现。美联储重启加息,美元指数升至100.22附近,美债10年期收益率一度逼近5%,但低库存与需求预期改善支撑下有色金属普遍反弹。沪铜主力合约(2610)收于109620元/吨,周涨0.58%,领涨内盘并逼近前期高点;沪铝收于24400元/吨,周涨0.66%;沪铅收于16325元/吨,周涨1.02%;沪锌、沪镍、沪锡分别回落1.04%、1.61%、0.68%,整体呈“铜铝铅偏强、锌镍锡承压”的分化格局。
二、汇率和利率
市场焦点集中于美联储议息会议与美元走势。美联储重启加息后,美元指数由99.09升至100.22,美10年期国债收益率周中一度上冲至5.01%后回落至4.94%,美元走强一度压制有色,但铜、铝在矿端紧缺与库存去化的产业逻辑支撑下表现较强,LME铜、COMEX铜分别上涨1.98%、2.41%。全周有色呈“外强内稳、铜铝领涨”的修复格局。
三、分析及展望
【铜】
沪铜震荡走高、重心持续上移。主力合约(沪铜2610)周内最低下探约107410元/吨,周五收于109620元/吨,周涨630元/吨,涨幅0.58%,逼近前期高位;周内交投区间约107410—109850元/吨,走势较上周明显转稳。
驱动铜价上行的核心逻辑:美联储加息落地后市场风险偏好修复,需求与经济预期改善;铜精矿加工费TC/RC延续历史极低位,矿端紧缺格局未改;国内“金九银十”旺季开启,下游开工与备货需求边际回暖。美元走强对铜价的压制相对有限。
行情核心逻辑:多空因素交织。利多方面,铜精矿TC/RC持续处于历史低位(9月18日TC费用负224美元/干吨),矿端紧缺格局未改;美联储加息落地后宏观情绪修复,支撑美元计价金属。利空方面,美国精炼铜关税政策不确定性仍存,全球显性铜库存本周有所回升(LME铜库存增至25.51万吨、上期所铜库存微增至5.61万吨),高铜价对下游采购形成一定抑制。
后市分析:短期沪铜或维持震荡偏强。下方有矿端紧缺与低TC托底,上方受制于美元走强与库存回升。下周重点关注中美元首会晤进展及美联储加息路径指引;中期来看,“金九银十”旺季需求兑现程度及全球铜矿供应扰动,仍是决定铜价中枢的关键变量。
【铝】
沪铝高位偏强运行。主力合约(沪铝2611)周五收于24400元/吨,周涨160元/吨,涨幅约0.66%;同期氧化铝主力(2701)周五收于2695元/吨,周度基本持平(-0.07%)。
驱动因素:美联储加息落地后美元走强一度压制铝价,但国内铝锭库存加速去化、旺季需求改善为铝价提供强支撑,电解铝整体维持偏强运行。
库存方面,上期所铝库存本周大幅减少26729吨至32.10万吨,去库明显加速;LME铝库存小幅降至24.26万吨,延续本世纪以来低位,“内外双低”格局继续对价格构成支撑。
后市分析:短期沪铝大概率维持偏强震荡。下方有产能天花板、低库存与成本支撑托底;上方受制于高铝价抑制下游采购热情,终端仍以刚需拿货为主。下周重点关注几内亚铝土矿发运节奏、氧化铝库存变化及中美元首会晤。
【铅锌】
沪锌主力(2611)周五收于26565元/吨,周跌280元/吨,跌幅约1.04%;沪铅主力(2611)周五收于16325元/吨,周涨165元/吨,涨幅约1.02%,表现明显强于锌。
沪锌——外紧内松、高位回落:LME锌库存小幅回升(增至11.53万吨),海外挤仓情绪有所降温,锌价自高位回落;上期所锌库存小幅下降898吨至14.90万吨。锌精矿加工费维持倒挂,国内锌锭出口窗口延续,对锌价形成一定支撑,但美元走强压制盘面。
沪铅——震荡走强:上期所铅库存下降3685吨至6.93万吨,去库支撑价格;废电瓶高成本与再生铅冶炼亏损构成下方防线,下游铅酸电池旺季刚需采购延续,铅价重心上移。
后市分析:沪锌短期或维持高位震荡,关键变量在于LME库存变动与国内出口交仓节奏;沪铅预计震荡偏强,重点关注旺季铅酸电池替换需求兑现程度及中美元首会晤对宏观情绪的指引。
【镍锡】
沪镍主力(2611)周五收于124280元/吨,周跌1.61%,周内偏弱震荡;沪锡主力(2610)周五收于407490元/吨,周跌0.68%。美联储加息落地后美元走强,叠加全球镍库存高企、锡库存压力边际上升,镍锡表现明显弱于铜铝铅。
沪镍后市:短期维持弱势震荡。下方有印尼供应扰动与冶炼成本托底,上方受制于全球显性库存高位及印尼配额宽松预期。关键变量在于印尼镍矿政策执行力度及加息后美元走势。
沪锡后市:短期区间震荡。LME锡库存降至4855吨的相对低位,上期所锡库存回落至7059吨;中期下方有缅甸禁矿延续与成本曲线抬升支撑,上方受制于下游畏高情绪。同时关注佤邦复产时间表及AI算力、光伏焊料需求兑现程度。
四、免责声明
本文中的信息均来源于公开资料,华鑫期货研究所及相关研究人员力求准确可靠,但对这些信息的准确性及完整性不作任何保证。我们已力求文章内容客观、公正,但文章中的信息与所表达的观点不构成所述期货买卖的出价或询价的依据,该等信息、意见并未考虑到获取本文人员的具体投资目的、财务状况以及特定需求,在任何时候均不构成对任何人的个人推荐。对于依据或者使用本文所造成的一切后果,华鑫期货及其关联人员均不承担任何法律责任。
本文中的资料、意见、预测均只反映文章初次发布时的判断,可能会随时调整。该等意见、评估及预测无需通知即可随时更改。华鑫期货没有将此意见及建议向文章所有接收者进行更新的起的一切后果及法律责任由私自转载或转发者承担。华鑫期货将保留随时追究其法律责任的权利。
五、机构简介
华鑫期货研究所立足诚信和专业,秉承“高效研究创造价值”的理念,深谙“见微知著臻于至善”的投研内核,并基于宏观、产业、市场风偏和估值构建“四维一体”决策模型,助力各类客户包括产业型客户和交易型客户的成长。
华鑫期货有限公司地址:上海市徐汇区云锦路277号9F、10F(电梯楼层10F、11F)邮编:200000电话:400-186-882
华鑫期货
华鑫研究