猜你想问
九月可转债量化月报主要分析了什么内容?
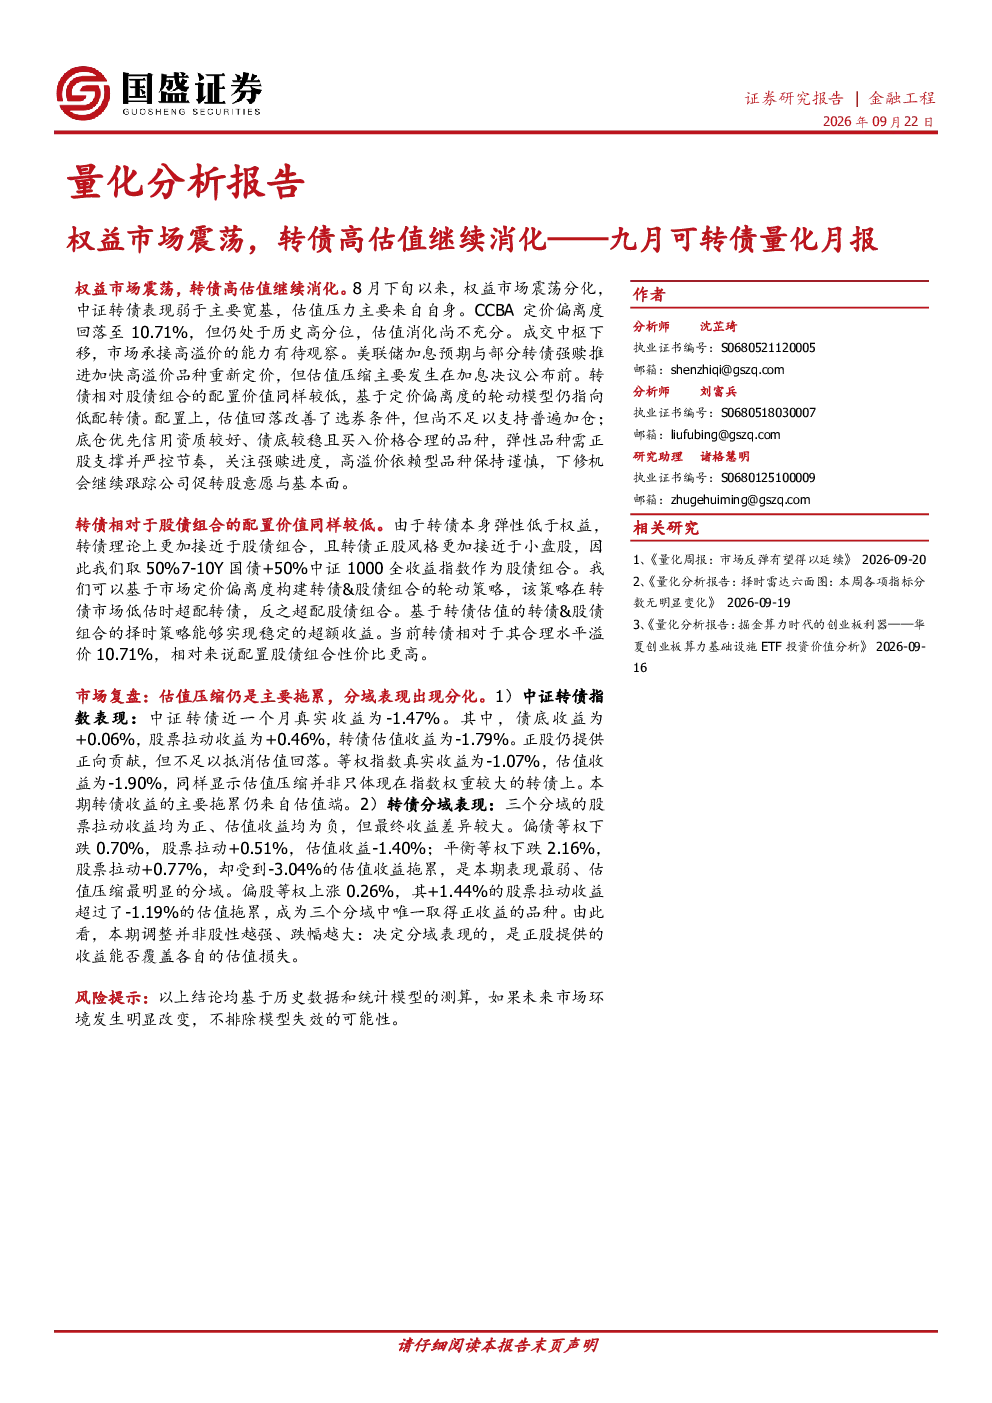
本报告分析了九月权益市场震荡背景下,可转债的高估值消化情况。报告指出中证转债表现弱于主要宽基指数,CCBA定价偏离度仍处于历史高分位,市场承接高溢价能力有待观察。同时,美联储加息预期与强赎推进影响高溢价品种重新定价,但估值压缩主要发生在加息决议公布前。报告建议基于定价偏离度进行低配,并优先配置信用资质较好、债底较稳的品种,关注强赎进度和公司促转股意愿。
当前可转债赛道的发展趋势如何?
当前可转债赛道面临权益市场震荡和高估值压力,CCBA定价偏离度虽回落但仍处高位,市场成交中枢下移。美联储加息预期和强赎推进加速高溢价品种重新定价,但主要估值压缩发生在加息决议前。转债相对股债组合配置价值较低,低配建议仍为主流。配置上需关注信用资质、债底稳定性及买入价格,弹性品种需正股支撑并严控节奏,高溢价品种保持谨慎,下修机会需跟踪公司促转股意愿与基本面变化。
报告中重点分析了哪些方向?
报告重点分析了权益市场震荡对可转债的影响,以及转债高估值的消化情况。核心内容包括CCBA定价偏离度、市场成交中枢变化、美联储加息预期与强赎推进的影响,以及转债相对股债组合的配置价值评估。报告还提出了基于定价偏离度的低估值策略、低估值+动量/换手策略、平衡偏债增强策略和信用债替代策略,并强调了波动率控制的重要性。
当前市场现状如何判断?
当前市场现状表现为权益市场震荡分化,中证转债表现弱于主要宽基指数,估值压力主要来自自身。CCBA定价偏离度虽有所回落但仍处历史高位,市场成交中枢下移,高溢价品种面临重新定价压力。转债分域表现出现分化,正股贡献正向收益但不足以抵消估值损失。整体市场承接高溢价能力有待观察,配置价值相对较低,低配建议为主流。
本报告提示了哪些风险?
本报告提示的主要风险包括:高溢价品种重新定价的不确定性,市场承接能力下降可能引发进一步估值压缩;美联储加息预期可能加剧资金流出压力;强赎推进加速高溢价品种的估值调整;转债相对股债组合配置价值较低,低配建议需关注正股支撑和买入价格合理性;配置策略需严控节奏,关注公司促转股意愿与基本面变化,以规避潜在风险。