猜你想问
这份研报主要分析了什么内容?
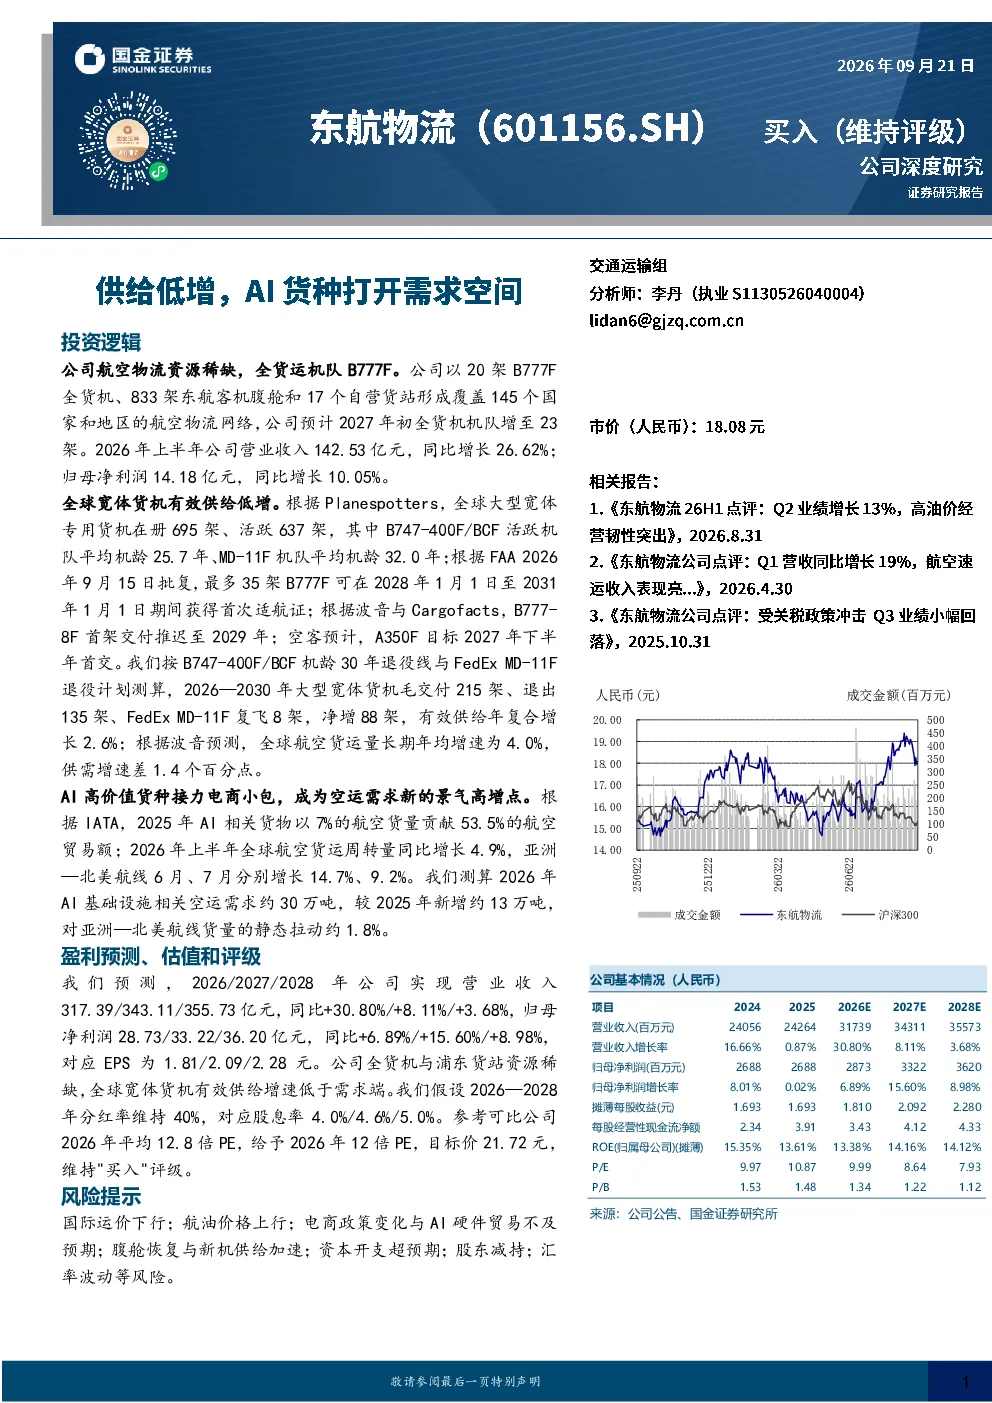
这份研报分析了东航物流的航空物流资源优势,包括其B777F全货机、客机腹舱和自营货站的规模与覆盖范围。报告指出全球宽体货机有效供给低增,而AI高价值货种成为空运需求的新增长点,预计2026年AI相关空运需求约30万吨,对亚洲—北美航线货量有显著拉动。此外,报告还预测了公司未来几年的营收和净利润增长,并给出了估值和评级。
航空物流行业的发展趋势如何?
航空物流行业的发展趋势显示全球宽体货机有效供给低增,预计2026-2030年净增88架,年复合增长2.6%。AI高价值货种成为新的景气高增点,特别是AI基础设施相关空运需求预计2026年将达到约30万吨,对亚洲—北美航线货量有静态拉动作用。这些趋势表明航空物流行业正面临新的增长机遇。
研报重点分析了东航物流的哪些方面?
研报重点分析了东航物流的航空物流资源,包括其20架B777F全货机、833架客机腹舱和17个自营货站,覆盖145个国家和地区。报告还关注了AI高价值货种对空运需求的拉动作用,以及公司未来几年的盈利预测和估值。这些分析突出了公司在航空物流领域的竞争优势和发展潜力。
当前航空物流市场的现状如何?
当前航空物流市场的现状是全球宽体货机有效供给低增,预计2026-2030年净增88架,年复合增长2.6%。同时,AI高价值货种成为空运需求的新增长点,预计2026年AI基础设施相关空运需求约30万吨,对亚洲—北美航线货量有显著拉动。这些现状表明航空物流市场正面临新的发展机遇和挑战。
研报提到了哪些风险提示?
研报提到了多项风险提示,包括国际运价下行、航油价格上行、电商政策变化与AI硬件贸易不及预期、腹舱恢复与新机供给加速、资本开支超预期、股东减持、汇率波动等。这些风险可能对公司未来的经营和盈利产生影响,需要投资者密切关注。
你可能感兴趣
货种优化筑牢经营底盘,运河引流打开成长空间
财通证券2026-08-19
2026年一季报点评AI需求驱动业绩高增,拟H股上市打开全球化成长空间
东吴证券2026-04-20
小金属及新材料行业2026年度投资策略(有色板块成长篇):小金属供给收紧筑底,AI金属需求高增空间广
有色金属西部证券2025-12-18
传媒:AI长剧进入主流供给,政策与技术共振打开行业空间
信息技术中邮证券2026-09-04
传媒AI长剧进入主流供给政策与技术共振打开行业空间
未知机构2026-09-04
兖矿能源买电业绩增厚可期,供给收缩强化焦煤价格空间打开
化石能源中泰证券2026-06-06
AI抢货潮需求暴增 缺口锁死到2027年底 一文梳理AI上游涨价材料 欧洲订单缺
未知机构2026-09-17
氧化锆行业专题研究:稀土供给变局造就替代机遇,新兴应用打开需求空间
有色金属中泰证券2026-08-12
中泰证券 中泰建材 化工孙颖团队 氧化锆稀土供给变局造就替代机遇 新兴应用打开需求空间
未知机构2026-09-17
文旅行业研究:供给深化释放需求,文旅赛事打开成长空间
休闲服务国金证券2026-03-22