猜你想问
这份研报主要分析了什么内容?
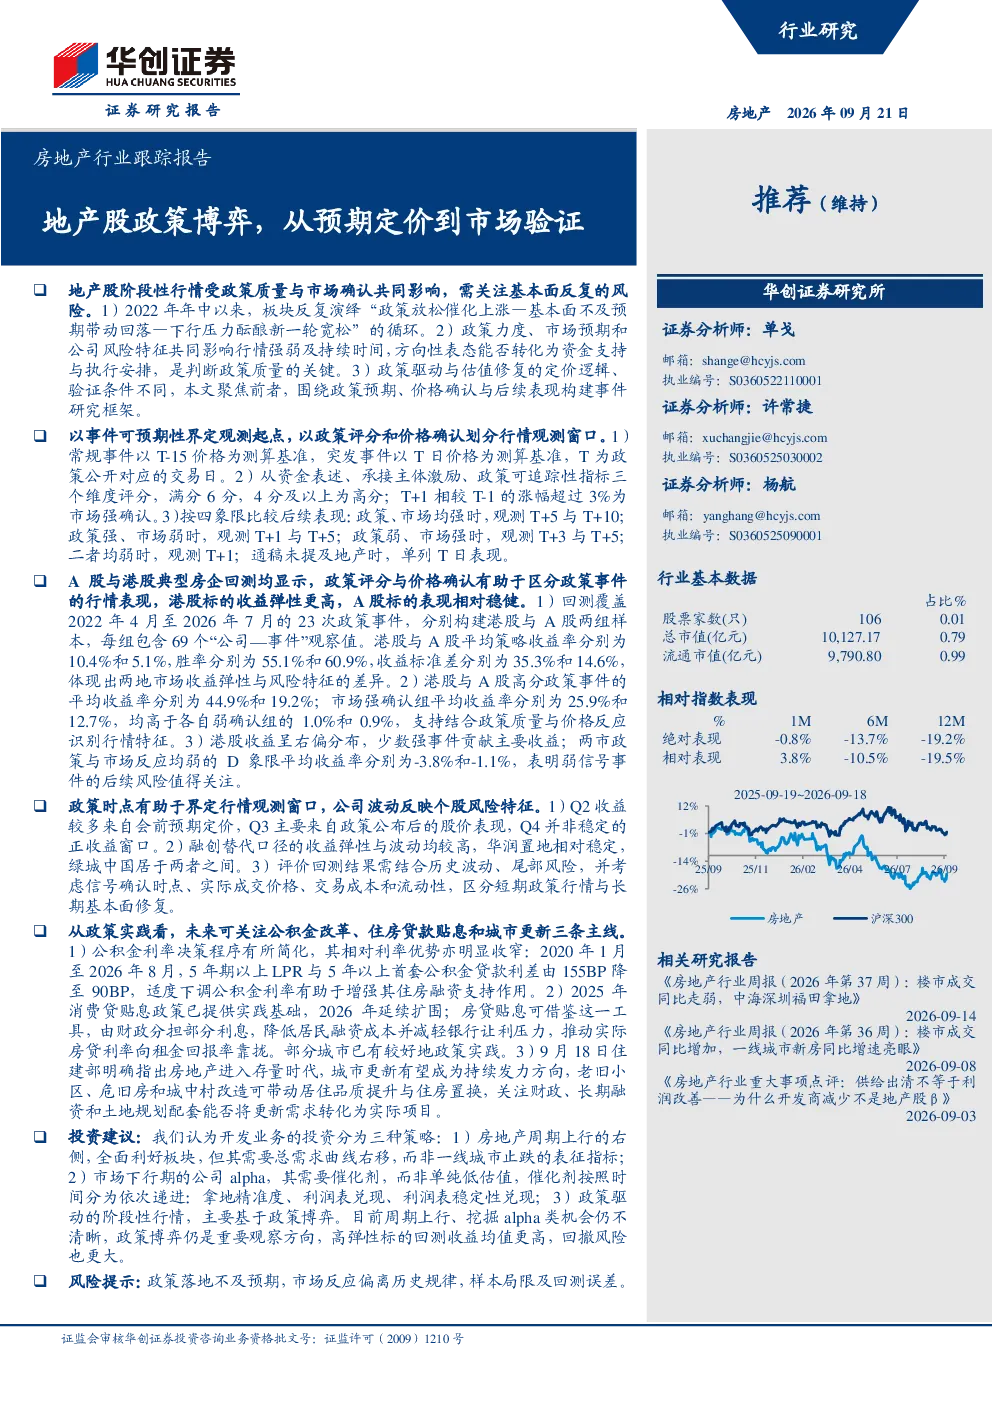
这份研报主要分析了地产股阶段性行情受政策质量与市场确认共同影响的情况,探讨了政策放松如何催化预期修复带动板块上涨,以及随后基本面改善不及预期导致行情回落的现象。报告通过回测23次政策事件,构建了港股与A股样本,分析了政策评分、市场确认与后续表现的关系,并提出了政策与市场反应均弱时存在的风险。
地产行业未来的发展趋势是什么?
地产行业未来的发展趋势可能包括公积金改革的深化,如适当降低公积金贷款利率;住房贷款贴息政策的推出,将财政支持消费的思路延伸至住房领域;以及城市更新成为房地产政策更具持续性的发力方向。这些方向可能为行业带来新的增长动力和政策支持。
报告重点分析了哪些方面?
报告重点分析了政策评分体系,从资金表述、承接主体激励、政策可追踪性三个维度进行评分,并结合市场价格反应划分行情观测窗口。此外,报告还按四象限比较了不同政策与市场反应组合的后续表现,如政策强市场弱、政策弱市场强等不同情况下的观测周期,以评估政策对股价的实际影响。
当前市场对地产股的判断是怎样的?
当前市场对地产股的判断显示政策力度、市场预期和公司风险特征共同影响行情强弱及持续时间。报告回测数据显示,港股与A股的平均策略收益率分别为10.4%和5.1%,胜率分别为55.1%和60.9%,但收益标准差较大,表明市场波动性较高。此外,市场强确认组的平均收益率均高于弱确认组,但港股收益呈右偏分布,少数强事件贡献主要收益。
研报中提示了哪些风险?
研报提示了多项风险,包括政策落地不及预期可能导致的市场反应偏离历史规律,样本局限及回测误差可能影响分析结果的准确性。此外,政策与市场反应均弱时,如D象限的平均收益率分别为-3.8%(港股)和-1.1%(A股),表明弱信号事件可能存在后续风险,投资者需关注此类情况。这些风险提示提醒投资者在分析政策影响时需谨慎评估。
你可能感兴趣
“组合管理”系列报告之三:从景气验证到预期定价:“景气预期”行业比较框架
公用事业开源证券2026-06-11
MLF重塑:从政策利率到市场定价
国新证券2025-03-25
一周市场观察260904 从美联储到国内政策 市场正在寻找新的定价锚
未知机构2026-09-04
2025年春季投资策略:从政策博弈到基本面突围:寻找“预期差”
金融开源证券2025-02-12
德邦证券 从地缘缓和到政策再定价 - 7月资产配置展望
未知机构2026-07-07
重视分红提升背后原因:现金流改善!从CPI角度看水价均值回归趋势!叠加政策力度加大,环保板块从股息定价到真实现金增长
公用事业东吴证券2024-01-23
7月资产配置月报:从地缘缓和到政策再定价
德邦证券2026-07-02
从价格博弈到价值竞争:汽车行业最新政策梳理
东证期货2025-09-19
从政策博弈到基本面驱动:筑底向好,价值提升
金融国泰海通证券2026-05-26
“一揽子金融政策支持稳市场稳预期”发布会点评:从情绪修复到政策组合拳再落地
国投期货2025-05-07