猜你想问
本周全球宏观经济报告主要讲了什么?
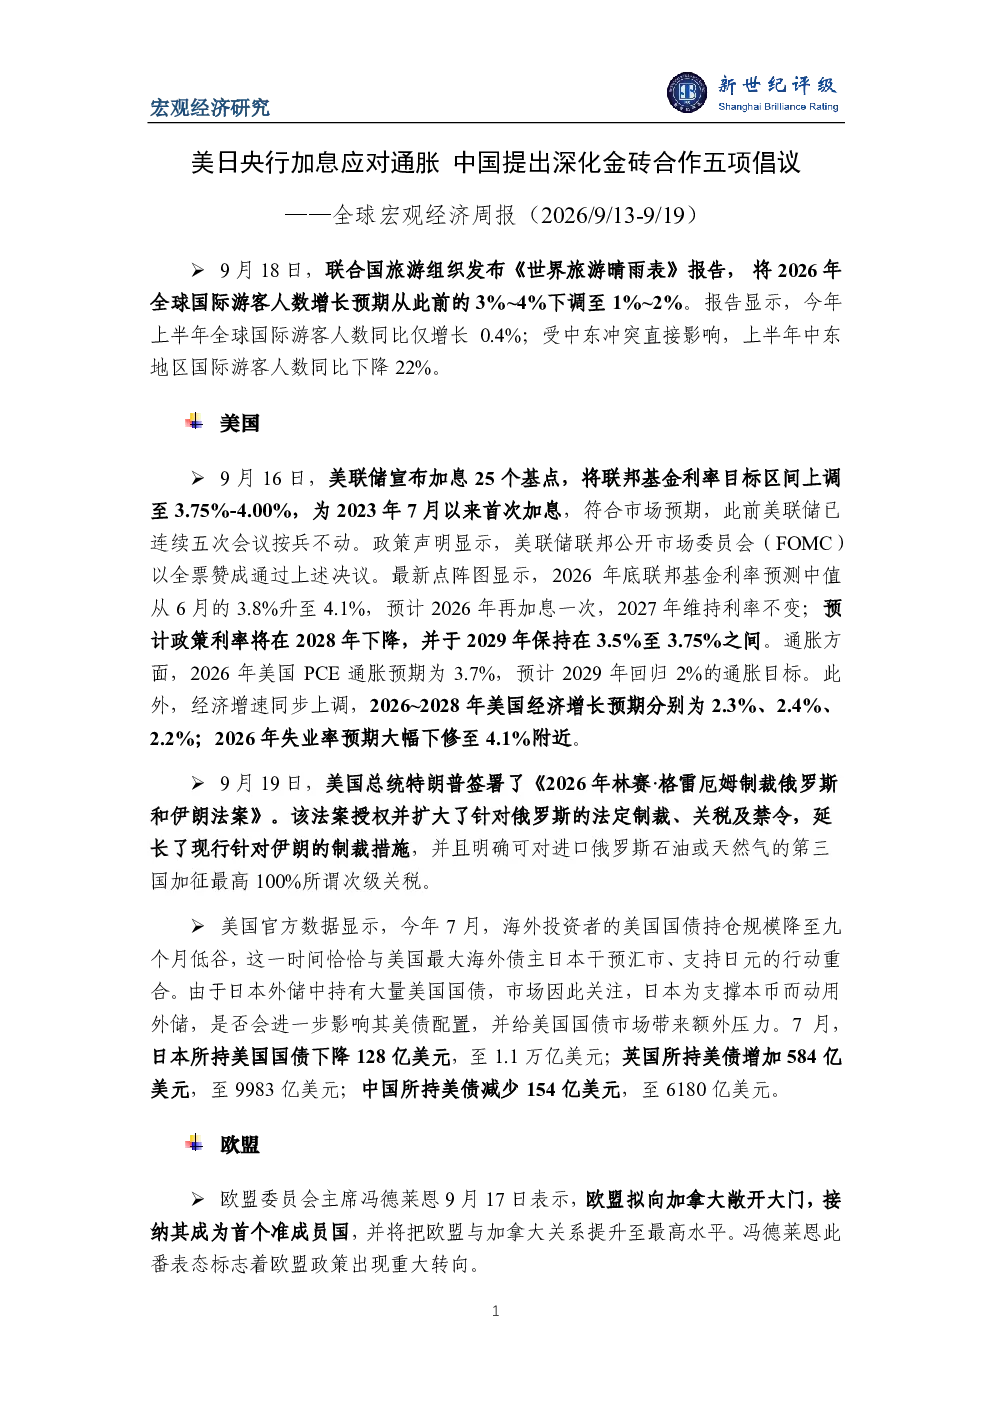
本周全球宏观经济报告重点关注了美日央行加息应对通胀的举措,同时中国提出了深化金砖合作的五项倡议。报告显示,联合国旅游组织下调2026年全球国际游客增长预期至1%~2%,上半年同比仅增长0.4%,中东地区受冲突影响下降22%。美国美联储加息25基点至3.75%-4.00%,符合预期,并预计2026年再加息一次,2028年降息;通胀预期2026年3.7%,2029年回至2%。日本央行加息25基点至1.25%,为36年来最快步伐,利率达31年高位。中国方面,习近平提出金砖合作五项倡议,央行行长潘功胜文章强调货币政策框架转型,绿色贸易进出口额达8022.51亿美元,居全球首位。报告还分析了欧盟、英国、加拿大、韩国、印度等地区的经济动态和信用评级变化。
全球宏观经济赛道发展趋势如何?
全球宏观经济赛道发展趋势呈现多极化分化态势。一方面,主要经济体货币政策持续紧缩,美国和日本央行连续加息以应对通胀,但市场预期存在分歧。另一方面,新兴市场国家面临通胀压力和增长放缓的双重挑战,如印度8月CPI同比涨4.82%,连续10个月上升,加大央行加息压力。中国通过深化金砖合作和推动绿色贸易,展现出经济韧性,但城镇16-24岁失业率18.9%,社会融资规模增量少2.64万亿元,仍需关注结构性问题。全球旅游市场受地缘政治影响显著下滑,中东地区下降22%,反映地缘冲突对经济活动的传导效应。未来,全球经济复苏的可持续性仍取决于主要央行的政策转向和地缘政治风险的演变。
本报告重点分析了哪些方向?
本报告重点分析了全球主要央行的货币政策动向及其对通胀的影响,特别是美联储、日本央行和欧洲央行的政策路径。同时,报告关注了中国在金砖合作中的倡议和货币政策框架转型,以及绿色贸易发展对全球经济格局的潜在影响。此外,报告还深入探讨了中东地区冲突对国际旅游市场的冲击,以及欧盟接纳加拿大为首个准成员国对区域经济一体化的意义。此外,报告对韩国公共账户赤字、印度通胀压力、泰国和希腊的信用评级变化等具体案例进行了分析,旨在全面呈现全球宏观经济的多维度动态。
当前市场现状如何判断?
当前市场现状呈现复杂交织的特征。一方面,全球通胀压力持续存在,推动主要央行维持紧缩政策,但市场对加息周期是否见顶存在分歧。另一方面,地缘政治冲突加剧对供应链和能源市场造成冲击,影响全球经济增长预期。新兴市场国家面临资本外流和货币贬值压力,而中国等大型经济体则通过结构性改革和区域合作寻求稳定。绿色贸易的快速发展为中国经济带来新动能,但国内经济仍面临就业结构性问题和房地产风险。整体来看,全球经济复苏进程充满不确定性,投资者需关注政策转向和风险事件的动态变化。
本报告有哪些风险提示?
本报告提示的主要风险包括:首先,主要央行货币政策紧缩超预期可能导致全球经济增长放缓甚至衰退,尤其对新兴市场国家影响更大。其次,地缘政治冲突持续升级可能引发供应链中断和能源危机,加剧通胀压力。第三,中国国内经济结构性问题如高失业率、地方政府债务和房地产风险仍需关注,可能影响市场信心和投资环境。第四,全球旅游市场复苏不及预期,反映地缘冲突对消费信心的传导效应。最后,新兴市场国家货币贬值和资本外流风险较高,需警惕金融稳定问题。投资者应关注政策协调、风险管理和多元化配置,以应对复杂多变的全球经济环境。