猜你想问
这份研报主要分析了哪些市场表现?
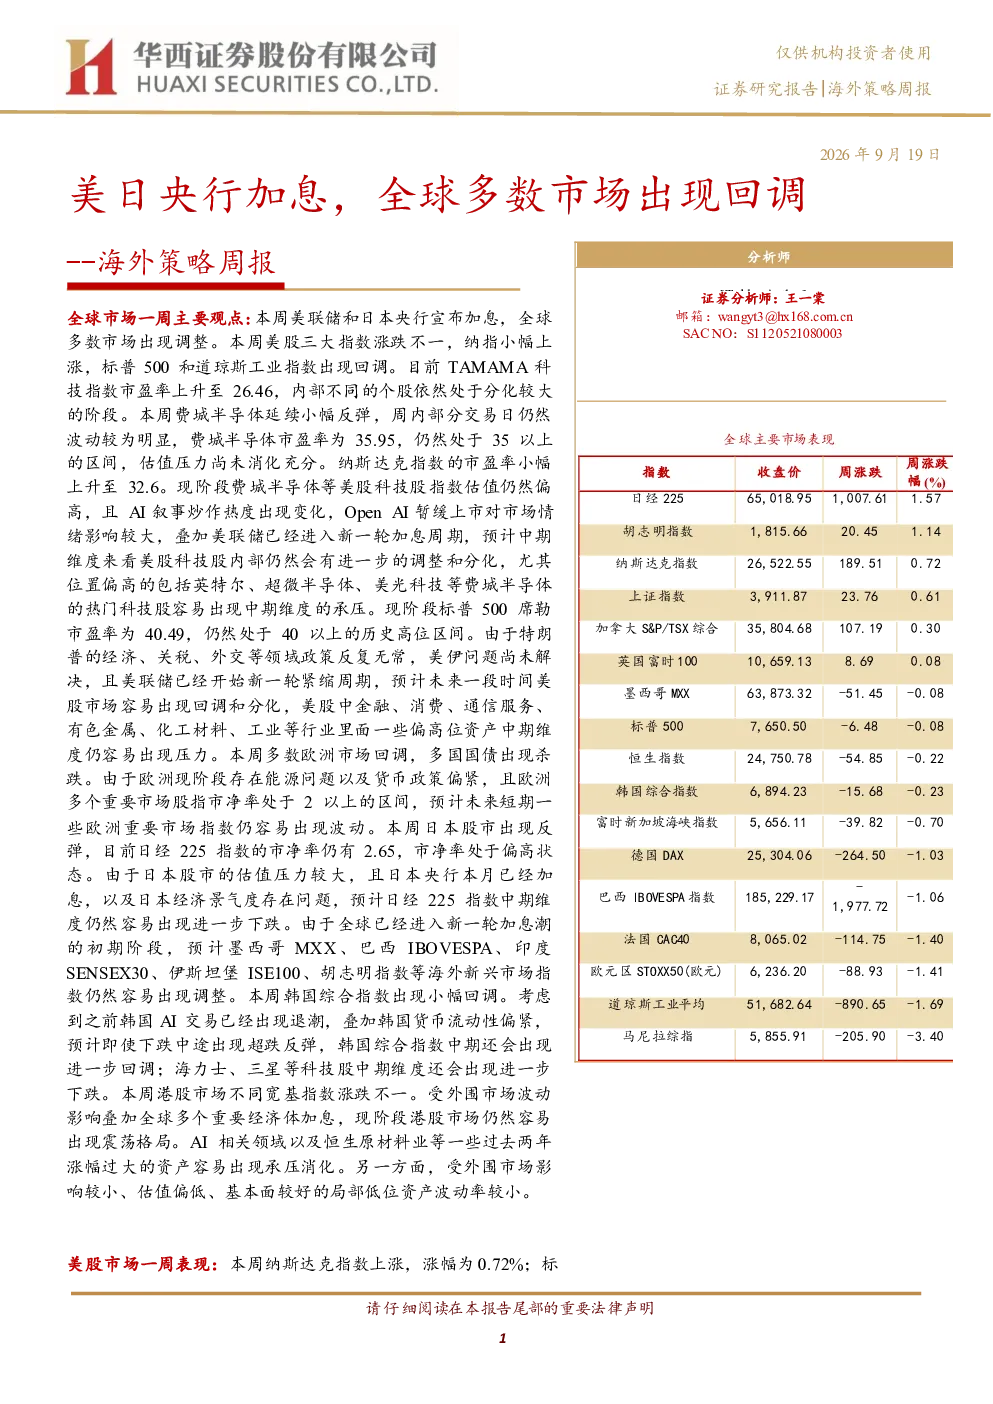
本报告分析了发达市场和新兴市场的表现。发达市场方面,日经225指数上涨1.57%,道琼斯工业平均指数下跌1.69%,纳斯达克指数小幅上涨0.72%,标普500和道琼斯工业指数均出现回调。新兴市场方面,胡志明指数上涨1.14%,伊斯坦堡ISE100下跌6.62%。
美股市场的主要行业表现如何?
美股市场行业表现多数下跌,其中医疗保健行业涨幅最大(1.76%),公用事业行业跌幅最大(3.04%)。标普500指数表现前十个股中,医疗保健行业占比较大,前三名分别为ILLUMINA(16.07%)、飞塔(8.82%)、超威半导体(8.46%)。科技股估值方面,TAMAMA科技指数市盈率上升至26.46,费城半导体市盈率为35.95,纳斯达克指数市盈率小幅上升至32.6。预计美股科技股内部仍会有进一步的调整和分化,英特尔、超微半导体、美光科技等中期维度易承压。
港股市场的表现和行业趋势有哪些特点?
港股市场整体表现震荡,恒生指数、恒生中国企业指数、恒生香港中资企业指数均下跌,跌幅分别为0.22%、0.25%、1.99%。恒生科技指数上涨1.97%。行业方面,恒生细分行业多数下跌,医疗保健业涨幅最大(4.08%),能源业跌幅最大(4.32%)。恒生指数表现前十个股中,医疗保健业占比较大,前三名分别为药明生物(7.13%)、中国生物制药(4.19%)、百威亚太(3.22%)。受外围市场波动影响,AI相关领域以及恒生原材料业等涨幅过大的资产易承压消化,而估值偏低、基本面较好的局部低位资产波动率较小。
当前全球市场的现状如何判断?
当前全球市场受美日央行加息影响出现多数回调,发达市场和新兴市场均表现分化。发达市场内部,纳斯达克指数与标普500指数走势相反,道琼斯工业平均指数持续下跌。新兴市场表现差异较大,胡志明指数上涨而伊斯坦堡ISE100下跌。美股和港股市场均呈现震荡格局,行业板块表现分化,医疗保健行业表现相对较好,而公用事业和能源行业承压。整体来看,市场情绪较为谨慎,资产价格波动加大。
这份研报提示了哪些主要风险?
本报告提示的主要风险包括:美联储货币政策超预期可能引发市场波动;经济增长不及预期将影响企业盈利和资产估值;全球地缘政治风险的加剧可能对供应链和市场信心造成冲击;全球黑天鹅事件如重大自然灾害或政治事件也可能导致市场短期剧烈波动。这些风险因素需要投资者密切关注,并做好风险管理预案。