猜你想问
美日央行加息对全球市场有何影响?
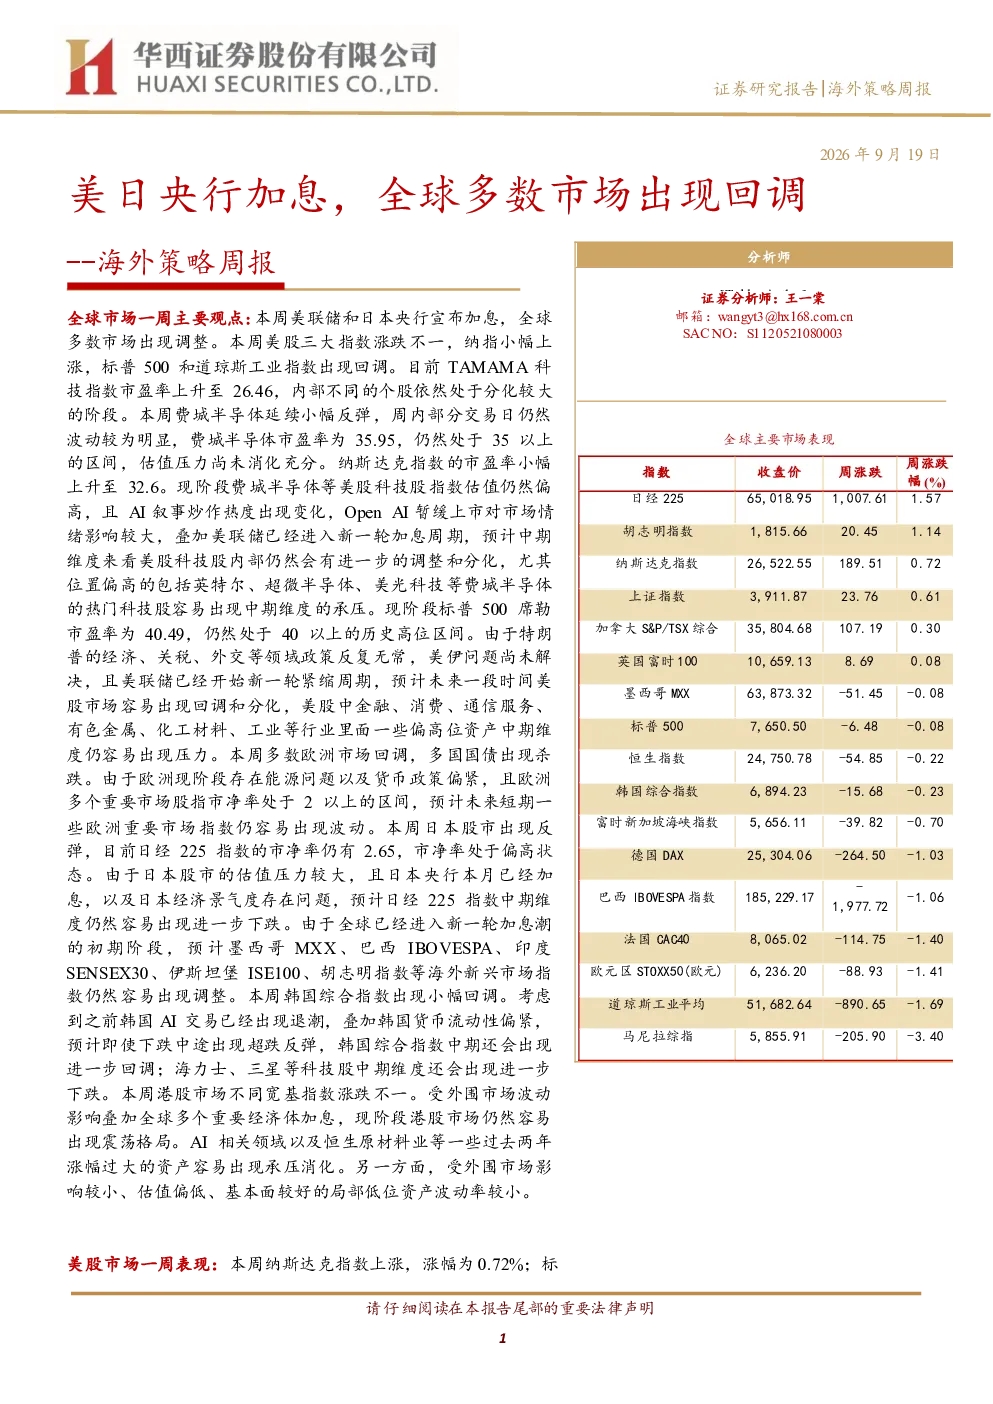
美日央行加息对全球市场的影响主要体现在资本流向和资产价格波动上。加息导致本国货币吸引力增强,可能引发资本回流,对新兴市场产生资金压力。同时,利率上升会推高债券收益率,压缩股票估值空间,尤其对成长股和周期股影响较大。从本周数据看,发达市场涨跌不一,日经225上涨1.57%,而道琼斯工业平均下跌1.69%,显示市场对加息反应分化。新兴市场多数下跌,如伊斯坦堡ISE100下跌6.62%,反映资金外流压力。此外,加息预期也会影响商品价格,如能源业在本周下跌4.32%,可能与市场对经济放缓的预期有关。整体来看,加息周期下市场波动性增加,投资者需关注各国经济数据和政策动向。
本周美股和港股表现如何?
本周美股和港股表现呈现分化态势。美股方面,纳斯达克指数上涨0.72%,显示科技股相对抗跌,而标普500和道琼斯工业指数分别下跌0.08%和1.69%,反映大盘股承压。细分行业看,医疗保健板块表现突出,上涨1.76%,可能与行业景气度有关,而公用事业跌幅最大,为-3.04%。中概股方面,纳斯达克金龙指数下跌0.42%,但可选消费和金融科技板块表现较好,如未来金融科技上涨90.97%。港股方面,恒生指数、恒生中国企业指数和恒生香港中资企业指数分别下跌0.22%、0.25%和1.99%,而恒生科技指数逆势上涨1.97%,显示科技板块韧性。行业层面,医疗保健业上涨4.08%,能源业下跌4.32%。个股方面,药明生物、融创中国、联想集团等表现相对活跃。整体来看,美股和港股内部存在结构性机会,但市场情绪仍受宏观因素影响。
本周哪些海外经济数据值得关注?
本周值得关注的主要海外经济数据包括通胀和工业生产指数。欧元区CPI同比增速升至3.2%,高于前值2.9%,显示通胀压力持续,可能影响欧洲央行后续政策。日本CPI同比增速为1.9%,略高于预期,但德国PPI同比增速达4.6%,法国CPI同比增速为2.4%,显示欧元区通胀分化。工业生产指数方面,日本同比增速为3.86%,但前值较高,环比可能放缓;欧元区工业生产指数同比增速为0%,较前值改善,但仍处于低位,反映经济复苏不确定性。这些数据对市场预期有重要影响,通胀数据可能加剧加息预期,而工业生产数据则反映经济基本面状况。投资者需关注数据背后的结构性变化和政策反应。
当前全球市场处于什么状态?
当前全球市场处于加息周期下的波动调整阶段。发达市场内部表现分化,新兴市场承压明显,如伊斯坦堡ISE100下跌6.62%。行业层面,医疗保健和科技板块相对强势,而公用事业和能源板块表现疲软。数据方面,欧元区通胀持续高于预期,日本CPI温和上涨,显示通胀压力仍存。工业生产数据则呈现分化,欧元区有所改善,日本可能放缓。整体来看,市场情绪受多重因素影响,包括货币政策、经济数据和地缘政治风险。投资者需关注各国经济数据和政策动向,以及行业结构性变化,以把握市场机会。市场波动性可能加剧,风险控制需加强。
本报告有哪些主要风险提示?
本报告提示的主要风险包括美联储货币政策超预期、经济增长不及预期、全球地缘政治风险和全球黑天鹅事件。美联储货币政策超预期可能引发市场剧烈波动,尤其对新兴市场和资产价格影响较大。经济增长不及预期会削弱市场风险偏好,导致风险资产承压。全球地缘政治风险,如地区冲突或贸易摩擦,可能加剧市场不确定性。黑天鹅事件,如重大自然灾害或公共卫生事件,会对经济和金融市场造成突发冲击。投资者需关注这些风险因素,做好资产配置和风险对冲,以应对市场变化。保持谨慎态度,分散投资有助于降低单一风险敞口。