猜你想问
彤程新材研报核心内容是什么?
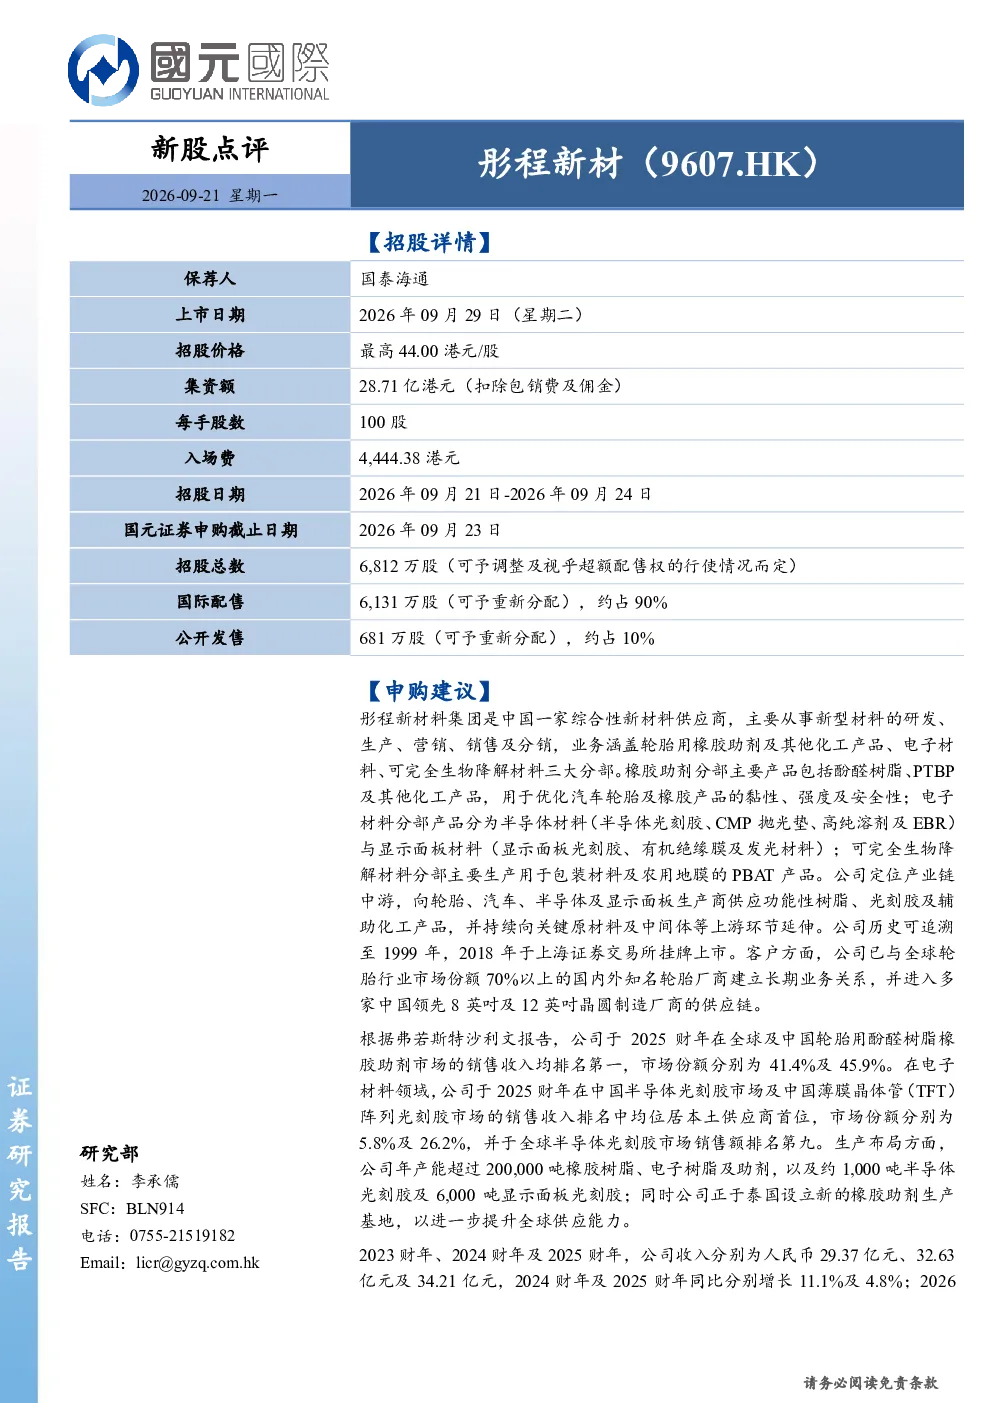
研报分析彤程新材作为综合性新材料供应商的业务布局,涵盖轮胎用橡胶助剂、电子材料及生物降解材料三大分部。公司是全球轮胎用酚醛树脂橡胶助剂龙头,市场份额分别为41.4%(全球)和45.9%(中国);电子材料分部在中国半导体光刻胶及显示面板光刻胶市场位居本土供应商首位,市场份额分别为5.8%和26.2%;生物降解材料分部主要生产PBAT产品。报告详细展示了公司近年来的收入、利润、毛利率等核心财务数据,以及各业务板块的收入占比变化和产能布局情况。
新材料赛道发展趋势如何?
新材料赛道正经历快速发展,尤其在轮胎用橡胶助剂和电子材料领域。彤程新材作为行业龙头,其轮胎助剂业务受益于全球轮胎市场对高性能材料的持续需求;电子材料业务则受益于半导体和显示面板产业的国产替代趋势。生物降解材料作为绿色环保领域的重要方向,也展现出广阔的市场前景。未来,技术创新和产业链整合将是行业发展的关键驱动力。
研报重点分析了彤程新材的哪些方面?
研报重点分析了彤程新材的业务布局、核心财务数据和估值水平。在业务方面,报告详细介绍了公司在橡胶助剂、电子材料和生物降解材料三大板块的领先地位和产能规模;在财务方面,报告展示了公司近年来的收入增长、利润表现和毛利率变化,并特别关注了电子材料分部收入占比的提升趋势;在估值方面,报告对比了公司市盈率与A股同类公司及行业平均水平,指出当前估值存在一定折让空间。
当前市场对彤程新材的判断是什么?
市场对彤程新材的判断主要基于其业务领先地位和业绩增长潜力。作为全球轮胎用酚醛树脂橡胶助剂龙头和国内电子材料供应商,公司具备较强的竞争优势。近年来,公司收入和利润保持稳定增长,电子材料业务占比持续提升,展现出良好的发展势头。同时,公司正在泰国设立新的生产基地,以增强全球供应能力。综合来看,市场对公司的未来发展持积极态度。
研报提示了哪些风险?
研报提示了彤程新材面临的主要风险,包括市场竞争加剧风险、原材料价格波动风险和技术研发风险。在市场竞争方面,轮胎助剂和电子材料领域均存在较强的竞争压力,公司需要持续保持技术领先和成本优势;在原材料价格方面,橡胶、树脂等原材料价格波动可能对公司盈利能力产生影响;在技术研发方面,新材料领域技术更新迭代较快,公司需要持续加大研发投入以保持竞争力。