猜你想问
彤程新材研报核心内容是什么?
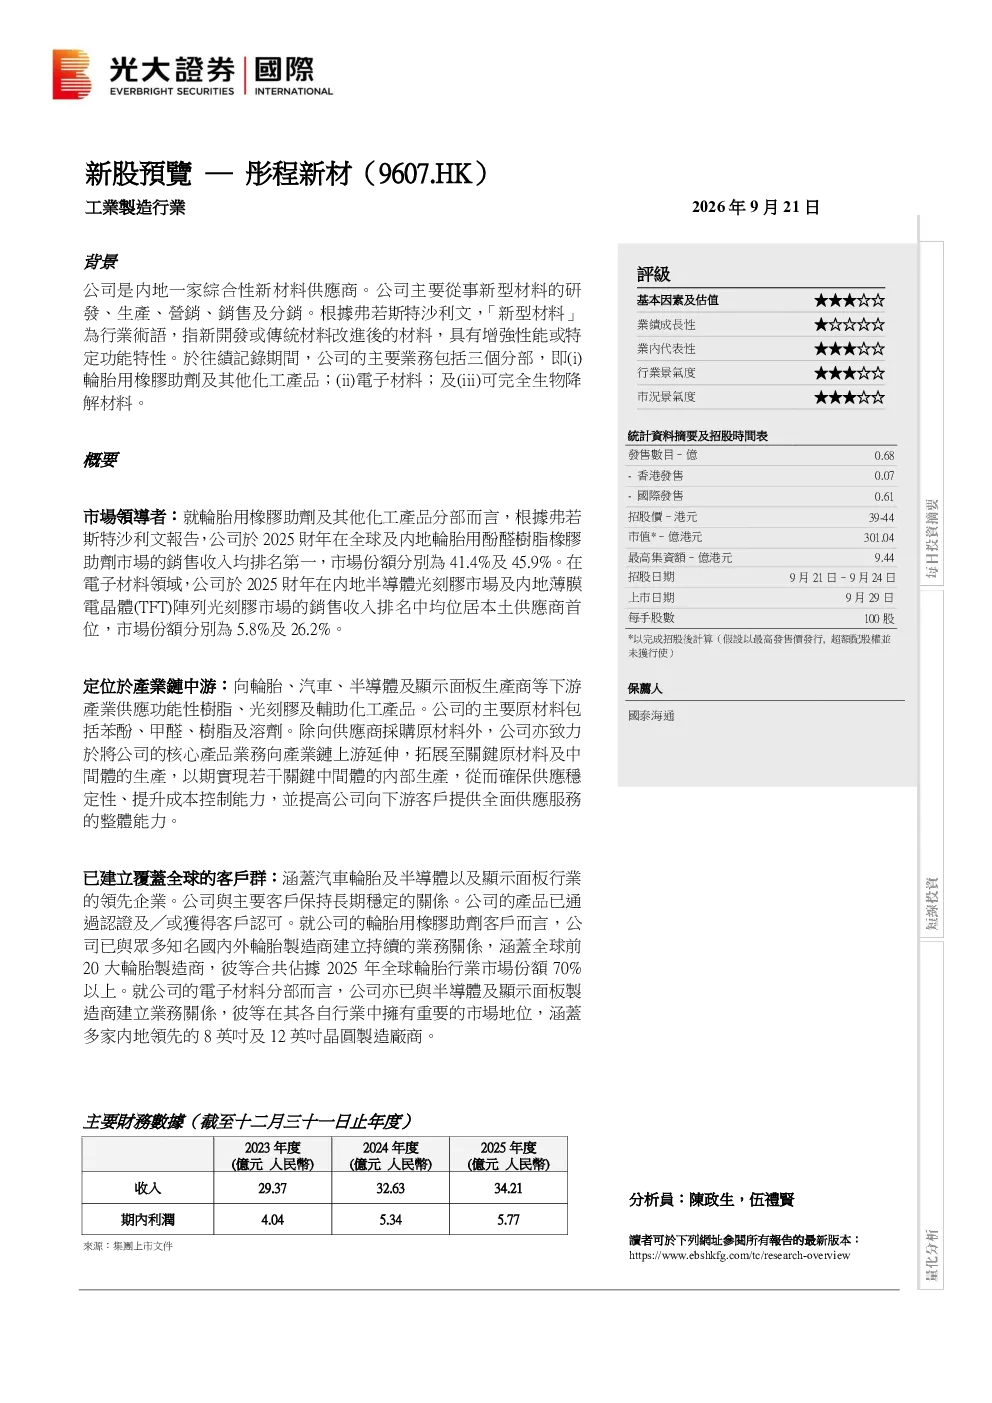
研报显示彤程新材是全球及内地轮胎用酚醛树脂橡胶助剂市场领导者,2025财年市场份额分别为41.4%和45.9%。同时是内地半导体光刻胶和薄膜晶体(TFT)阵列光刻胶市场的本土供应商首位,市场份额分别为5.8%和26.2%。公司业务涵盖轮胎用橡胶助剂、电子材料及可完全生物降解材料,处于产业链中游,向轮胎、汽车、半导体及显示面板生产商等下游产业供应功能性树脂、光刻胶及辅助化工产品。
新材料赛道行业发展趋势如何?
新材料行业正朝着高性能化、绿色化、智能化方向发展。彤程新材在轮胎助剂和电子材料领域均处于领先地位,特别是在半导体光刻胶市场具有本土优势。公司向上游延伸拓展关键原材料及中间体生产,增强供应链稳定性,符合行业垂直整合趋势。未来,随着新能源汽车、半导体等产业的快速发展,对高性能、环保型新材料的需求将持续增长,为行业龙头企业带来发展机遇。
研报重点分析了哪些方向?
研报重点分析了彤程新材在轮胎用橡胶助剂和电子材料领域的市场领导地位,以及公司在产业链中的定位和延伸战略。报告详细阐述了公司在全球及内地市场的份额优势,客户群体覆盖全球前20大轮胎制造商和多家内地领先晶圆制造厂。此外,报告还介绍了公司向上游延伸以提升供应稳定性和成本控制能力的举措,展现了公司综合竞争力。
当前市场对彤程新材的判断如何?
市场对彤程新材的评价主要基于其在细分领域的领导地位和多元化业务布局。公司作为轮胎助剂和电子材料的供应商,受益于下游产业的稳定需求。在轮胎领域,公司产品占据重要市场份额;在电子材料领域,公司是本土供应商首位,具有发展潜力。公司通过向上游延伸增强供应链控制力,进一步巩固了市场地位。综合来看,彤程新材在新材料领域具备较强的竞争优势。
研报中提示了哪些风险?
研报中提示的主要风险包括市场竞争加剧可能影响现有市场份额,以及原材料价格波动可能对成本控制造成压力。公司向上游延伸战略若未能顺利实施,可能影响供应链稳定性。此外,下游产业的技术迭代和客户需求变化也可能带来不确定性。报告强调分析员意见仅反映个人见解,光大证券国际无持股或投资银行业务关系,投资者需结合自身判断进行决策。