猜你想问
黄酒行业报告的核心内容是什么?
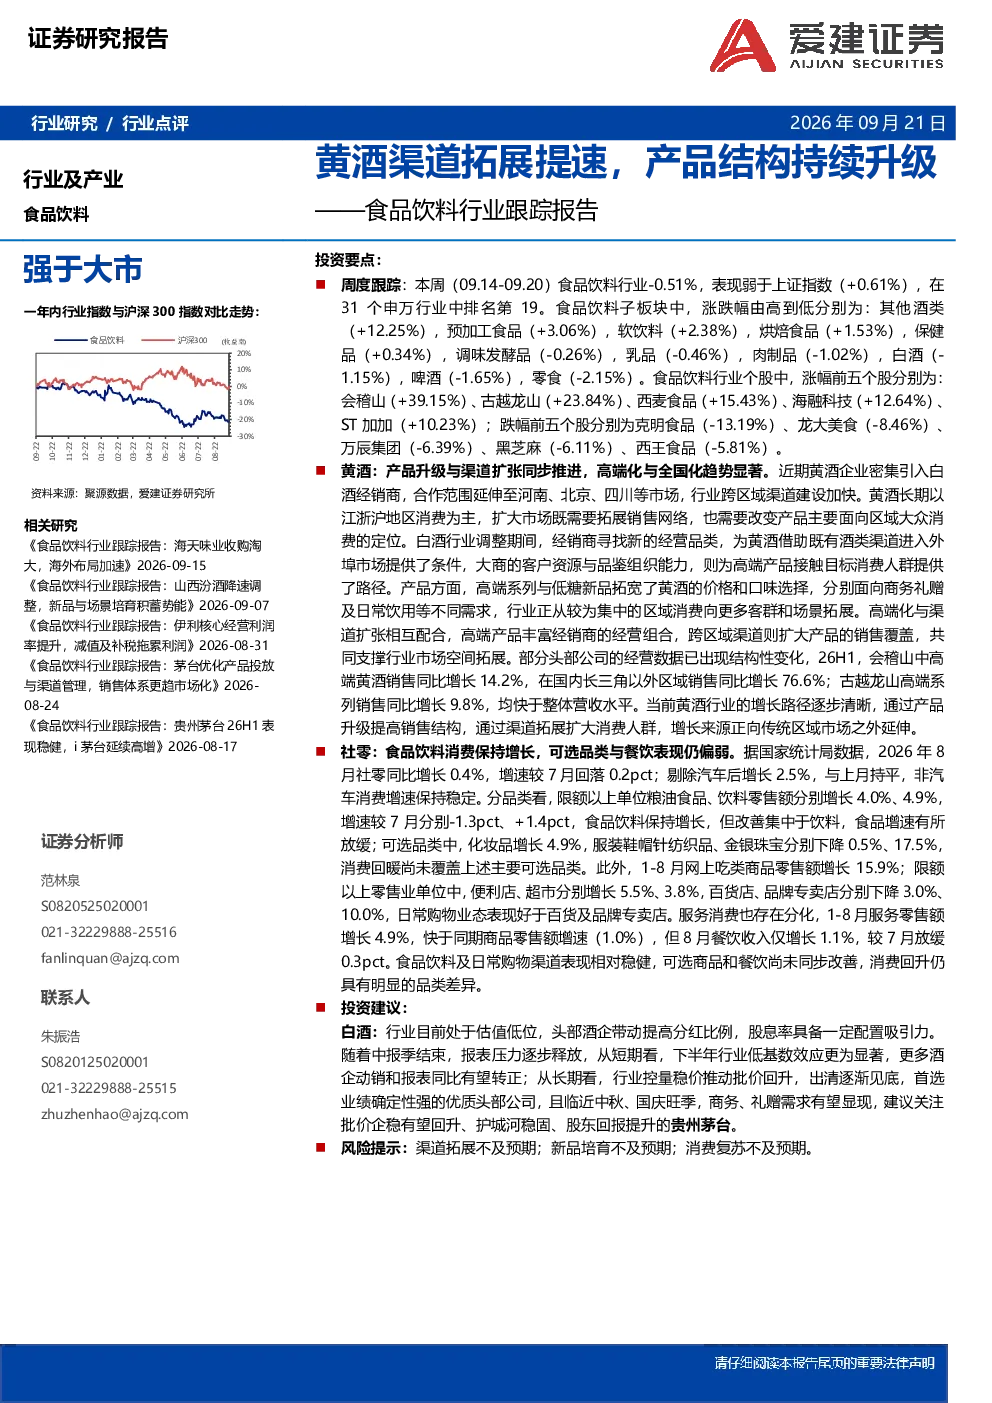
黄酒行业正通过产品升级与渠道扩张同步推进高端化与全国化。近期黄酒企业密集引入白酒经销商,加速跨区域渠道建设,拓展河南、北京、四川等市场,改变以往以江浙沪为主的区域消费格局。白酒行业调整期间,经销商为黄酒进入外埠市场提供了条件,高端产品通过经销商网络接触目标消费人群。
黄酒赛道未来发展趋势如何?
黄酒行业增长路径逐步清晰,通过产品升级提高销售结构,通过渠道拓展扩大消费人群,增长来源正向传统区域市场之外延伸。高端化与渠道扩张相互配合,高端产品丰富经销商的经营组合,跨区域渠道扩大产品的销售覆盖,共同支撑行业市场空间拓展。
报告重点分析了哪些方面?
报告重点分析了黄酒行业的产品升级与渠道扩张策略。产品升级方面,高端系列与低糖新品拓宽价格和口味选择,分别面向商务礼赠及日常饮用需求。会稽山中高端黄酒销售同比增长14.2%,国内长三角以外区域销售同比增长76.6%;古越龙山高端系列销售同比增长9.8%,均快于整体营收水平。渠道扩张方面,黄酒企业引入白酒经销商,合作范围延伸至河南、北京、四川等市场,行业跨区域渠道建设加快。
黄酒市场当前状况如何判断?
黄酒市场正经历从区域化向全国化、从低端向高端的转变。黄酒企业通过产品升级和渠道扩张,正逐步打破以往以江浙沪为主的区域消费格局。高端产品销售增长显著,如会稽山中高端黄酒销售同比增长14.2%,国内长三角以外区域销售同比增长76.6%;古越龙山高端系列销售同比增长9.8%。同时,黄酒企业引入白酒经销商,加速跨区域渠道建设,拓展河南、北京、四川等市场,行业全国化进程加快。
研报提示哪些风险?
研报提示黄酒行业面临渠道拓展不及预期、新品培育不及预期以及消费复苏不及预期的风险。渠道拓展方面,黄酒企业引入白酒经销商加速跨区域渠道建设,但新渠道的拓展效果可能存在不确定性。新品培育方面,高端系列与低糖新品虽然市场表现良好,但新品的持续培育和市场接受度仍需时间验证。消费复苏方面,宏观经济和消费者信心对黄酒行业销售增长存在直接影响,若消费复苏不及预期,可能对行业增长造成压力。