猜你想问
8月全社会用电增速1.7%的具体情况如何?
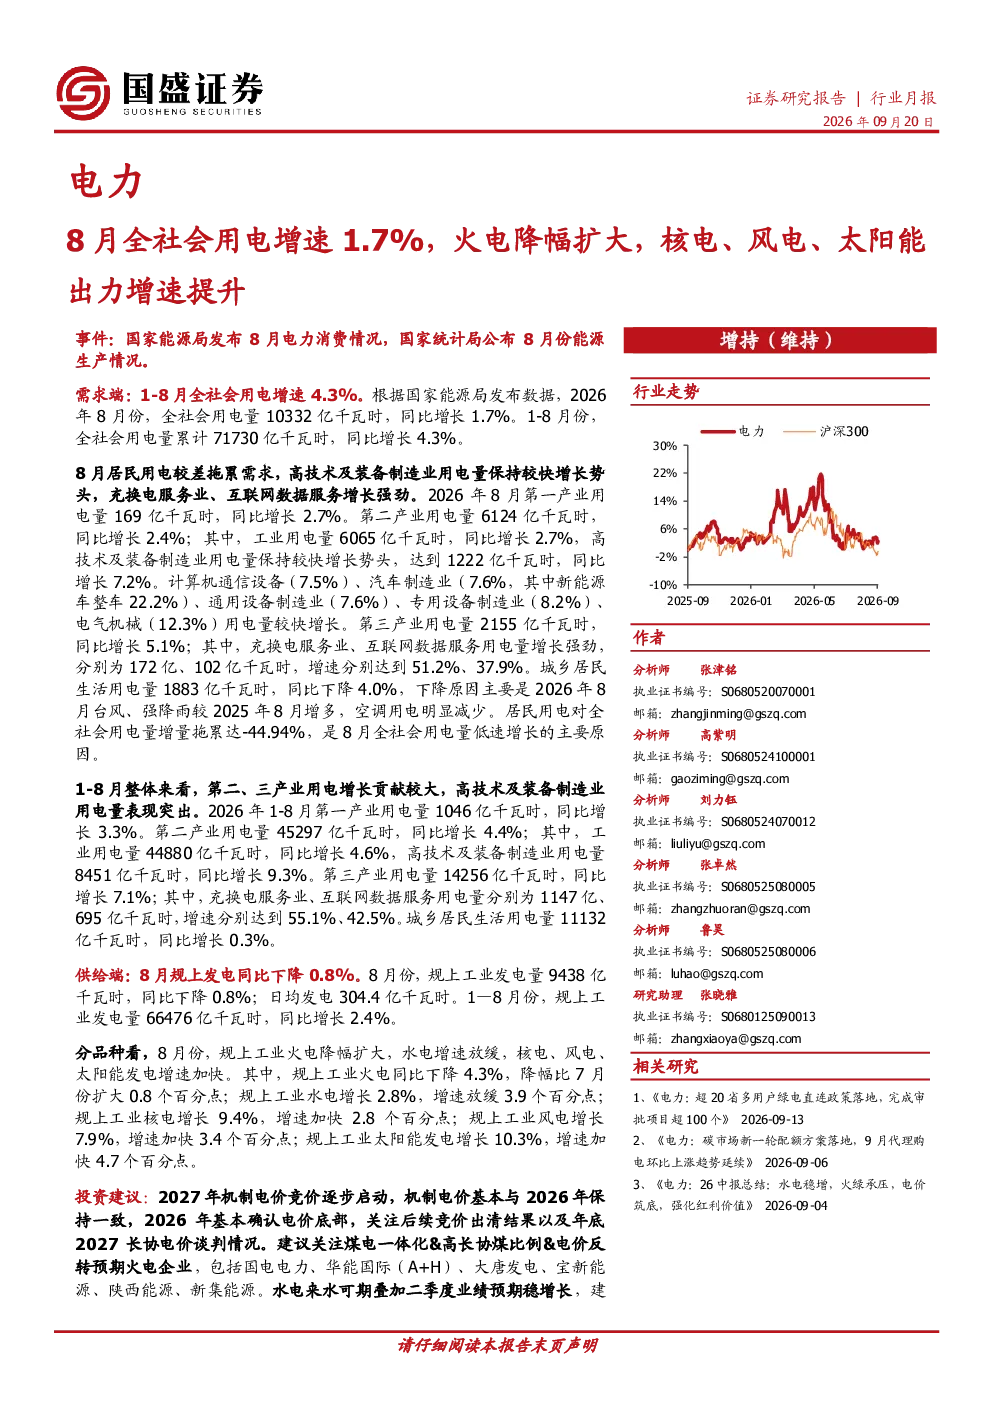
2026年8月全社会用电量同比增长1.7%,累计同比增长4.3%。其中,居民用电因台风、强降雨影响同比下降4.0%,拖累全社会用电增速。高技术及装备制造业、充换电服务业、互联网数据服务等行业用电保持较快增长。1-8月第二、三产业用电增长贡献较大,高技术及装备制造业用电量表现突出。
火电、核电、风电、太阳能发电量的变化趋势是什么?
2026年8月规上工业发电量同比下降0.8%,累计同比增长2.4%。火电降幅扩大至同比下降4.3%,水电增速放缓至增长2.8%,而核电、风电、太阳能发电增速分别加快至增长9.4%、7.9%、10.3%。这表明清洁能源发电占比持续提升,火电面临较大压力。
电力行业投资机会主要集中在哪些方向?
2027年机制电价竞价逐步启动,关注竞价出清结果及2027年长协电价谈判。建议关注煤电一体化、高长协煤比例、电价反转预期火电企业;水电来水可期,建议关注长江电力、华能水电等;算电协同相关标的如涪陵电力、晶科科技等;优质风光资产如新天绿色能源、龙源电力等;政策托底核电如中国核电、中国广核;具备海外长协资源或调度能力的燃气企业如新奥能源、新奥股份等。
当前电力市场面临的主要现状是什么?
2026年8月全社会用电量同比增长1.7%,火电发电量同比下降4.3%,而核电、风电、太阳能发电量增速显著提升。高技术及装备制造业、充换电服务业、互联网数据服务等行业用电保持较快增长,第二、三产业用电增长贡献较大。电力市场呈现清洁能源加速替代传统火电的趋势,但火电仍占据重要地位。
电力行业面临哪些潜在风险?
电力行业面临的主要风险包括原料价格超预期上涨、项目建设进度不及预期、电力辅助服务市场政策不及预期、绿证交易政策不及预期等。此外,极端天气事件对用电量和发电量造成的影响也需关注。政策调整和市场竞争可能导致部分企业盈利能力波动,需谨慎评估相关风险。
你可能感兴趣
电力行业月报:7月全社会用电增速1.7%,水电、风电出力增速提升
公用事业国盛证券2026-08-22
电力行业月报:4月全社会用电增速6.0%,水电出力高增,火电“压舱石”凸显
公用事业国盛证券2026-05-20
电力行业月报:2025年全社会用电增速5%,12月火电发电降幅收窄
公用事业国盛证券2026-01-20
电力行业月报:三产&居民拉动全社会用电高增10.4%,火电出力转增
公用事业国盛证券2025-11-22
6月全社会用电增速3.7%,核电、光伏出力增速提升
公用事业国盛证券2026-07-16
1-3月全社会用电增速5.2%,火电水电出力增速提升
公用事业国盛证券2026-04-21
电力行业月报:2026年1-2月全社会用电增速6.1%,火电发电由降转增
公用事业国盛证券2026-03-24
行业动态点评报告:8月电力数据:火电出力由降转增,居民用电增速提升
公用事业华龙证券2024-09-23
环保及公用事业行业周报(2023年第36期):8月全社会用电增速回落,水电出力同环比改善
公用事业华创证券2023-09-25
电力行业月报:8月用电增速放缓,水电回暖、风电持续高增速
公用事业西部证券2017-09-26