猜你想问
AI算力需求对电力设备行业有何影响?
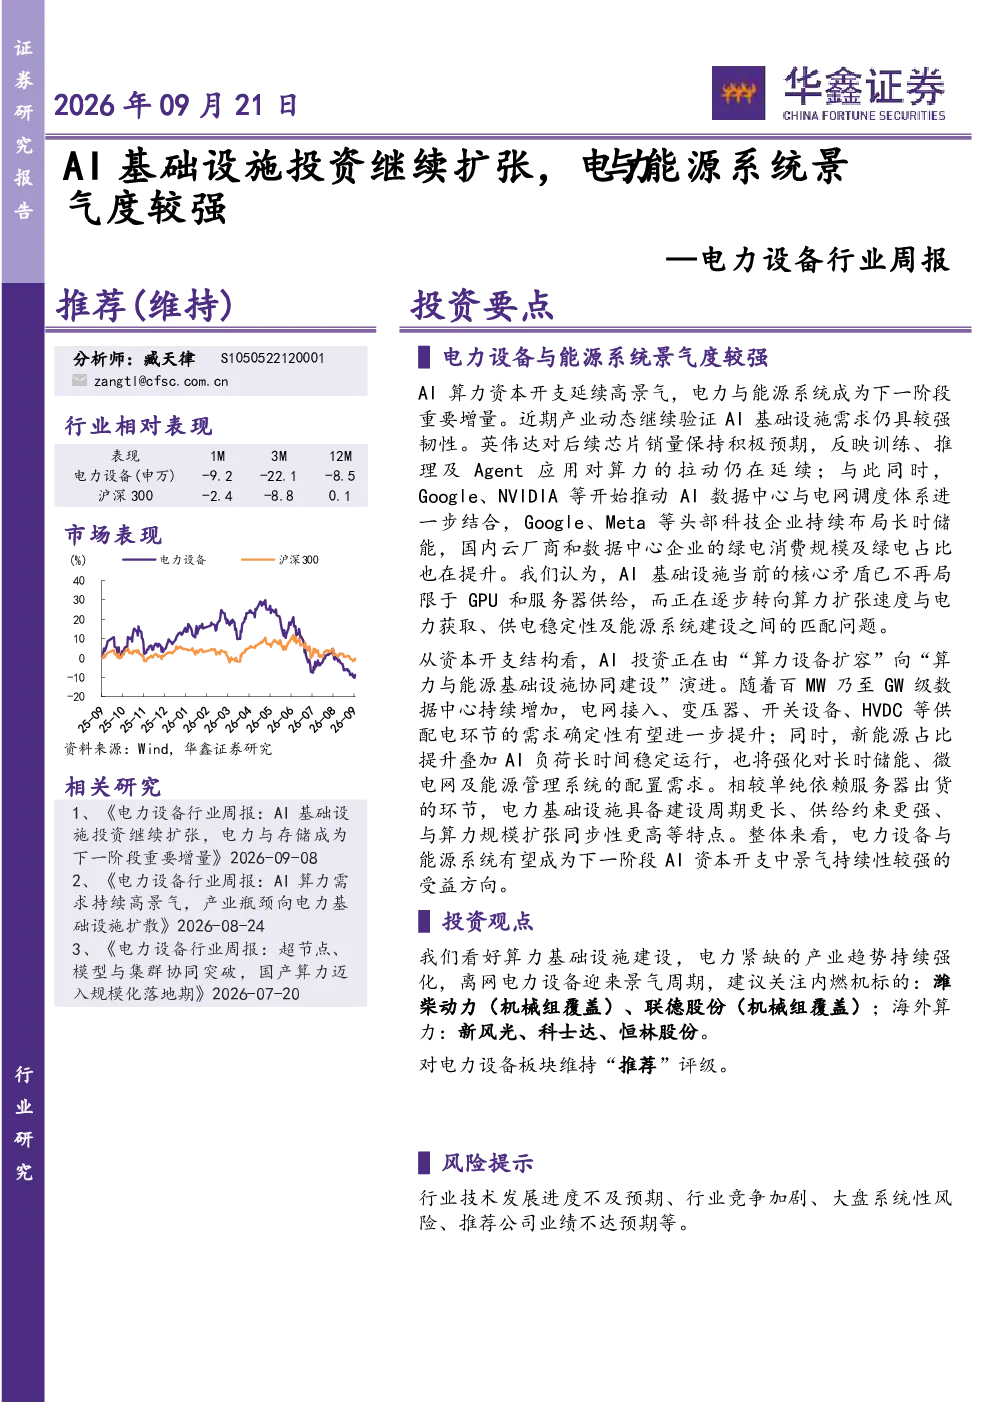
AI算力需求保持高景气,产业竞争从单芯片性能转向计算、互联、存储的系统级效率。电力系统成为影响算力扩张速度的重要基础设施约束,供需缺口将在2026年后逐渐显现。资本开支由GPU和服务器向高速互联、供配电、储能及能源管理系统扩散。看好算力基础设施建设,电力紧缺趋势强化,离网电力设备迎来景气周期。
电力设备行业未来发展趋势如何?
电力设备行业未来发展趋势显示,电力系统成为影响算力扩张速度的重要基础设施约束,供需缺口将在2026年后逐渐显现。资本开支将向高速互联、供配电、储能及能源管理系统扩散。新型电网建设将投入超5万亿元,电力设备行业景气度较高。
报告重点分析了哪些电力设备细分领域?
报告重点分析了电力设备细分领域,包括高速互联、供配电、储能及能源管理系统。其中,鹰普人工智能数据中心发电机组核心零部件智能化制造项目开工,新型电网建设将投入超5万亿元。看好离网电力设备,如潍柴动力、联德股份(国内);新风光、科士达、恒林股份(海外)。
电力设备板块近期市场表现如何?
电力设备板块上周涨幅0.04%,涨幅排名第14名。周涨幅前五:英杰电气、杭州柯林、通合科技、科泰电源、吉鑫科技。周跌幅前五:汉缆股份、长城电工、华通线缆、宁德时代、远东股份。板块整体表现平稳,但需关注行业竞争加剧风险。
投资电力设备行业有哪些风险提示?
投资电力设备行业需注意以下风险:行业技术发展进度不及预期风险,可能导致产品竞争力下降;行业竞争加剧风险,可能压缩利润空间;大盘系统性风险,可能影响整体市场表现;推荐公司业绩不达预期风险,需关注企业实际经营情况。
你可能感兴趣
电力设备行业周报:AI基础设施投资继续扩张,电力与存储成为下一阶段重要增量
电气设备华鑫证券2026-09-07
电力设备与新能源行业周观察:锂电景气度持续上行,看好北美AI电力产业链
电气设备华西证券2026-07-05
电力设备行业周报:算力市场高景气度推动IDC行业稳步增长,海外巨头闭环合作加速AI基础设施建设
电气设备华鑫证券2025-09-29
AI基础设施投资继续扩张电力与存储成为下一阶段重要增量
未知机构2026-09-08
电力设备与新能源:行业高景气度带动上游原材料价格持续走高,电改细则落地推动电力投资迈入新阶段
公用事业华创证券2015-12-07
电力设备行业周报:电网投资景气度持续,印发《电力市场注册基本规则》
电气设备华鑫证券2024-09-30
电力设备及新能源行业周报(20260907-20260913):AI基础设施投资持续加码,电力装备订单加快兑现
电气设备华创证券2026-09-16
电力设备及新能源行业周报:机器人产业化提速,AIDC 电力需求与燃机核电景气度延续
电气设备华创证券2026-07-06
电力设备与新能源行业周报:深化电力体制改革,板块景气度向好
电气设备上海证券2024-05-29
AI电力基础设施需求明确,户储驱动力持续强化——电力设备与新能源行业周观察
电气设备华西证券2026-07-26