猜你想问
合成橡胶近期价格波动主要原因是什么?
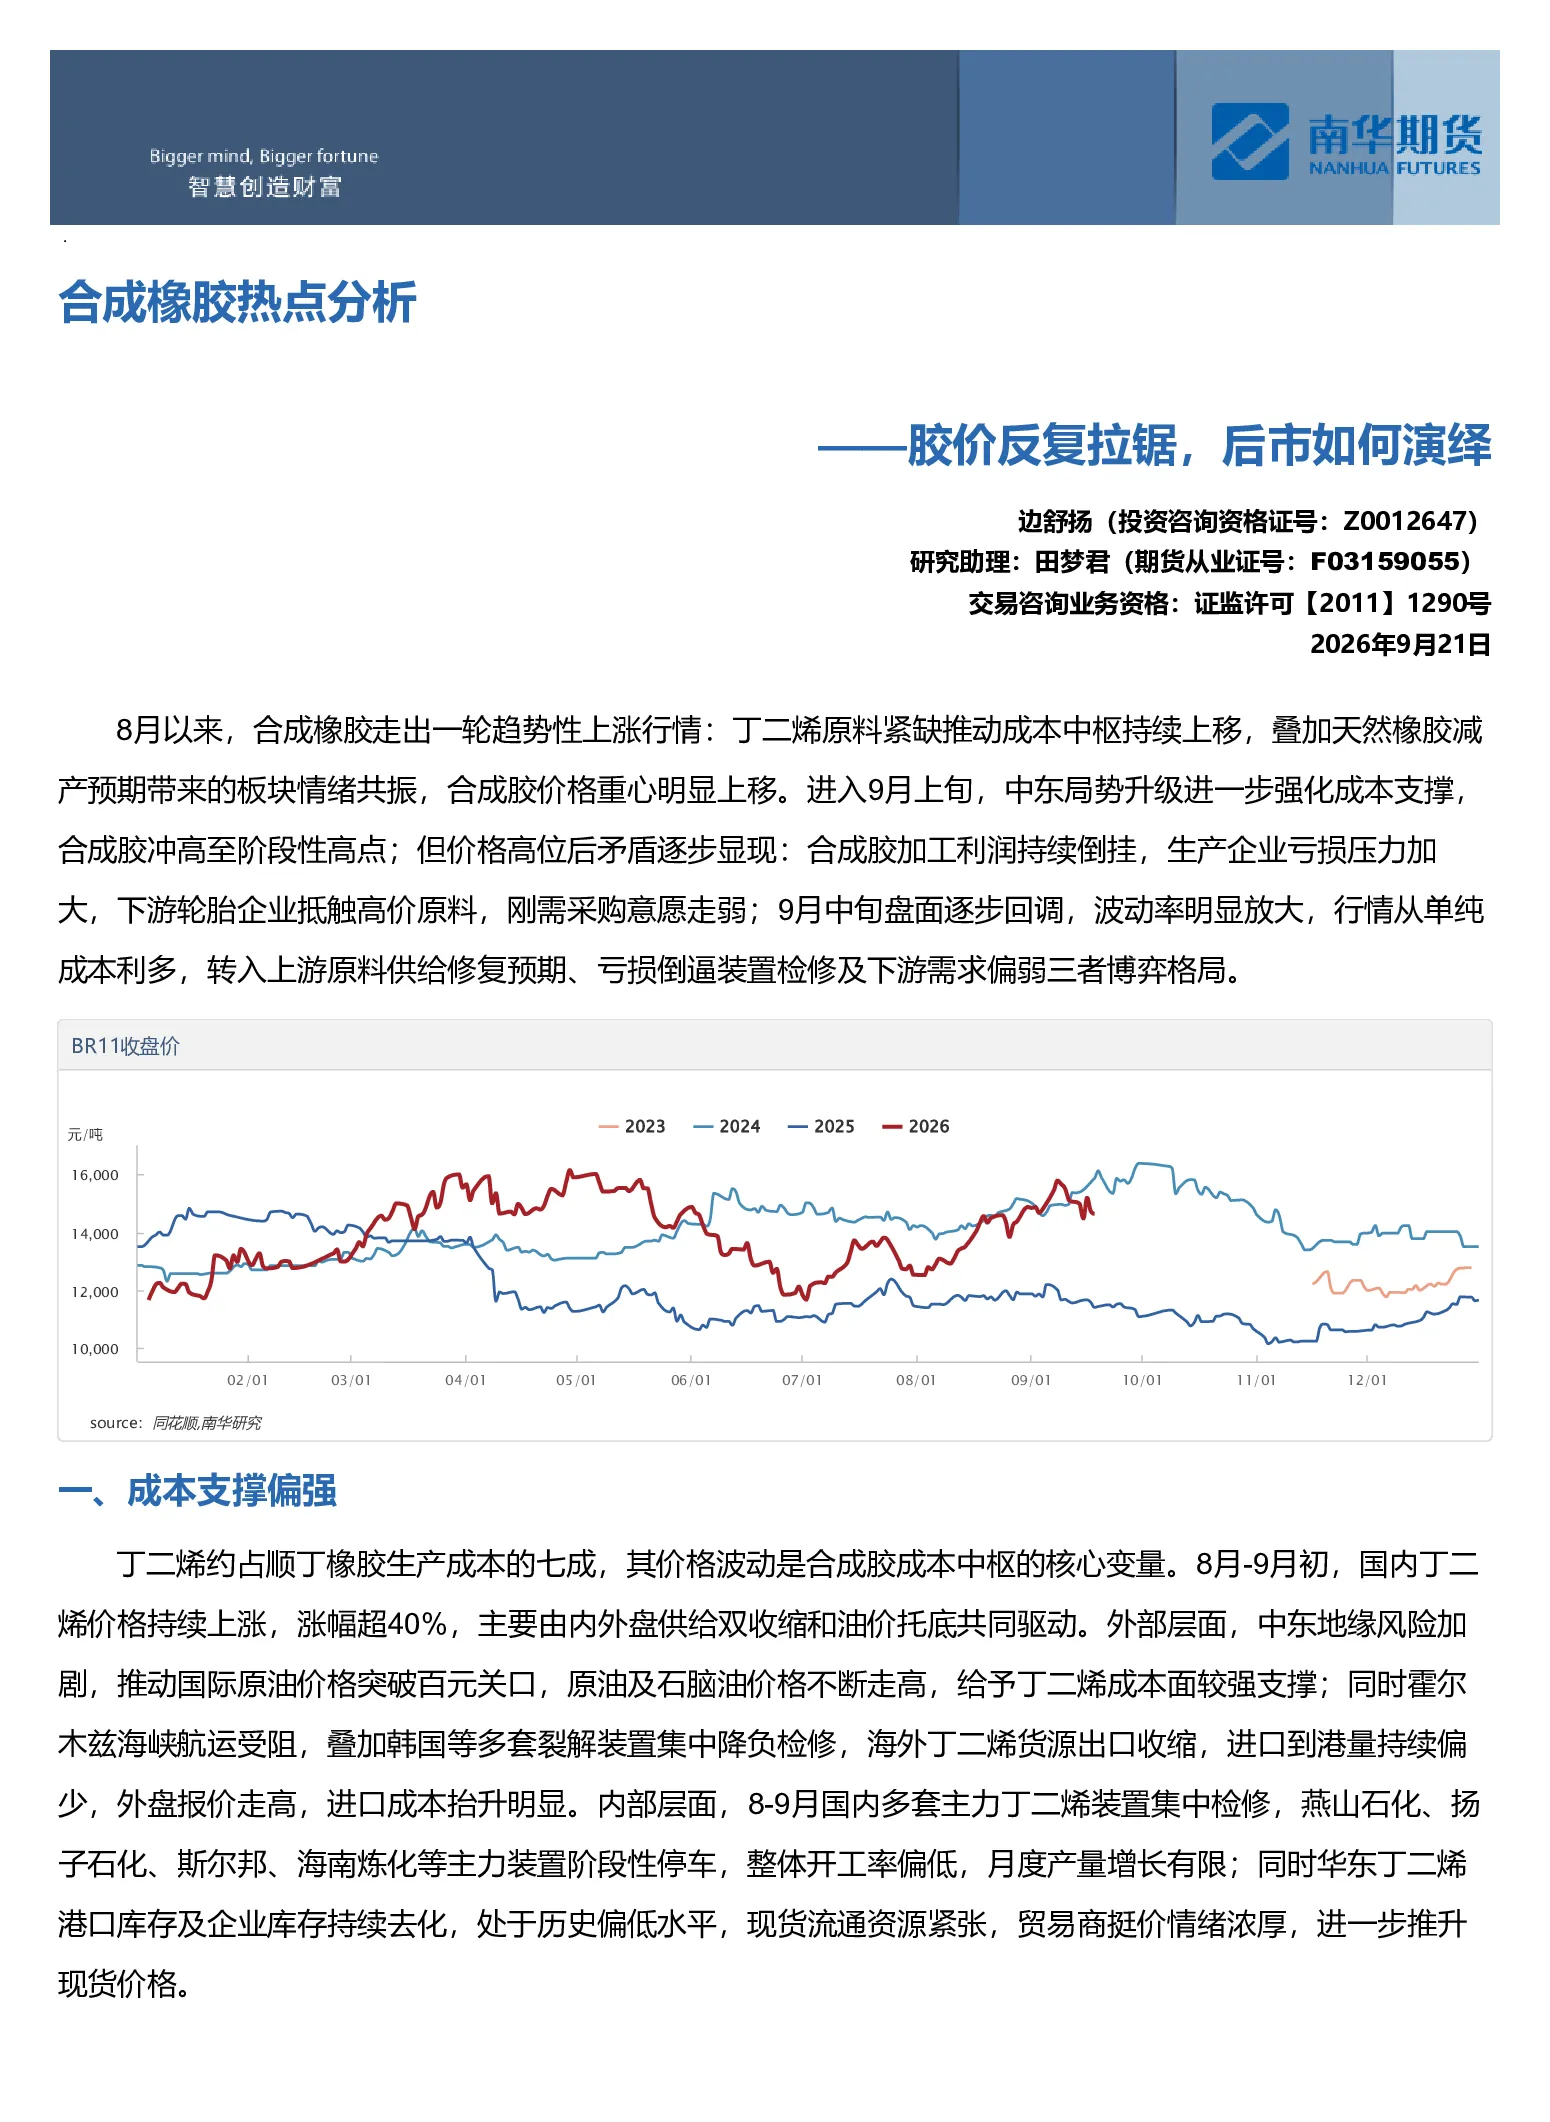
合成橡胶近期价格波动主要受丁二烯原料紧缺和天然橡胶减产预期影响上涨,随后因中东局势升级进一步冲高。高位后因加工利润倒挂、下游需求走弱而回调,市场进入成本支撑、装置检修与需求偏弱博弈格局。丁二烯价格上涨超40%,由内外盘供给收缩(霍尔木兹海峡受阻、韩国装置检修)和油价托底驱动。部分装置重启后供应边际缓解,但中东局势和油价高位仍提供支撑,价格高位回落。
当前合成橡胶行业供需情况如何?
当前合成橡胶行业供需呈现成本支撑与需求偏弱博弈。成本端,丁二烯价格上涨超40%,内外盘供给收缩提供支撑。供应端,顺丁橡胶加工利润倒挂,多家企业主动降负(台橡、齐鲁、燕山等),行业开工率降至58.60%。低位库存(合计3.85万吨)压制累库,对胶价形成支撑。需求端,轮胎行业产能利用率下降,半钢胎环比-0.54%,同比下降7.57%;全钢胎环比-3.28%,同比下降4.84%。结构分化:全钢胎因重卡需求韧性略好,半钢胎受乘用车需求平淡、库存高企及贸易摩擦影响开工受限。非轮胎需求平稳。
合成橡胶行业未来发展趋势分析?
合成橡胶行业未来发展趋势需关注成本端和需求端的博弈。短期,中东局势反复、丁二烯价格高位、低开工低库存支撑底部,大幅回调空间有限,但下游旺季需求兑现乏力,盘面以高位宽幅震荡为主。中期,需跟踪丁二烯装置重启进度(成本端支撑)和轮胎终端订单修复情况(需求端超预期)。丁二烯装置重启、进口货源超预期到港可能压制价格;轮胎终端需求持续走弱、成品累库加剧则可能引发价格下行;地缘局势缓和带动油价回落或提供价格支撑。
当前合成橡胶市场现状如何判断?
当前合成橡胶市场处于成本支撑、装置检修与需求偏弱博弈格局。成本端,丁二烯价格上涨超40%,内外盘供给收缩和油价托底驱动价格上涨。供应端,顺丁橡胶加工利润倒挂,行业开工率降至58.60%,低位库存压制累库。需求端,轮胎行业产能利用率下降,半钢胎和全钢胎均出现环比和同比下滑,结构分化明显。全钢胎因重卡需求韧性略好,半钢胎受乘用车需求平淡、库存高企及贸易摩擦影响开工受限。市场短期内大幅回调空间有限,但下游旺季需求兑现乏力,盘面以高位宽幅震荡为主。
合成橡胶研报存在哪些风险提示?
合成橡胶研报存在多重风险提示。成本端风险包括丁二烯装置集中重启、进口货源超预期到港可能引发供应过剩。需求端风险包括轮胎终端需求持续走弱、成品累库加剧可能引发价格下行。地缘局势风险包括中东局势缓和带动油价回落可能削弱成本支撑。此外,供需两端的变化均可能对市场产生重大影响,投资者需密切关注相关动态。丁二烯和轮胎行业的供需变化是影响合成橡胶价格的关键因素,其波动可能带来市场风险。