猜你想问
这份报告的核心内容是什么?
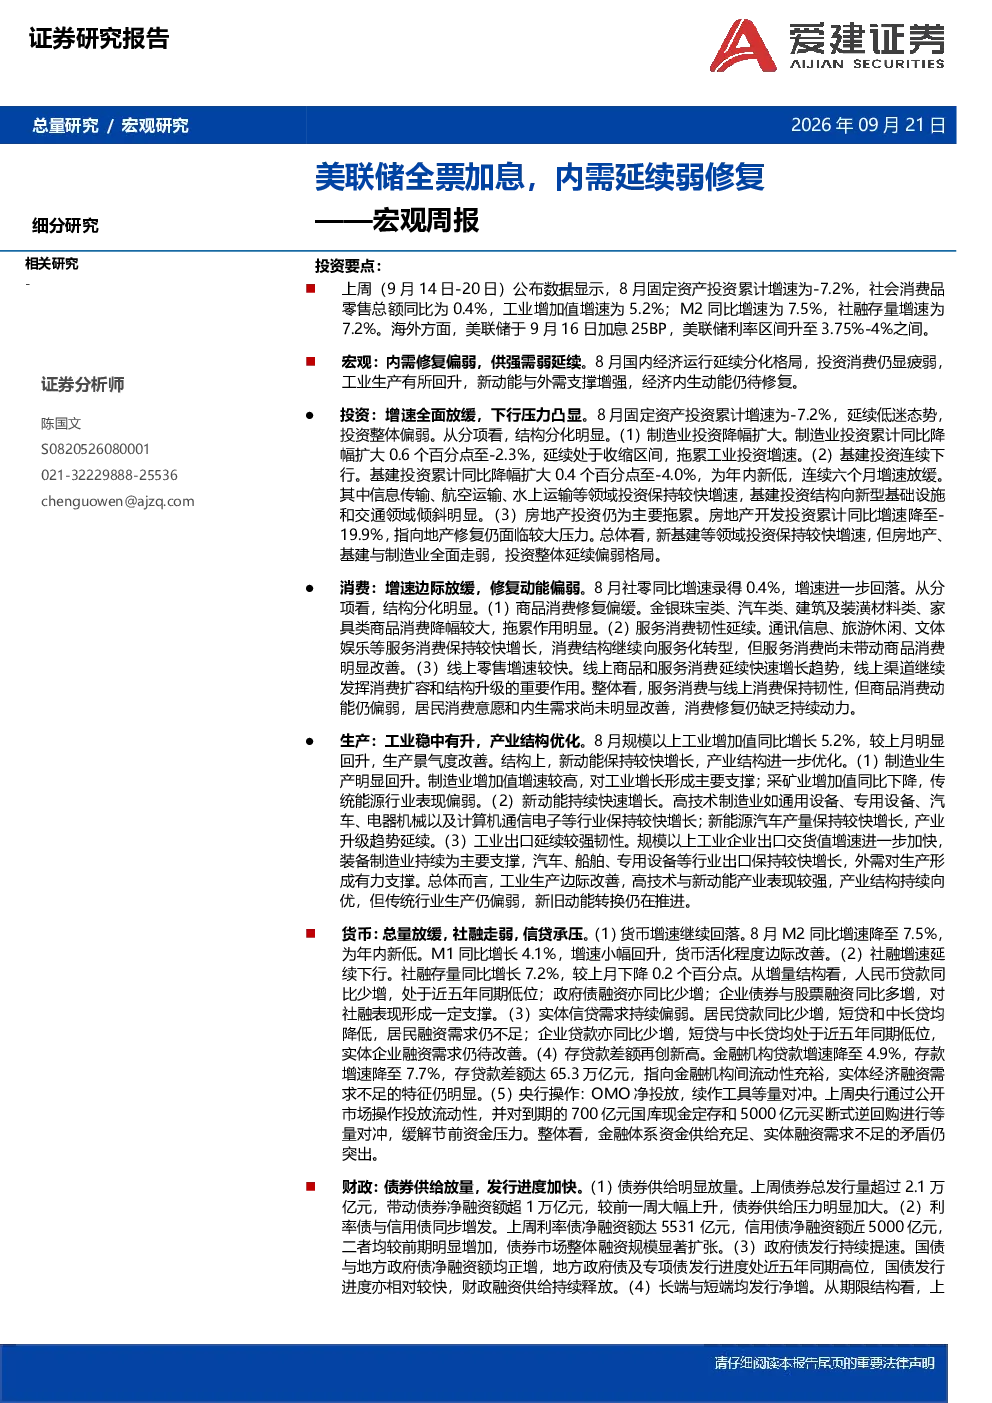
报告分析了8月中国宏观经济形势,指出经济延续分化格局,投资消费疲弱,工业生产回升。美联储9月加息25BP至3.75%-4%,旨在控制通胀。投资方面,固定资产投资累计增速-7.2%,制造业、基建、房地产投资均下降,新基建增速较快但整体偏弱。消费方面,社零增速0.4%,商品消费修复偏缓,服务消费韧性延续,线上零售增速较快。生产方面,工业增加值增长5.2%,制造业增加值增速较高,新动能持续快速增长。货币政策方面,M2增速降至7.5%,社融存量增速7.2%,实体信贷需求持续偏弱。财政方面,债券发行量超2.1万亿元,政府债发行提速。海外方面,美联储12票全票加息25BP,美国经济保持稳健扩张。报告结论指出国内经济内生动能待修复,投资消费疲弱,工业生产边际改善,新旧动能转换推进,实体经济融资需求不足,货币政策需进一步支持需求,债券市场供给压力阶段性上升,全球经济增长面临不确定性。
报告对哪些赛道或行业发展趋势进行了分析?
报告重点关注了制造业、基建、房地产、新基建、高技术制造业、新能源汽车、通讯信息、旅游休闲等赛道的发展趋势。制造业投资降幅扩大,拖累工业投资;基建投资连续六个月放缓,结构向新型基础设施和交通领域倾斜;房地产开发投资增速降至-19.9%,修复面临压力;新基建等领域投资保持较快增速;高技术制造业、新能源汽车等新动能持续快速增长;服务消费中,通讯信息、旅游休闲保持较快增长;线上零售继续发挥消费扩容和结构升级作用。报告显示新旧动能转换仍在推进,但整体经济内生动能仍待修复。
报告主要分析了哪些方向?
报告主要分析了宏观经济形势、投资、消费、生产、货币、财政、海外经济等七个方向。宏观经济方面,分析了中国经济分化格局、内生动能修复问题;投资方面,分析了固定资产投资、制造业投资、基建投资、房地产投资的增速和结构;消费方面,分析了社零增速、商品消费、服务消费、线上零售的结构分化;生产方面,分析了工业增加值、制造业增加值、新动能、工业出口的景气度;货币方面,分析了M2、M1、社融、存贷款差额、OMO操作等金融数据;财政方面,分析了债券发行量、政府债发行、专项债发行进度等数据;海外经济方面,分析了美联储加息、美国经济、就业市场、通胀等数据。报告结论围绕经济修复、融资需求、债券供给、全球经济增长不确定性等方向展开。
当前市场现状如何?
当前市场现状表现为中国经济内生动能待修复,投资消费疲弱,工业生产边际改善,新旧动能转换推进。固定资产投资延续低迷,结构分化明显,制造业、基建、房地产投资均下降,仅新基建等领域投资保持较快增速。消费方面,社零增速放缓,商品消费修复偏缓,服务消费韧性延续,线上零售增速较快,但居民消费意愿和内生需求尚未明显改善。生产方面,工业增加值增长,制造业增加值增速较高,新动能持续快速增长,但采矿业表现偏弱。货币方面,M2增速为年内新低,社融存量增速下降,人民币贷款同比少增,实体信贷需求持续偏弱,但金融机构间流动性充裕。财政方面,债券供给压力加大,政府债发行提速。海外方面,美联储持续加息以控制通胀,美国经济保持稳健扩张。整体来看,市场面临经济修复不及预期、宏观政策不及预期、地缘冲突等风险。
报告有哪些风险提示?
报告提示了以下风险:经济修复不及预期,宏观经济政策支持力度不及预期,地缘冲突风险。具体而言,经济修复面临内生动能不足、投资消费疲弱等问题,可能影响经济复苏进程;宏观政策需进一步支持需求,但政策效果存在不确定性;地缘冲突可能加剧全球经济不确定性,影响供应链、能源价格、金融市场等。此外,报告还指出债券市场供给压力阶段性上升,财政融资供给持续释放,可能对市场流动性产生影响。这些风险因素可能对投资决策和市场走势产生影响,需密切关注。