猜你想问
这份研报主要分析了什么内容?
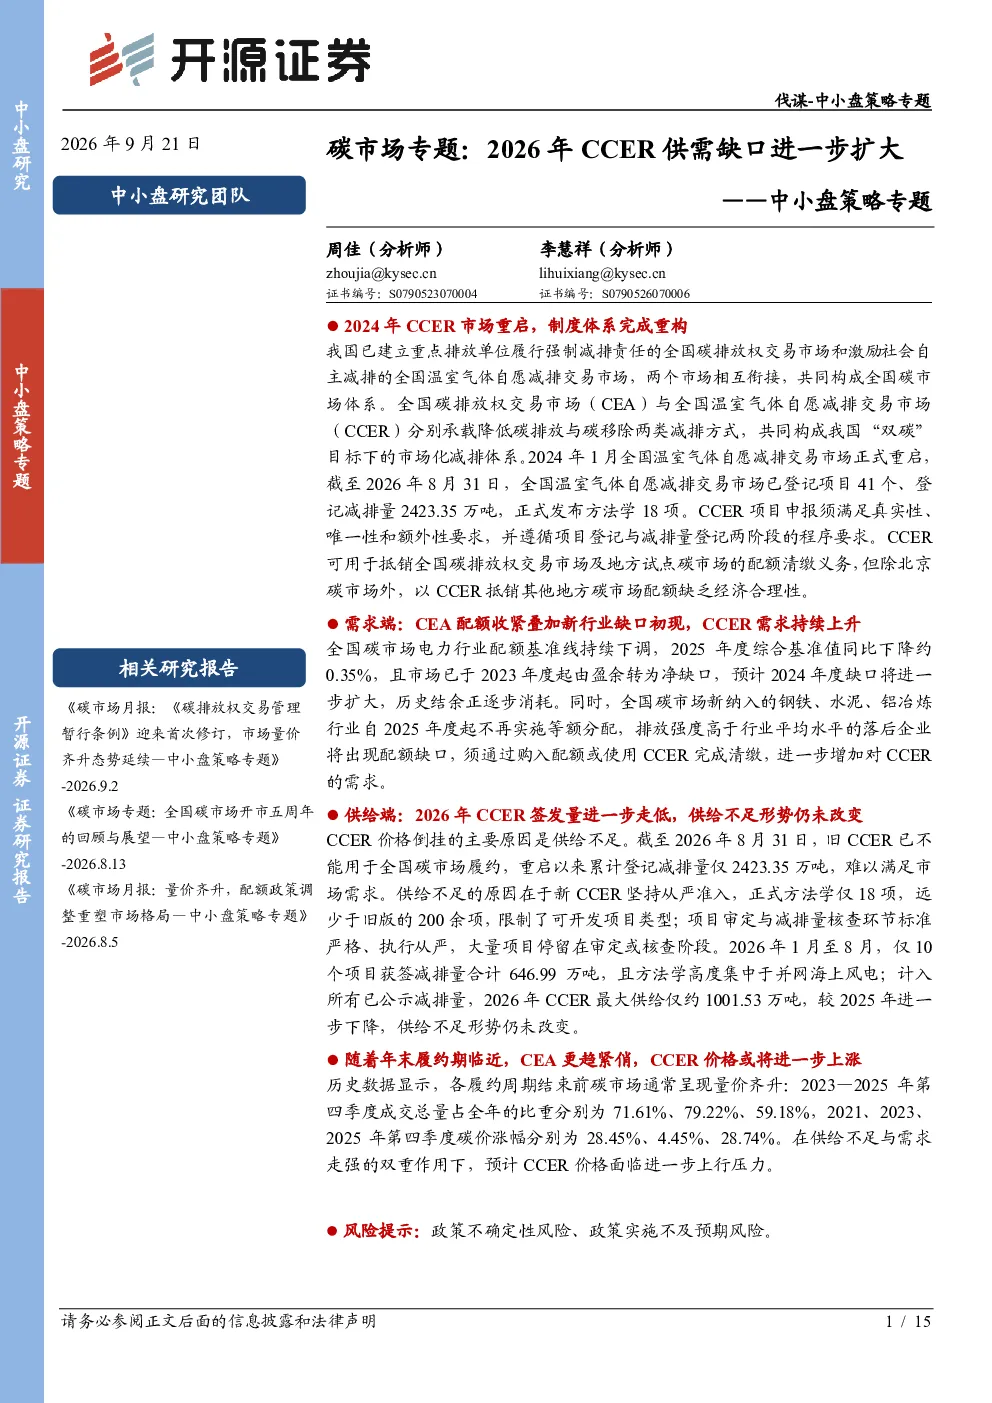
这份研报主要分析了2026年CCER供需缺口进一步扩大的情况。报告指出,CCER市场重启后,供给端因从严准入导致签发量走低,而需求端因CEA配额收紧和新行业缺口初现,需求持续上升。截至2026年8月31日,重启以来累计登记减排量仅2423.35万吨,难以满足市场需求。供给不足的原因在于新CCER坚持从严准入,正式方法学仅18项,限制了可开发项目类型;项目审定与减排量核查环节标准严格,大量项目停留在审定或核查阶段。
碳市场赛道未来发展趋势如何?
碳市场赛道未来发展趋势显示供需矛盾将持续。需求端,全国碳市场电力行业配额基准线持续下调,2025年度综合基准值同比下降约0.35%,市场已由盈余转为净缺口,预计2024年度缺口将进一步扩大至约4000万吨。新纳入的钢铁、水泥、铝冶炼行业控排企业也将因不再实施等额分配而出现配额缺口。供给端,2026年CCER签发量进一步走低,最大供给仅约1001.53万吨,较2025年进一步下降。供给不足的主要原因是新CCER坚持从严准入,正式方法学仅18项,限制了可开发项目类型。
研报重点分析了哪些方向?
研报重点分析了CCER供需缺口扩大的原因和影响。供给端方面,报告指出新CCER坚持从严准入,正式方法学仅18项,远少于旧版的200余项,限制了可开发项目类型;项目审定与减排量核查环节标准严格、执行从严,大量项目停留在审定或核查阶段。需求端方面,报告指出CEA配额收紧叠加新行业缺口初现,CCER需求持续上升。全国碳市场电力行业配额基准线持续下调,2025年度综合基准值同比下降约0.35%,市场已于2023年度起由盈余转为净缺口。
当前碳市场现状如何判断?
当前碳市场现状显示供给不足与需求走强并存。供给端,CCER签发量持续走低,2026年最大供给仅约1001.53万吨,较2025年进一步下降。供给不足的原因在于新CCER坚持从严准入,正式方法学仅18项,限制了可开发项目类型;项目审定与减排量核查环节标准严格、执行从严,大量项目停留在审定或核查阶段。需求端,CEA配额收紧叠加新行业缺口初现,CCER需求持续上升。全国碳市场电力行业配额基准线持续下调,2025年度综合基准值同比下降约0.35%,市场已由盈余转为净缺口。
研报提示了哪些风险?
研报提示了政策不确定性和政策实施不及预期的风险。政策不确定性风险主要源于碳市场政策调整可能影响CCER供需格局。例如,新CCER坚持从严准入,导致供给不足,若未来政策放松准入标准,可能改变市场供需平衡。政策实施不及预期风险则涉及项目审定与减排量核查环节标准严格、执行从严,大量项目停留在审定或核查阶段,若政策执行力度不及预期,可能进一步加剧供给不足形势。