猜你想问
这份研报的核心内容是什么?
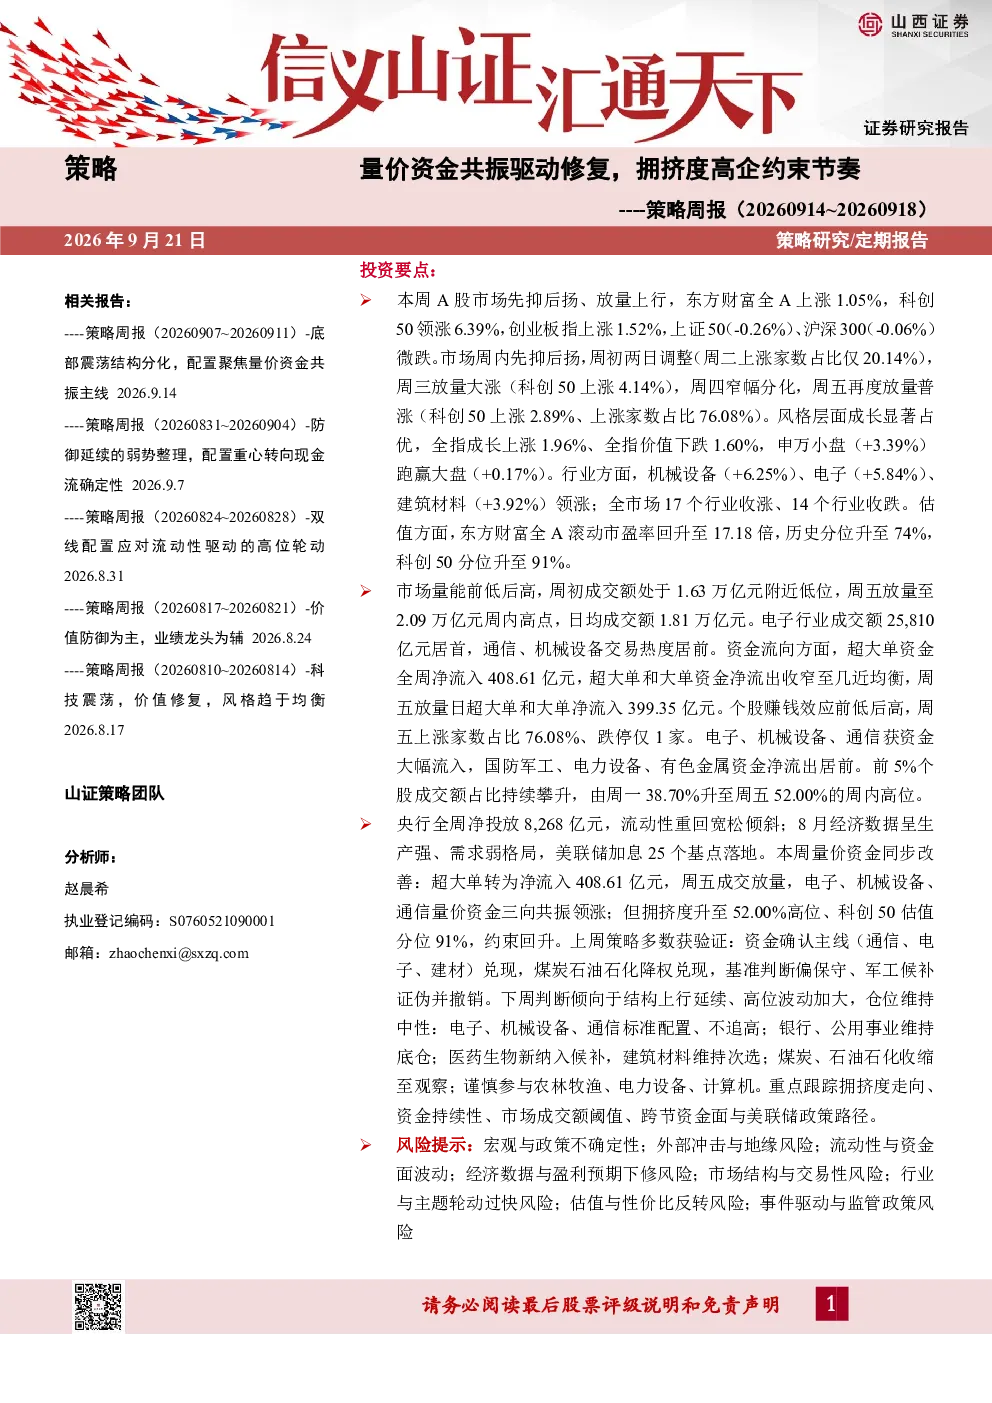
本报告分析了A股市场周内先抑后扬、放量上行的表现,指出量价资金共振驱动修复,但拥挤度高企约束节奏。报告重点分析了市场情绪,包括量能前低后高、资金流向、个股赚钱效应及前期5%个股成交额占比持续攀升等数据。策略观点方面,建议维持中性仓位,关注电子、机械设备、通信等标准配置,并重点跟踪拥挤度走向、资金持续性等关键指标。
报告对电子行业的发展趋势有何分析?
报告指出电子行业成交额居首,获资金大幅流入,是市场热点之一。行业方面,机械设备、电子、建筑材料领涨,显示成长风格占优。但需注意拥挤度高企可能约束节奏,建议关注行业轮动和资金流向变化,不追高,标准配置电子、机械设备、通信等。
研报重点分析了哪些方向?
报告重点分析了市场表现、市场情绪、策略观点和风险提示。市场表现方面,A股市场周内先抑后扬、放量上行,科创50领涨。市场情绪方面,量能、资金流向、赚钱效应均呈现前低后高态势。策略观点方面,建议中性仓位,关注重点行业和跟踪关键指标。
当前市场现状如何判断?
当前市场呈现量价资金共振驱动修复,但拥挤度高企约束节奏。A股市场周内先抑后扬、放量上行,成长风格占优。成交额日均1.81万亿元,周五放量至周内高点。资金流向方面,超大单资金全周净流入,个股赚钱效应前低后高。但需关注拥挤度走向和资金持续性。
研报提示了哪些风险?
报告提示了多重风险,包括宏观与政策不确定性、外部冲击与地缘风险、流动性与资金面波动、经济数据与盈利预期下修风险、市场结构与交易性风险、行业与主题轮动过快风险、估值与性价比反转风险、事件驱动与监管政策风险。建议关注这些风险因素,谨慎参与市场。
你可能感兴趣
优质气田产能稳步释放,量价共振驱动业绩高增
轻工制造国盛证券2026-08-14
2026年半年报点评铜量价共振驱动业绩高增,静待增量兑现
华创证券2026-09-21
礼物 国盛能源开采 首华燃气 优质气田产能稳步释放 量价共振驱动业绩高增
未知机构2026-08-17
铁矿行业周度报告:到港量增长明显,港口库存高企,矿价震荡偏弱
交通运输华宝证券2024-05-21
北交所周度报告2026年第36期:科技主线共振与指数调仓落地,下周关注增量资金与新供给节奏
金融西部证券2026-09-20
红利风格投资价值跟踪(2024W34):红利中报净利润同比弱于全A,价量拥挤度持续回落
信达证券2024-08-31
红利风格投资价值跟踪(2025W2):10年期美债利率创近一年新高,红利量价拥挤度有所释放
信达证券2025-01-11
松发股份估值修复机会:新造船价年内新高,量利齐升+排产节奏结块
未知机构2026-07-08
松发股份估值修复机会新造船价年内新高量利齐升排产节奏结
未知机构2026-07-08
松发股份估值修复机会 新造船价年内新高 量利齐升 排产节奏结块
未知机构2026-07-08