猜你想问
本周REITs市场表现如何?
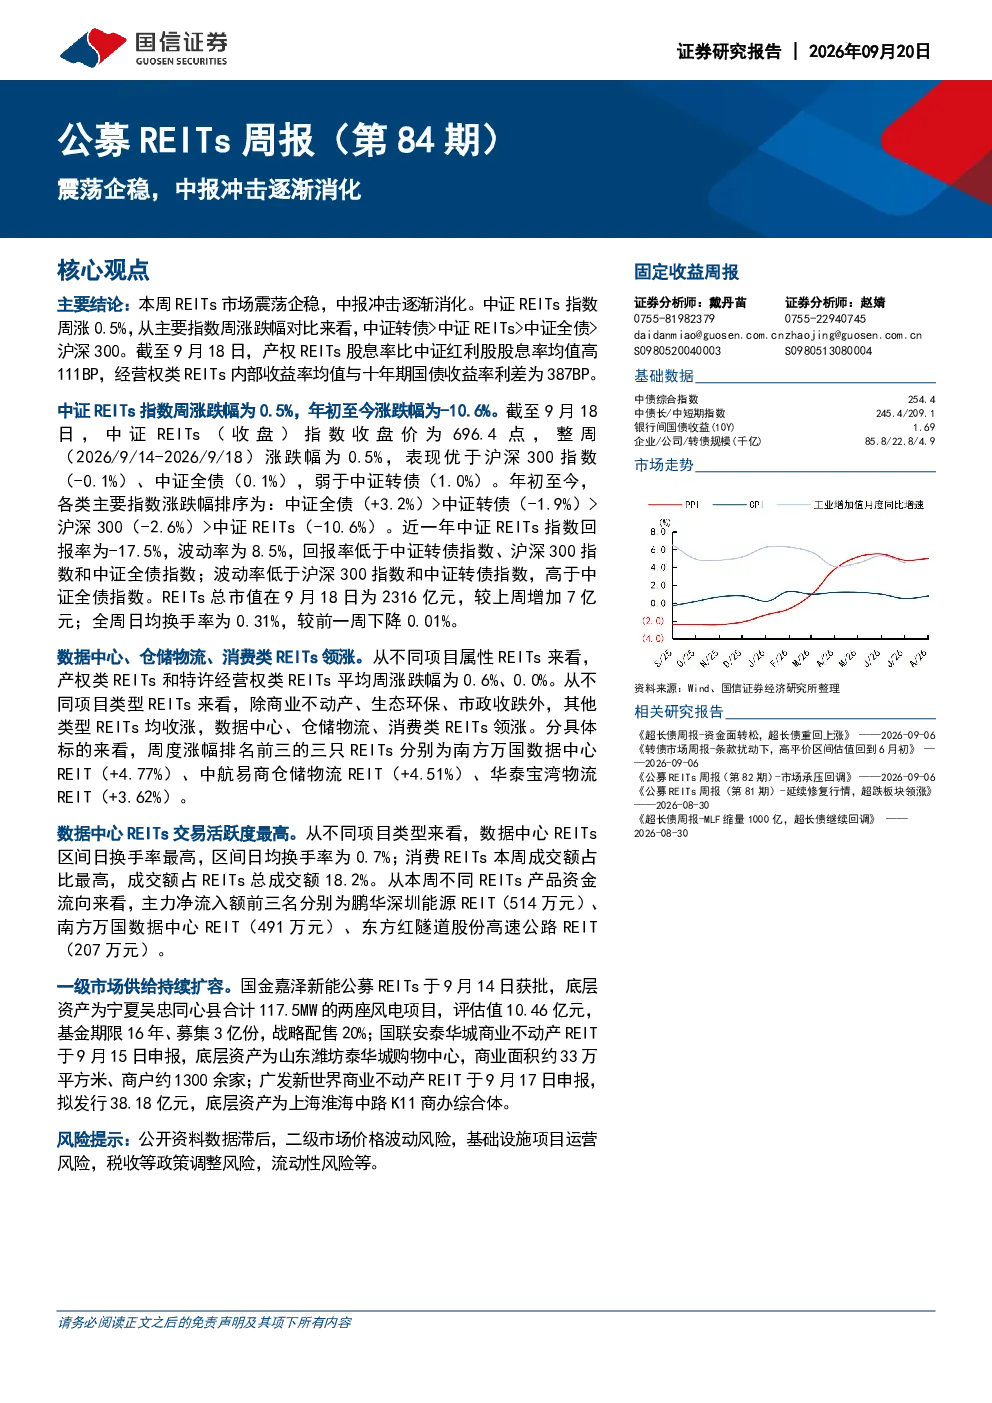
本周REITs市场震荡企稳,中证REITs指数周涨0.5%,表现优于沪深300指数(-0.1%)、中证全债指数(0.1%),但弱于中证转债指数(1.0%)。年初至今涨跌幅为-10.6%,截至9月18日收盘价为696.4点。主要指数年初至今涨跌幅排序为:中证全债(+3.2%)>中证转债(-1.9%)>沪深300(-2.6%)>中证REITs(-10.6%)。近一年中证REITs指数回报率为-17.5%,波动率为8.5%,回报率低于其他主要指数,波动率介于中证全债和中证转债之间。REITs总市值为2316亿元,较上周增加7亿元;全周日均换手率0.31%,较前一周下降0.01%。
REITs各行业板块表现怎样?
数据中心、仓储物流、消费类REITs领涨,除商业不动产、生态环保、市政REITs收跌外,其他类型REITs均收涨。周度涨幅前三的REITs为南方万国数据中心REIT(+4.77%)、中航易商仓储物流REIT(+4.51%)、华泰宝湾物流REIT(+3.62%)。数据中心REITs区间日换手率最高(0.7%),消费REITs成交额占比最高(18.2%)。主力净流入额前三名分别为鹏华深圳能源REIT(514万元)、南方万国数据中心REIT(491万元)、东方红隧道股份高速公路REIT(207万元)。
报告对REITs市场有哪些重点分析?
报告重点分析了REITs市场震荡企稳的态势,指出中报冲击逐渐消化,市场表现分化。数据中心、仓储物流、消费类REITs表现突出,而商业不动产、生态环保、市政REITs则有所收跌。同时,报告关注到REITs总市值、换手率等基础数据变化,以及一级市场发行情况,如国金嘉泽新能公募REITs获批,底层资产为宁夏两座风电项目,基金期限16年,募集3亿份。此外,报告还对比了REITs与其他主要指数的年初至今涨跌幅,以及近一年的回报率和波动率。
当前REITs市场现状如何判断?
当前REITs市场呈现震荡企稳态势,中证REITs指数周涨0.5%,年初至今涨跌幅为-10.6%,表现弱于沪深300和中证转债,但强于中证全债。市场波动率介于中证全债和中证转债之间,总市值为2316亿元,较上周略有增加。数据中心、仓储物流、消费类REITs表现较好,而商业不动产、生态环保、市政REITs则面临压力。一级市场发行方面,交易所处在已问询阶段的REITs产品11只,已反馈的产品15只,已受理的产品4只,显示出市场发行节奏的持续。同时,产权类REITs股息率比中证红利股息率均值高111BP,经营权类REITs内部收益率均值与十年期国债收益率利差为387BP,反映了不同类型REITs的估值特点。
投资REITs需要注意哪些风险?
投资REITs需关注多重风险。首先,公开资料数据可能存在滞后性,二级市场价格波动风险不容忽视。其次,基础设施项目运营本身存在不确定性,可能影响REITs的现金流和回报。此外,税收等政策调整可能对REITs的盈利能力产生影响。最后,REITs的流动性相对较低,投资者需考虑自身的资金安排和风险承受能力。需要注意的是,报告并未对具体投资建议进行表述,投资者应结合自身情况谨慎决策。