猜你想问
维力医疗2026年中报主要表现如何?
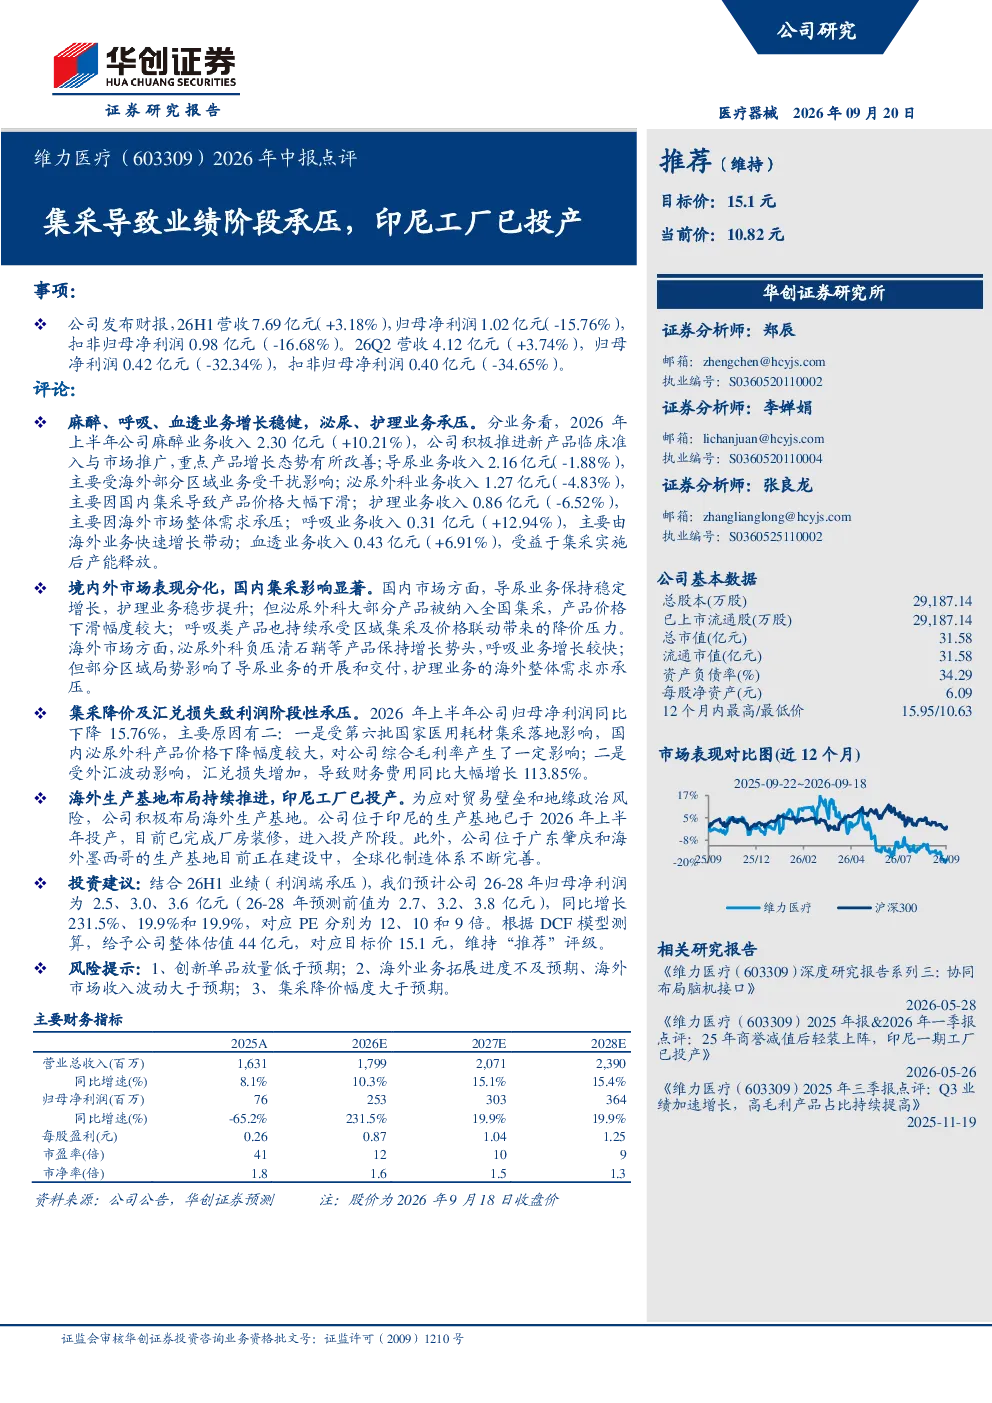
2026年上半年,维力医疗营收7.69亿元(+3.18%),归母净利润1.02亿元(-15.76%),扣非归母净利润0.98亿元(-16.68%)。Q2营收4.12亿元(+3.74%),归母净利润0.42亿元(-32.34%),扣非归母净利润0.40亿元(-34.65%)。麻醉业务收入2.30亿元(+10.21%),导尿业务收入2.16亿元(-1.88%),泌尿外科业务收入1.27亿元(-4.83%),护理业务收入0.86亿元(-6.52%),呼吸业务收入0.31亿元(+12.94%),血透业务收入0.43亿元(+6.91%)。国内市场受集采影响显著,泌尿外科产品价格下滑,呼吸类产品承受降价压力;海外市场泌尿外科和呼吸业务保持增长,但部分区域局势影响导尿业务,护理业务需求承压。归母净利润同比下降15.76%,主要受集采降价和汇兑损失影响,财务费用同比大幅增长113.85%。
维力医疗的业务发展趋势如何?
维力医疗业务呈现分化态势。麻醉业务保持增长,呼吸业务收入显著提升。泌尿外科和护理业务受国内集采影响较大,收入下滑。导尿业务受海外区域局势影响。公司正通过印尼工厂投产及墨西哥、肇庆基地建设完善全球化制造体系,以应对国内集采压力。未来需关注创新单品放量及海外业务拓展进度,以实现业绩持续改善。
维力医疗报告中哪些方面最受关注?
报告中最受关注的是业绩受集采影响的压力及应对措施。国内泌尿外科、护理业务收入下滑明显,呼吸业务虽增长但承压。公司通过多元化收入结构及全球化布局缓解风险,印尼工厂投产是关键进展。同时,归母净利润大幅下降引发对利润率的担忧,需关注成本控制和产品结构优化。海外市场表现分化,部分区域局势对业务造成不利影响。
当前医疗器械行业市场现状如何?
当前医疗器械行业市场现状复杂,国内集采政策持续深化,对高值耗材和部分药品价格形成强力约束,导致企业利润承压。企业需加速创新转型,提升产品技术壁垒,同时拓展海外市场以分散风险。部分细分领域如呼吸、血透业务仍保持增长,但整体竞争加剧。维力医疗等企业通过多元化布局和全球化制造体系应对行业变化,但创新和渠道能力仍是核心竞争力。
维力医疗研报中提示的主要风险有哪些?
维力医疗研报提示的主要风险包括:创新单品放量低于预期,可能导致增长乏力;海外业务拓展进度不及预期,无法有效对冲国内市场压力;集采降价幅度大于预期,进一步压缩利润空间。此外,汇兑损失和财务费用大幅增长也需关注,可能影响短期盈利能力。公司需平衡创新投入与短期业绩压力,同时加强海外市场风险管理,以实现稳健发展。