猜你想问
这份研报的核心内容是什么?
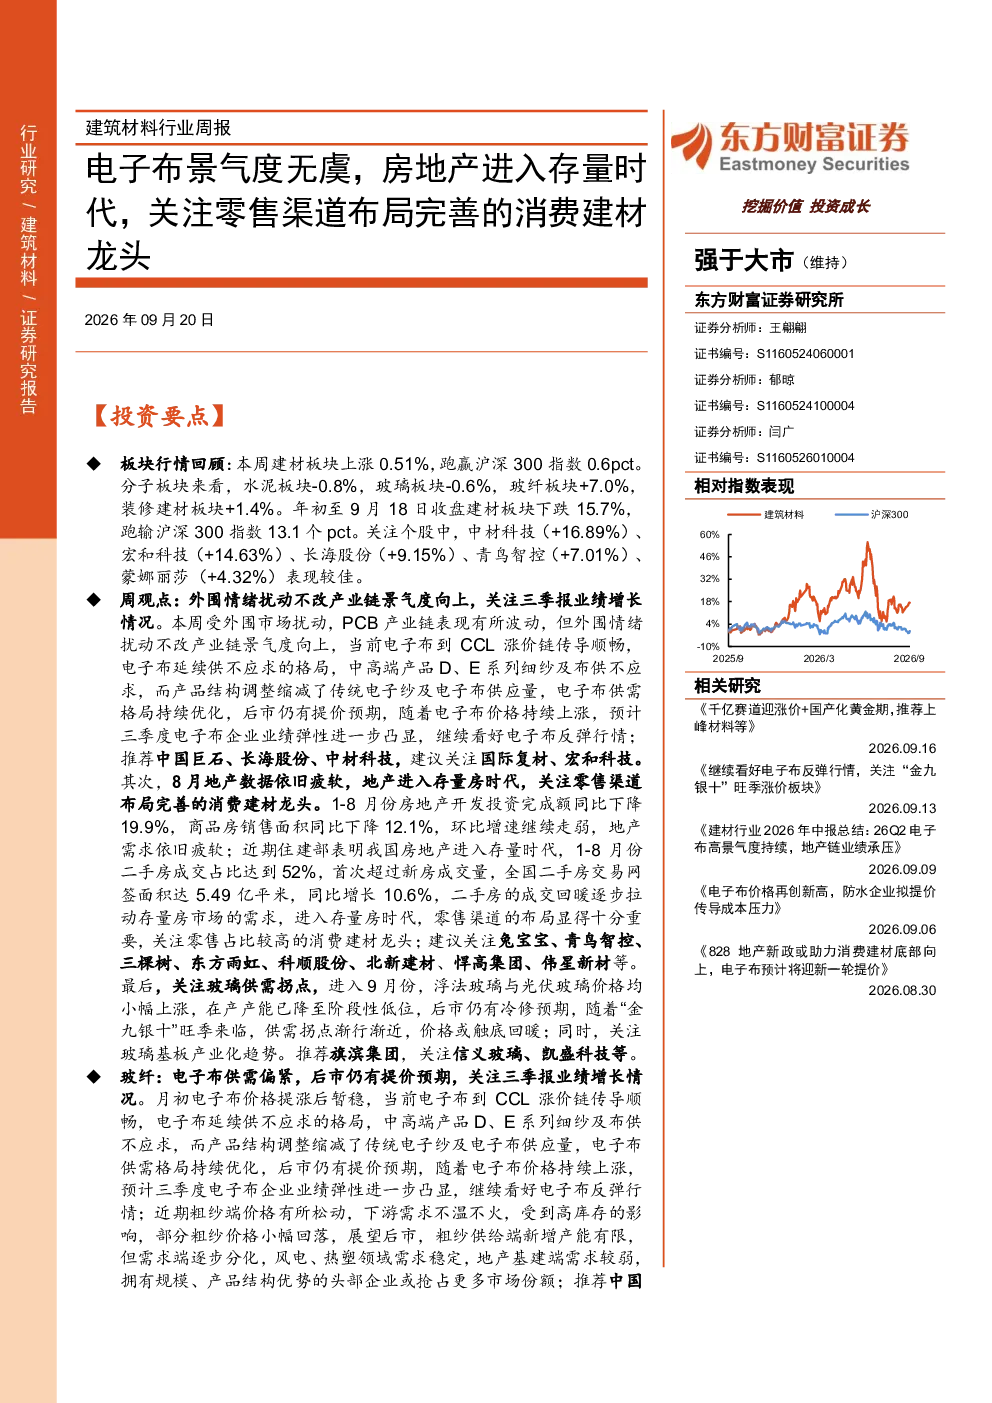
本报告分析了建材板块的行情,重点关注电子布和消费建材行业。电子布产业链景气度向上,供需格局持续优化,后市提价预期强烈,三季度业绩弹性凸显。消费建材方面,地产进入存量时代,二手房成交回暖拉动存量房市场需求,关注零售渠道布局完善的龙头公司。报告还分析了玻璃、水泥板块的供需和价格走势,以及成本端原燃料价格上涨对行业的影响。
电子设备行业的发展趋势如何?
电子设备行业中的电子布板块,产业链景气度持续向上,中高端产品供不应求,传统产品供应量缩减,供需格局持续优化。随着下游需求恢复,电子布价格有望继续上涨,三季度业绩弹性预计将进一步凸显。同时,关注电子布到CCL的涨价链传导情况,以及三季报业绩增长情况。
报告中重点分析了哪些方向?
报告重点分析了电子布、消费建材、玻璃、水泥等细分板块。电子布方面,关注产业链景气度、供需格局和价格走势。消费建材方面,关注房地产进入存量时代后的市场需求变化,以及零售渠道布局的重要性。玻璃和水泥板块则分析了供需关系、价格走势和库存情况。
当前市场现状如何判断?
当前建材板块整体表现分化,电子布和消费建材板块相对强势。电子布延续供不应求格局,价格有望上涨;消费建材受地产存量时代影响,二手房成交回暖带动需求。玻璃和水泥板块则处于传统旺季,需求有所恢复,价格小幅上涨。但整体来看,建材板块年初至今表现跑输沪深300指数,市场仍需关注行业景气度变化。
研报提示了哪些风险?
本报告提示了产品价格落地执行不及预期、政策落地情况不及预期、原材料价格波动带来的盈利不及预期等风险。具体而言,电子布价格上涨传导至下游可能存在不确定性,国家政策对建材行业供给端的影响尚不明确,以及原油、动力煤等原材料价格波动可能影响企业盈利水平。
你可能感兴趣
建筑材料行业周报:聚焦电子布高景气度,关注超跌的消费建材龙头
建筑建材东方财富2026-06-14
2022年上半年非金属建材行业消费建材板块前瞻:房地产温和复苏,零售市场渠道迎迭代
建筑建材西部证券2022-07-07
行业周报:住建部明确房地产进入存量时代,转向存量提质增效为主的阶段
房地产开源证券2026-09-20
持续关注科技产业链趋势下的机会,布局周期拐点的消费建材龙头
建筑建材财通证券2026-05-07
洞察时代 : 为什么没有更多的消费产品和零售组织进入数据金矿 ?
基础化工凯捷研究院2021-06-01
建筑建材行业报告:房地产数据仍承压,持续关注消费建材优质龙头
建筑建材中邮证券2023-08-22
通信行业周报:移动网络进入“后4G 时代”,关注景气度较高的光通信与窄带物联网
信息技术宏信证券2017-05-03
布局完善的土壤修复龙头,业绩将进入快速增长期
公用事业国信证券2016-10-28
零售社服行业2025年半年报综述:扩大服务消费政策持续发力,关注景气度较高的板块
商贸零售华龙证券2025-09-22
瓷砖胶是建材存量升级时代的缩影(国君建材 鲍雁辛 花健祎)20220816r
未知机构2022-08-15